Phân tích doanh nghiệp · BCTC Q2/2026 · Đối chiếu bổ sung 06/10/2026
HCM Q2/2026: cho vay 29 nghìn tỷ, đòn bẩy và chất lượng lợi nhuận
Lợi nhuận trước thuế tăng 42%, nhưng điểm cần đọc sâu nằm ở quy mô cho vay giao dịch chứng khoán bằng gần hai lần vốn chủ sở hữu. Báo cáo tách dữ kiện công bố, giới hạn phạm vi và các phép kiểm cho Q3/2026.
Trong 60 giây
Cho vay lớn, cần kiểm tra hiệu quả đòn bẩy
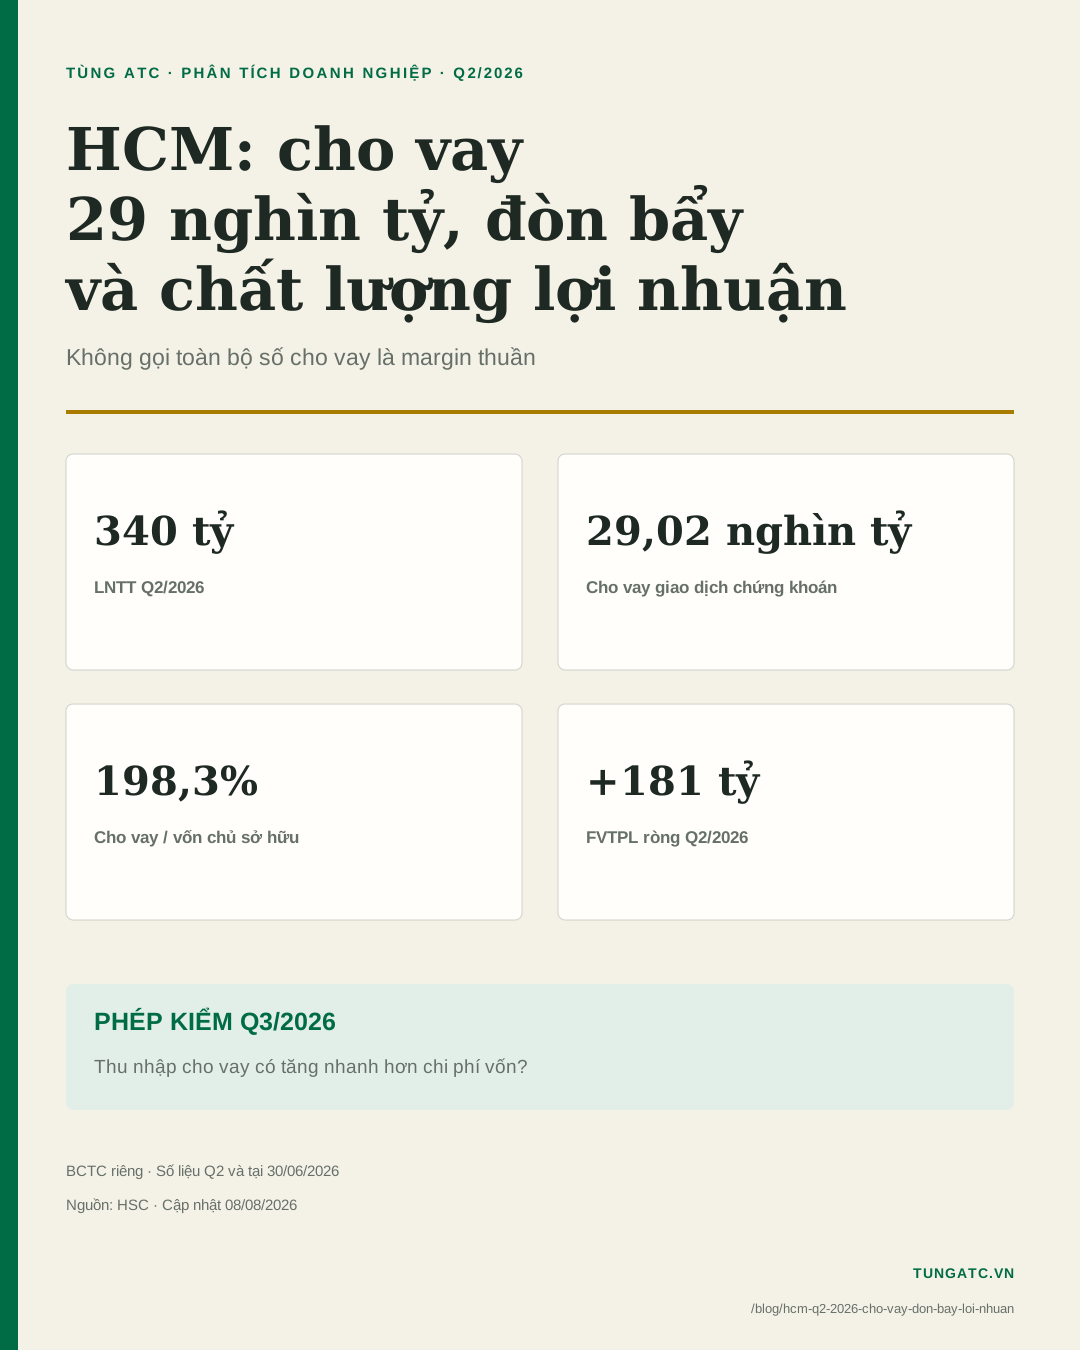
LNTT Q2 tăng 42%, nhưng cho vay giao dịch chứng khoán đã tương đương 198,3% vốn chủ. Chất lượng tăng trưởng phụ thuộc khả năng biến quy mô này thành chênh lệch lãi bền vững mà không làm rủi ro bảng cân đối tăng tương ứng.
- 340 tỷ
- Lợi nhuận trước thuế Q2/2026
- 29,02 nghìn tỷ
- Cho vay giao dịch chứng khoán cuối kỳ
- 198,3%
- Cho vay giao dịch CK / vốn chủ sở hữu
- +181 tỷ
- FVTPL ròng Q2/2026
Góc nhìn của Tùng
LNTT tăng 42% là tín hiệu tích cực, nhưng phép thử thật nằm ở khả năng biến quy mô cho vay gần hai lần vốn chủ thành chênh lệch lãi và ROE bền vững.
Điểm dễ bỏ qua
Số dư 29,02 nghìn tỷ đồng gồm cả margin và ứng trước tiền bán nhưng không được tách riêng. Vì vậy không nên dùng toàn bộ con số như margin thuần hoặc suy ra hiệu quả chỉ từ quy mô cuối kỳ.
Điều kiện kiểm chứng dữ kiện
Phép kiểm biên tập · 06/10/2026: Kiểm chứng bằng chênh lệch tuyệt đối cùng vốn bình quân, nguồn tài trợ và rủi ro phù hợp; môi giới sau chi phí nghiệp vụ; cơ cấu thu nhập và chất lượng tài sản qua nhiều kỳ. ROE cải thiện là bằng chứng bổ sung. Chi phí tăng nhanh hơn thu nhập chưa tự bác bỏ luận điểm.
01 · Kết luận trước
Tăng trưởng lợi nhuận chưa đủ để kết luận hiệu quả
HCM ghi nhận lợi nhuận trước thuế riêng Q2/2026 khoảng 340 tỷ đồng, tăng 42,0% so với cùng kỳ. FVTPL ròng đóng góp khoảng 181 tỷ đồng, còn thu nhập cho vay là động cơ nổi bật trong cấu trúc hoạt động. Các con số cho thấy nền lợi nhuận cải thiện, nhưng chưa trả lời được phần tăng thêm đến từ hiệu quả bền vững hay từ việc sử dụng bảng cân đối lớn hơn.
Phép kiểm quan trọng cho các quý tiếp theo là đặt thu nhập cho vay cạnh chi phí lãi vay, chất lượng tài sản và ROE bình thường hóa. Nếu lợi nhuận không tăng tương xứng với vốn và rủi ro sử dụng, quy mô lớn tự nó không tạo ra chất lượng.
02 · Phạm vi số liệu
29,02 nghìn tỷ đồng không đồng nghĩa toàn bộ là margin
Tại 30/06/2026, BCTC ghi nhận 29,02 nghìn tỷ đồng cho vay giao dịch chứng khoán. Thuyết minh nêu số dư gồm hợp đồng giao dịch ký quỹ và ứng trước tiền bán nhưng không tách riêng hai cấu phần. Vì vậy, cách gọi chính xác là “cho vay giao dịch chứng khoán”, không phải gắn nhãn toàn bộ là dư nợ margin thuần.
03 · Bảng cân đối
Cho vay bằng 198,3% vốn chủ: đọc cùng chi phí vốn
Vốn chủ sở hữu cuối kỳ đạt khoảng 14,64 nghìn tỷ đồng. So với số cho vay giao dịch chứng khoán, tỷ lệ quy mô là 198,3%. Đây là ảnh chụp tại một thời điểm, không phải một kết luận tốt hoặc xấu độc lập.
Một bảng cân đối sử dụng vốn mạnh có thể mở rộng thu nhập lãi khi thanh khoản và nhu cầu vay thuận lợi. Chiều ngược lại, kết quả sẽ nhạy hơn với chi phí huy động, mức sử dụng hạn mức và chất lượng tài sản. Do đó, trọng tâm Q3 không chỉ là dư nợ tăng bao nhiêu mà là phần chênh lệch thu nhập còn lại sau chi phí vốn.
04 · Cơ cấu lợi nhuận
Tách cho vay, môi giới và FVTPL
Thu nhập cho vay tăng 53,5% và chi phí đi vay tăng 76,8% so với Q2/2025, nhưng hiệu số vẫn tăng từ 210,845 lên 256,370 tỷ đồng (+21,6%). So tốc độ tăng đơn lẻ sẽ bỏ sót phần đóng góp tuyệt đối. Doanh thu môi giới giảm 15,5% so với cùng kỳ; sau chi phí nghiệp vụ, phần còn lại giảm từ 62,516 xuống 26,837 tỷ đồng (−57,1%). Đây chưa phải lợi nhuận mảng sau phân bổ quản lý chung và thuế.
Xem bảng cùng kỳ, Q1 suy ra và giới hạn phép tính tại hồ sơ HCM →Thu nhập cho vay là động cơ chính trong snapshot Q2, trong khi môi giới suy yếu. Điều này làm kết quả phụ thuộc nhiều hơn vào bảng cân đối và chênh lệch lãi. Môi giới chỉ trở lại thành kênh tăng trưởng khi thanh khoản thị trường chuyển hóa thành thị phần và doanh thu thực tế, thay vì dừng ở kỳ vọng chung cho toàn ngành.
FVTPL ròng mã 01 − 21 đạt 180,856 tỷ đồng, có cả ảnh hưởng chứng quyền. Thu nhập FVTPL còn có cổ tức và tiền lãi; không loại cả dòng như khoản không lặp lại khi bình thường hóa lợi nhuận.
05 · Điều cần kiểm chứng
Năm phép kiểm cho Q3/2026
- 01. Chênh lệch tuyệt đối thu nhập và chi phí đi vay có cải thiện trên cơ sở vốn và rủi ro phù hợp?
- 02. Báo cáo có tách rõ hơn margin và ứng trước tiền bán?
- 03. Phần môi giới sau chi phí nghiệp vụ có phục hồi cùng doanh thu, thị phần và mức phí?
- 04. Cơ cấu lãi bán, đánh giá lại, cổ tức và tiền lãi trong FVTPL thay đổi thế nào?
- 05. ROE bình thường hóa có cải thiện tương xứng với quy mô vốn sử dụng?
Hỏi đáp
Câu hỏi thường gặp về HCM Q2/2026
Cho vay giao dịch chứng khoán 29,02 nghìn tỷ đồng có phải toàn bộ là margin?
Không nên gọi toàn bộ là margin thuần. Thuyết minh BCTC HCM cho biết số dư gồm hợp đồng giao dịch ký quỹ và ứng trước tiền bán nhưng không tách riêng hai cấu phần.
Lợi nhuận trước thuế HCM Q2/2026 tăng bao nhiêu?
Lợi nhuận trước thuế riêng Q2/2026 đạt khoảng 340 tỷ đồng, tăng 42,0% so với cùng kỳ. Mức tăng cần được đọc cùng thu nhập cho vay, chi phí vốn, môi giới và FVTPL.
Tỷ lệ cho vay trên vốn chủ 198,3% nói lên điều gì?
Đây là tỷ lệ quy mô tại ngày 30/06/2026, cho thấy hoạt động cho vay sử dụng nền vốn lớn. Tỷ lệ không tự kết luận hiệu quả; cần kiểm tra chênh lệch thu nhập cho vay với chi phí huy động và chất lượng tài sản.
Cần theo dõi điều gì ở HCM trong Q3/2026?
Các phép kiểm chính gồm thu nhập cho vay so với chi phí lãi vay, mức tách bạch margin và ứng trước tiền bán, doanh thu cùng thị phần môi giới, FVTPL ròng và ROE bình thường hóa.
Nguồn và đường đọc tiếp