Phương pháp
Điểm bù pha loãng nằm ở tăng trưởng lợi nhuận
EPS = LNST / Số cổ phiếu
Dùng cùng đơn vị và cùng kỳ lợi nhuận để so sánh trước–sau.
LNST giữ EPS = LNST cũ × CP sau / CP cũ
Đây là mức lợi nhuận tối thiểu để EPS cơ học không giảm.
Làm gì khi cổ phiếu bị pha loãng?
Góc nhìn Tùng ATC · Hướng dẫn rà soát ngày
Trước tiên, hãy xác định doanh nghiệp đang phát hành theo hình thức nào và bạn có quyền gì. Sau đó, kiểm tra hiệu quả của vốn đã huy động, mục đích vốn mới, lợi ích trên mỗi cổ phiếu và số tiền bạn có thể tiếp tục đầu tư. Nếu có quyền mua, cần đọc cả thời hạn và điều kiện thực hiện. Quyết định góp thêm vốn phải có cơ sở riêng, ngay cả khi bạn đã nắm giữ cổ phiếu.
Trong cách đánh giá của tôi, doanh nghiệp lớn lên chưa đủ. Tôi muốn thấy lợi ích mà mỗi cổ phiếu được hưởng và cảnh giác khi doanh nghiệp liên tục huy động nhưng chưa chứng minh được hiệu quả của những lần trước.
Xác định đúng điều đang thay đổi
Có ba điều dễ bị gọi chung là “pha loãng”: tỷ lệ sở hữu giảm, lợi nhuận trên mỗi cổ phiếu giảm và giá tham chiếu được điều chỉnh sau quyền. Chúng cần được xem riêng.
Nếu doanh nghiệp chào bán cho cổ đông hiện hữu, hãy kiểm tra quyền được phân bổ, giá mua, thời hạn đăng ký và nộp tiền, cùng điều kiện chuyển nhượng quyền nếu có. Nếu là phát hành riêng lẻ, không mặc định mọi cổ đông đều được tham gia.
Với cổ tức bằng cổ phiếu hoặc chia tách theo cùng tỷ lệ, việc nhận thêm cổ phiếu không tự tạo tiền mới cho doanh nghiệp và không làm giảm tỷ lệ sở hữu. Khi so sánh EPS qua các kỳ, cần đưa dữ liệu về cơ sở có thể so sánh. Giá giảm cơ học sau quyền cũng không tự chứng minh tài sản của cổ đông giảm tương ứng.
Đọc đúng kết quả sở hữu: mức giảm tỷ lệ sở hữu trong máy tính phía trên giả định số cổ phiếu bạn nắm giữ không tăng. Không áp dụng mức giảm đó cho cổ tức cổ phiếu/chia tách cùng tỷ lệ hoặc khi bạn thực hiện đầy đủ quyền mua theo tỷ lệ để giữ nguyên phần sở hữu. Giảm tỷ lệ sở hữu cũng không đồng nghĩa tài sản mất đi cùng tỷ lệ.
Đọc thêm khái niệm pha loãng cổ phiếu. Phần giá sau quyền có công cụ riêng ở cuối hướng dẫn.
1. Kiểm tra hiệu quả của những lần huy động trước
Tôi bắt đầu bằng câu hỏi: số tiền nhận trước đây đã được dùng thế nào?
Hãy đối chiếu mục tiêu cũ với tiến độ sử dụng vốn và kết quả thực tế. Dự án đã hoạt động chưa? Phần vốn lưu động có hỗ trợ doanh thu và khả năng thu tiền không? ROE và biên lợi nhuận thay đổi thế nào? Hiệu quả thấp là tạm thời do đang triển khai, hay kế hoạch không tiến triển như dự kiến?
Việc tiếp tục huy động có thể có lý do hợp lý. Nhưng nếu hiệu quả đợt trước chưa rõ, tôi cần lời giải thích cụ thể trước khi đặt thêm kỳ vọng vào đợt sau. Lịch sử phân bổ vốn của ban lãnh đạo cần được nhìn qua kết quả đó.
2. Xem vốn mới thực sự dùng vào đâu
Tôi dễ chấp nhận hơn khi vốn mới phục vụ hoạt động cốt lõi doanh nghiệp đã làm tốt, có nhu cầu thực tế và kế hoạch triển khai rõ. Tôi cũng có thể chờ kết quả nếu biết cần kiểm chứng điều gì ở từng mốc.
Điều khiến tôi phải xem lại là mục đích sử dụng vốn thay đổi đáng kể so với phương án ban đầu, nhất là khi tiền chuyển sang hoạt động tôi chưa hiểu hoặc chưa thấy liên hệ với năng lực cốt lõi. Nếu vốn dùng để trả nợ, cần xem áp lực tài chính thay đổi ra sao; trả nợ không tự đồng nghĩa tái cấu trúc đã thành công.
Riêng chi phí lương cần đọc đúng bản chất. Lương của nhân sự phục vụ sản xuất và vận hành có thể là chi phí bình thường của hoạt động cốt lõi. Câu hỏi cần đặt ra là: khoản chi có nằm trong phương án vốn, phục vụ hoạt động nào, và doanh nghiệp có khả năng tự tạo tiền để duy trì hoạt động đó hay phải phụ thuộc kéo dài vào nguồn huy động mới?
Một thay đổi phương án không tự động là sai phạm. Nhà đầu tư cần đọc lý do, nội dung công bố, tiến độ và hệ quả đối với lợi ích cổ đông.
3. Đánh giá lợi ích trên mỗi cổ phiếu và thời gian chờ
Lợi nhuận cả doanh nghiệp tăng chưa chắc lợi nhuận trên mỗi cổ phiếu tăng.
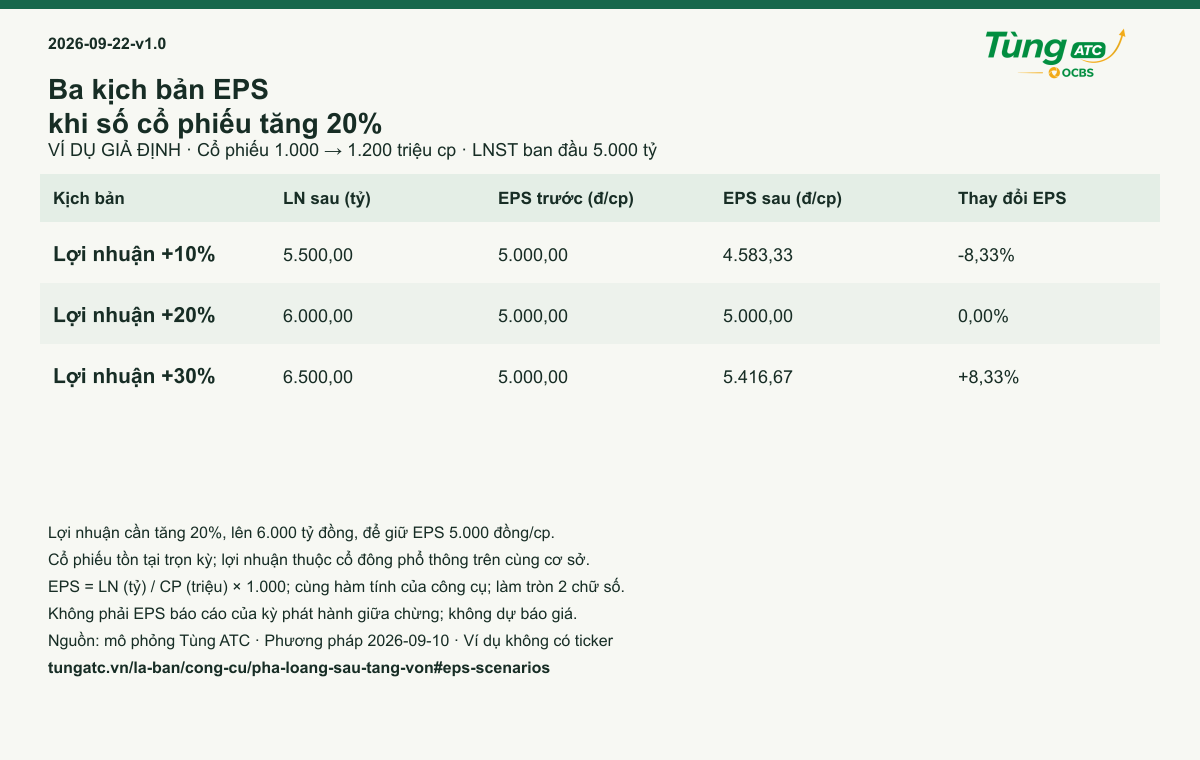
Với cùng ví dụ mặc định trong công cụ: doanh nghiệp có 1.000 triệu cổ phiếu và 5.000 tỷ đồng lợi nhuận năm thuộc cổ đông phổ thông, rồi phát hành thêm 200 triệu cổ phiếu lấy tiền mới. Nếu lợi nhuận sau phát hành đạt 5.500 tỷ đồng, EPS mô phỏng giảm từ 5.000 đồng xuống khoảng 4.583,33 đồng, tương đương giảm 8,33%.
Ví dụ coi số cổ phiếu mỗi phương án tồn tại trọn kỳ, không có quyền thưởng hay công cụ chuyển đổi cần điều chỉnh. Đây không phải dữ liệu HAG, EPS báo cáo của kỳ phát hành giữa chừng hoặc dự báo giá cổ phiếu.
Trong giả định này, lợi nhuận cần đạt 6.000 tỷ đồng, tăng 20%, để EPS giữ ở 5.000 đồng. Nhưng giữ nguyên EPS mới trả lời một phần câu hỏi. Còn phải xem số tiền huy động, rủi ro kinh doanh và thời gian sử dụng vốn có xứng đáng với kết quả đó không.
Tôi chấp nhận độ trễ khi có kế hoạch và tiến độ kiểm chứng được. Điều đó khác với việc liên tục lùi mốc kỳ vọng mà không có bằng chứng mới. Nên xác định mốc giải ngân, vận hành, kết quả cần thấy và phương án nếu tiến độ chậm.
Vốn huy động mới cần tạo thêm bao nhiêu lợi nhuận?
Sau khi tính lợi nhuận cần có để giữ EPS, hãy đặt phần tăng thêm đó cạnh số tiền huy động. Câu hỏi tiếp theo là doanh nghiệp có thể tạo ra kết quả ấy từ đâu và trong bao lâu.
Ví dụ riêng, khác bộ số mặc định trong máy tính: doanh nghiệp có 100 triệu cổ phiếu và 100 tỷ đồng lợi nhuận năm thuộc cổ đông phổ thông, tương ứng EPS 1.000 đồng. Nếu phát hành thêm 20 triệu cổ phiếu, lợi nhuận cần đạt 120 tỷ đồng để giữ EPS, tức tăng thêm 20 tỷ đồng mỗi năm.
| Giá phát hành | Vốn huy động gộp | LN tăng thêm để giữ EPS | LN tăng thêm / vốn gộp |
|---|---|---|---|
| 10.000 đồng/cp | 200 tỷ đồng | 20 tỷ đồng/năm | 10%/năm |
| 20.000 đồng/cp | 400 tỷ đồng | 20 tỷ đồng/năm | 5%/năm |
Cùng số cổ phiếu phát hành thêm, giá phát hành khác nhau tạo ra lượng tiền huy động khác nhau. Với giá 10.000 đồng, phần lợi nhuận cần tăng thêm tương đương 10% số tiền huy động mỗi năm; với giá 20.000 đồng, tỷ lệ này là 5%.
Lợi nhuận tăng thêm để giữ EPS / Vốn huy động gộp = EPS ban đầu / Giá phát hành
Giả định doanh nghiệp đang có lãi, hoạt động cũ giữ nguyên lợi nhuận, phát hành thu tiền đầy đủ và số cổ phiếu tồn tại trọn năm. Bảng chưa tính chi phí phát hành, độ trễ giải ngân hoặc thay đổi khác trong hoạt động. Đây là ví dụ minh họa độc lập, không phải số liệu của một doanh nghiệp.
Ngưỡng này chỉ trả lời câu hỏi giữ EPS. Muốn đánh giá việc huy động có tạo giá trị hay không, còn phải xem dòng tiền, thời gian và rủi ro. Nếu hoạt động cũ cũng tăng hoặc giảm lợi nhuận, cần tách phần đó trước khi đánh giá hiệu quả vốn mới.
Hãy đối chiếu phương án sử dụng vốn với ba điều: nguồn tạo lợi nhuận tăng thêm, mốc bắt đầu có kết quả và bằng chứng cần thấy ở lần kiểm tra tiếp theo.
4. Xem giá phát hành và khả năng góp thêm của bản thân
Giá phát hành thấp hơn một mức giá tham chiếu chưa đủ để kết luận khoản đầu tư hấp dẫn. Cần đọc điều kiện giao dịch, thời gian cổ phiếu được giao dịch, triển vọng sử dụng vốn và mức định giá sau phát hành. Giá phát hành không phải giá trị hợp lý hay mức giá sàn.
Với tôi, mỗi lần góp thêm phải có lý do đầu tư đủ thuyết phục. Tôi cũng tính lại tiền cần dùng cho đời sống và mức tập trung của danh mục. Một doanh nghiệp phù hợp không có nghĩa mọi thời điểm và mọi quy mô góp vốn đều phù hợp.
Nếu chưa có quyền tham gia, việc mua thêm trên sàn là một giao dịch khác; không đồng nhất với việc trực tiếp góp tiền cho doanh nghiệp qua đợt phát hành.
Có thể đối chiếu thêm cách tôi dùng định giá để kiểm tra giả định đầu tư.
HAG: khi tôi kỳ vọng tiến độ nhanh hơn điều có thể kiểm chứng
Khi nhìn lại giai đoạn đầu tư HAG 2021–2022, tôi nhớ mình đã đặt nhiều kỳ vọng vào khả năng có đối tác và huy động vốn để hỗ trợ tái cấu trúc. Tôi nghĩ kết quả sẽ đến nhanh và giá phát hành sẽ cao hơn nhiều so với mức sau này được công bố. Kỳ vọng đó góp phần khiến tôi duy trì nắm giữ trong một thời gian dài.
Đối chiếu về sau, báo cáo kết quả chào bán riêng lẻ ngày 22/04/2024 (trang 2–3) ghi nhận 130 triệu cổ phiếu được phân phối, giá 10.000 đồng/cổ phiếu và ngày kết thúc chào bán 19/04/2024. Đây là dữ kiện nhìn lại sau sự kiện, không phải thông tin tôi đã có đầy đủ khi ra quyết định từ năm 2021.
Bài học của tôi là phải dành chỗ cho khả năng tiến độ chậm hơn và điều kiện khác kỳ vọng. Một phương án được công bố, việc huy động được tiền và kết quả sử dụng vốn là những mốc khác nhau. Trải nghiệm rộng hơn nằm trong bài Cổ phiếu tôi đã “Fall in love”.
Hồi tưởng 2021–2022 và hồ sơ 2024 là hai phần đối chiếu riêng; không xác nhận nắm giữ liên tục tới 2024, tham gia đợt riêng lẻ hoặc một thương vụ duy nhất kéo dài qua các năm.
Góp thêm, giữ nguyên hay đánh giá lại?
| Tình huống | Hướng cân nhắc |
|---|---|
| Hiểu mục đích vốn, triển vọng có cơ sở, giá và điều kiện phù hợp, tiền cá nhân đáp ứng. | Cân nhắc góp thêm nếu có quyền/đủ điều kiện tham gia; tính lại tỷ trọng sau góp. |
| Khoản đầu tư vẫn phù hợp nhưng chưa đủ cơ sở bỏ thêm tiền. | Có thể tiếp tục giữ mà không góp thêm; hiểu tác động lên sở hữu và xử lý quyền nếu có. |
| Có quyền mua nhưng không định thực hiện. | Kiểm tra khả năng chuyển nhượng, thời hạn và thủ tục thực tế; không mặc định quyền luôn bán được. |
| Góp thêm ảnh hưởng tiền cần dùng hoặc khiến danh mục quá tập trung. | Điều chỉnh quy mô dự kiến hoặc không góp thêm theo khả năng tài chính. |
| Mục đích, tiến độ hoặc kết quả thay đổi làm cơ sở đầu tư yếu đi. | Đánh giá lại khoản đầu tư và các lựa chọn giảm rủi ro; không suy ra hành động tự động chỉ từ một chỉ tiêu. |
Bảng là khung cân nhắc, không phải tín hiệu giao dịch. Ba nguyên tắc tôi ưu tiên là góp thêm có cơ sở, giữ quyền không góp thêm và bảo vệ khả năng chủ động về tiền.
Ghi trước mốc kiểm chứng tiếp theo
Trước khi quyết định, hãy ghi ngắn cho từng mục đích sử dụng vốn:
- Kế hoạch
- Vốn dùng cho việc gì? Mốc giải ngân, vận hành và kết quả dự kiến là gì?
- Thực tế
- Đã làm được gì so với kế hoạch? Mục đích hoặc hiệu quả có thay đổi không?
- Nguồn và kỳ đối chiếu
- Ghi tên văn bản, ngày công bố, kỳ báo cáo và trang số liệu để có thể kiểm tra lại.
- Mốc kiểm chứng tiếp theo
- Khi nào xem lại? Nếu chậm, bằng chứng nào đủ để tiếp tục chờ và thay đổi nào khiến bạn phải đánh giá lại?
Nếu có quyền mua, ghi riêng hạn cần xử lý ngay và kiểm tra tiền cá nhân trước khi cam kết. Không chờ đến kỳ báo cáo tiếp theo nếu quyền hết hạn trước đó.
Hãy quay lại vùng nhập liệu để thử các kịch bản lợi nhuận. Sau phép tính, quay lại câu hỏi quan trọng hơn: điều gì khiến kịch bản đó có thể xảy ra và bạn có đủ khả năng chờ không?
Câu hỏi thường gặp
Số cổ phiếu tăng có luôn làm EPS giảm không?
Với doanh nghiệp đang có lãi và mô phỏng số cổ phiếu tồn tại trọn kỳ, EPS phụ thuộc vào việc lợi nhuận tăng nhanh hay chậm hơn số cổ phiếu. Nếu cả hai cùng tăng 20%, EPS giữ nguyên. Khi đọc báo cáo thực tế, cần dùng số cổ phiếu bình quân và các điều chỉnh phù hợp; đặc biệt đưa số liệu về cùng cơ sở sau chia tách hoặc cổ tức bằng cổ phiếu.
Vì sao phải nhập lợi nhuận kỳ vọng sau phát hành?
Đây là biến giúp kiểm tra vốn mới có khả năng tạo thêm lợi nhuận hay không. Hãy dùng nhiều kịch bản thay vì coi một dự báo là chắc chắn.
Chiết khấu giá phát hành có đảm bảo tạo giá trị không?
Không. Chiết khấu chỉ mô tả chênh lệch giá tại một thời điểm; giá trị dài hạn phụ thuộc hiệu quả sử dụng vốn, thời gian triển khai và rủi ro kinh doanh.
Không góp thêm có bắt buộc phải bán không?
Không. Bạn có thể tiếp tục giữ nếu cơ sở đầu tư còn phù hợp và chấp nhận tác động của đợt phát hành. Nếu có quyền mua mà không thực hiện, hãy kiểm tra điều kiện, thời hạn và khả năng chuyển nhượng quyền thực tế; không mặc định quyền luôn bán được. Cần tính riêng tiền cần dùng và mức tập trung của danh mục.
Phát hành riêng lẻ có cho mọi cổ đông quyền mua không?
Không. Đối tượng và điều kiện tham gia phụ thuộc phương án của từng đợt phát hành. Cổ đông đang nắm giữ không mặc nhiên có quyền mua như trong đợt chào bán cho cổ đông hiện hữu. Mua thêm trên sàn là một giao dịch khác với góp vốn trực tiếp qua đợt phát hành.