Báo Cáo Ngành Chứng Khoán Q1/2026: Nghịch Lý Fundamentals–Kỳ Vọng Và Top Pick Nâng Hạng FTSE
Báo cáo lịch sử Q1/2026 của 12 công ty chứng khoán, với định giá chốt ngày 04/06/2026. Dùng để đối chiếu lợi nhuận, margin và rủi ro theo kỳ; các kịch bản phản ánh thời điểm lập báo cáo. Đã có báo cáo Q2/2026 để đọc tiếp.
Tóm tắt phân tích · Đọc trong 30 giây
Góc nhìn phân tích
Báo cáo lưu lại kết quả Q1/2026 của 12 công ty chứng khoán và định giá chốt 04/06/2026. Dùng làm mốc đối chiếu cơ cấu lợi nhuận, dư nợ cho vay và hiệu quả vốn với kỳ sau; các lựa chọn và kịch bản trong bản gốc không phải đánh giá tại ngày đọc.
- 7.633 tỷLNTT 12 CTCK trong mẫu · Q1/2026
- −10→47%Vùng giảm giá được ghi nhận trong bản lịch sử
- ~246K tỷƯớc tính margin toàn ngành trong bản gốc; khác phạm vi 12 CTCK
Điểm dễ bỏ qua
Tổng lợi nhuận tăng chưa cho biết phần nào có thể lặp lại. Khi đối chiếu kỳ sau, tách môi giới, thu nhập cho vay, tự doanh và chi phí vốn; không so trực tiếp tổng của mẫu Q1 gồm 12 CTCK với mẫu Q2 gồm 13 CTCK để suy ra tăng trưởng ngành.
Điều có thể làm thay đổi nhận định
Khi đánh giá lại luận điểm cũ, kiểm tra lợi nhuận cốt lõi, chi phí vốn và ROE qua kỳ mới. Một lịch nâng hạng không tự xác nhận dòng vốn đã vào hoặc lợi nhuận của từng CTCK đã cải thiện.
Chân trời & theo dõi tiếp
Đọc báo cáo Q2/2026 để đối chiếu kỳ tài chính mới hơn. Với diễn biến nâng hạng sau mốc tháng 9/2026, mở hồ sơ FTSE có nguồn và ngày cập nhật; không dùng lịch theo dõi của bản Q1 làm lịch sắp tới.

Bộ dữ liệu ngành · Q1/2026
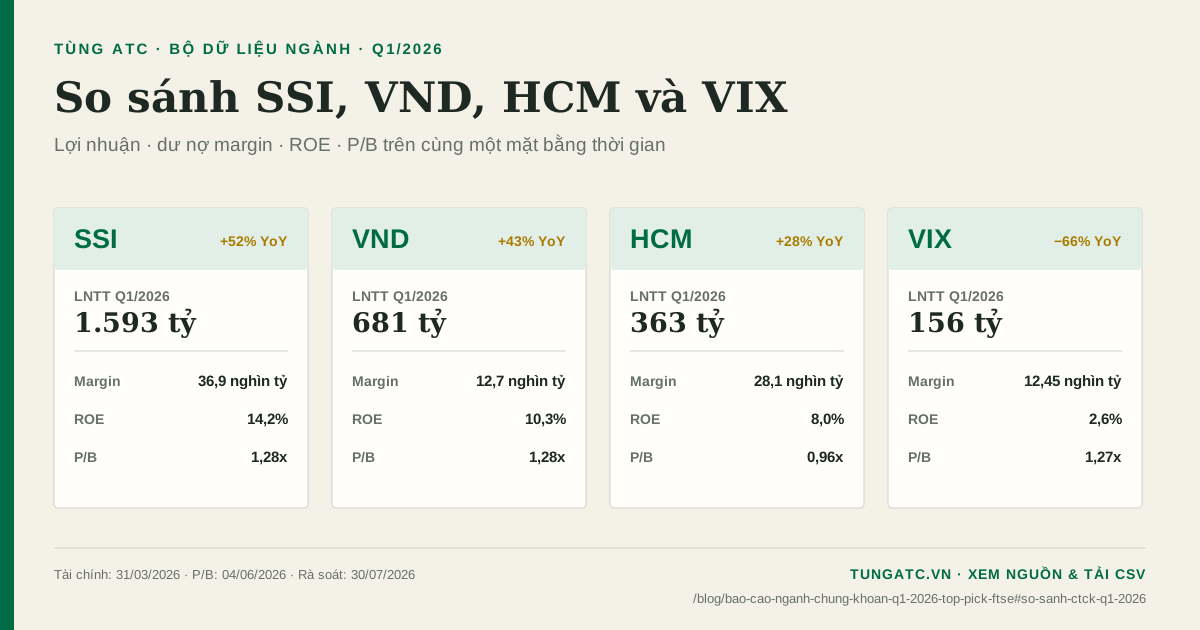
So sánh CTCK Q1/2026: SSI, VND, HCM và VIX
Bảng dữ liệu đặt lợi nhuận trước thuế, dư nợ margin, ROE và P/B của SSI, VND, HCM và VIX trên cùng một mặt bằng thời gian. Đây là snapshot có ngày chốt, không phải dữ liệu thời gian thực.
Đối chiếu Q1 với Q2 thế nào?
- Chọn cùng doanh nghiệp và cùng phạm vi báo cáo riêng hoặc hợp nhất. Mẫu Q1 có 12 CTCK, mẫu Q2 có 13 CTCK; chênh lệch tổng hai mẫu chưa phải tăng trưởng ngành.
- So lợi nhuận phát sinh trong từng quý với nhau; tách số quý khỏi số lũy kế. Dư nợ cho vay là số dư cuối kỳ, cần đọc cùng thu nhập cho vay và chi phí vốn.
- Giữ nguyên mốc giá 04/06/2026 của bảng P/B này. Muốn đánh giá hiện tại, cần giá và giá trị sổ sách cùng cơ sở, có xử lý thay đổi vốn; không lấy mức giá cũ làm vùng mua hôm nay.
Các mục “Top Pick” và kịch bản phía dưới lưu lại góc nhìn tại thời điểm lập báo cáo. Diễn biến nâng hạng được theo dõi riêng tại hồ sơ FTSE Việt Nam.
- Số liệu tài chính
- Chốt 31/03/2026
- Snapshot P/B
- Giá đóng cửa 04/06/2026
- Rà soát nguồn
- 30/07/2026
Cách đọc nhanh 4 mã
Tải xuống · trích dẫn · phân phối
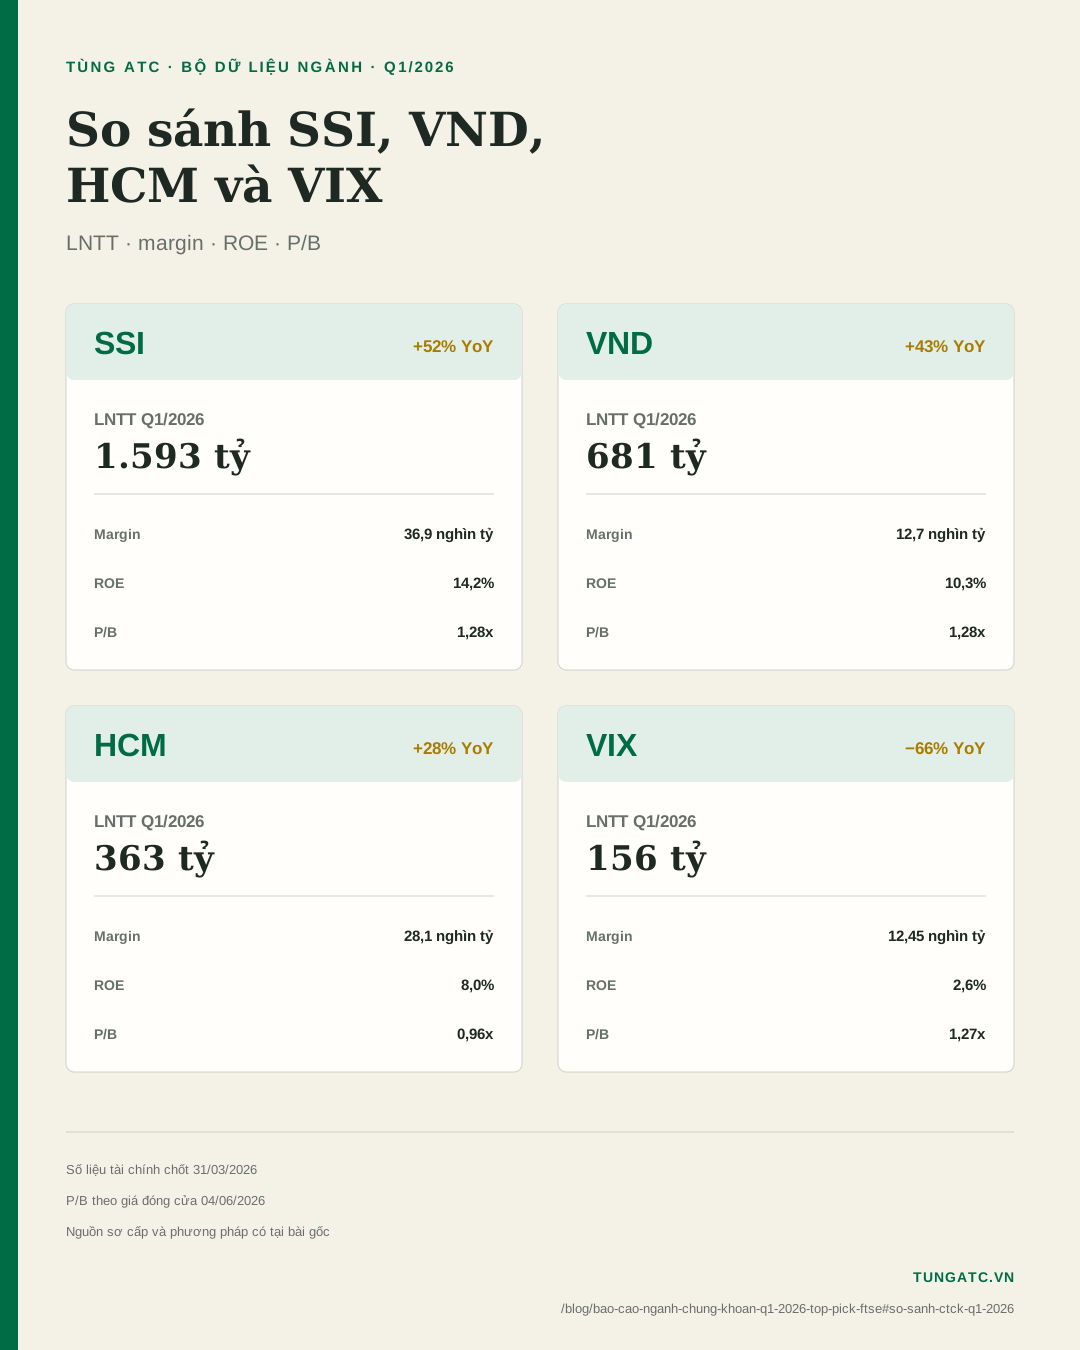
Vuốt ngang để xem P/B và cách đọc dữ kiện →
| Mã | LNTT Q1 | Margin cuối kỳ | ROE | P/B | Cách đọc dữ kiện |
|---|---|---|---|---|---|
| SSI | 1.593 tỷ+52% YoY | 36,9 nghìn tỷ | 14,2% | 1,28x | Quy mô lợi nhuận và ROE cao nhất trong nhóm bốn mã; tỷ lệ margin/VCSH 0,93x theo báo cáo gốc. |
| VND | 681 tỷ+43% YoY | 12,7 nghìn tỷ | 10,3% | 1,28x | Lợi nhuận phục hồi so với cùng kỳ; quy mô margin thấp hơn SSI và HCM trong snapshot này. |
| HCM | 363 tỷ+28% YoY | 28,1 nghìn tỷ | 8,0% | 0,96x | Dư nợ margin lớn nhưng ROE thấp hơn SSI và VND; margin/VCSH 1,95x theo báo cáo gốc. |
| VIX | 156 tỷ−66% YoY | 12,45 nghìn tỷ | 2,6% | 1,27x | Margin tăng 100,36% YoY nhưng lợi nhuận Q1 chịu ảnh hưởng lớn từ FVTPL; không nên đọc P/E quý như mức bình thường hóa. |
Phương pháp và giới hạn
- • LNTT và dư nợ margin lấy từ bảng Q1/2026 đã công bố trong bài; đơn vị được làm tròn để so sánh.
- • ROE giữ nguyên theo báo cáo gốc. P/B dùng giá đóng cửa 04/06/2026 và giá trị sổ sách Q1/2026.
- • Không so sánh trực tiếp P/E của VIX do lợi nhuận quý chịu ảnh hưởng lớn từ FVTPL.
- • Snapshot không tự cập nhật; cần thay toàn bộ cùng một kỳ báo cáo khi chuyển sang Q2/2026.
Mục lụcTrong bài này
Cách dùng báo cáo này: số liệu Q1/2026 và định giá ngày 04/06/2026 được giữ lại để đối chiếu lịch sử, không đại diện cho trạng thái hiện tại. Khi so với kỳ sau, cần kiểm tra lại phạm vi doanh nghiệp và kỳ dữ liệu. Đọc tiếp báo cáo ngành chứng khoán Q2/2026.
Phạm vi: 12 CTCK niêm yết — SSI · VND · HCM · VCI · TCX · VCK · VPX · SHS · MBS · CTS · FTS · VIX | 04/06/2026 | Tài liệu nội bộ — Không phải khuyến nghị đầu tư.
I. Tóm Tắt Điều Hành
Luận điểm trung tâm:Bản lịch sử Q1/2026, định giá chốt 04/06/2026. Các mức tăng giảm và dự phóng dưới đây thuộc thời điểm này. Đối chiếu 10/09/2026: FTSE đã công bố lộ trình bốn đợt 10/20/35/35% vào tháng 9/2026, 3/2027, 6/2027 và 9/2027. Ước tính 1,5–2 tỷ USD là kịch bản của bản phân tích, không phải dòng vốn cam kết hay đã vào thị trường.
| # | Chỉ báo | Ý nghĩa | Nguồn tham khảo |
|---|---|---|---|
| 01 | SSI · VND · VIX | 3 luận điểm bổ sung: chất lượng dẫn đầu (SSI) / phục hồi từ vùng trũng (VND) / nguồn lực vốn cho chu kỳ mới (VIX) | ⭐ TOP PICK |
| 02 | VCK · MBS | ROE cao nhất ngành (16,9% / 15,8%), P/B ≤1,3x — chất lượng đang bị định giá thấp | Tier 1 — Tích Lũy |
| 03 | TCX · VCI · FTS | Tăng trưởng tốt nhưng định giá (TCX P/B 2,05x) hoặc ROE thấp (VCI 7,3%) cần cân nhắc | Tier 2 — Theo Dõi |
| 04 | HCM · VPX · SHS | Cần cải thiện biên lợi nhuận / ROE thấp; HCM cho vay/VCSH khoảng 1,95 lần theo bảng lịch sử. Phải tách khoản cho vay ứng trước và đối chiếu vốn chủ pháp lý trước khi so với giới hạn margin. | Tier 3 — Theo Dõi |
| 05 | CTS | Nợ/VCSH 3,23x cao nhất ngành. Chi phí lãi vay tăng gần gấp đôi. LNTT -38,2% YoY. | Tier 4 — Thận Trọng |
SSI · VND · VIX
Ý nghĩa
3 luận điểm bổ sung: chất lượng dẫn đầu (SSI) / phục hồi từ vùng trũng (VND) / nguồn lực vốn cho chu kỳ mới (VIX)
Nguồn
⭐ TOP PICK
VCK · MBS
Ý nghĩa
ROE cao nhất ngành (16,9% / 15,8%), P/B ≤1,3x — chất lượng đang bị định giá thấp
Nguồn
Tier 1 — Tích Lũy
TCX · VCI · FTS
Ý nghĩa
Tăng trưởng tốt nhưng định giá (TCX P/B 2,05x) hoặc ROE thấp (VCI 7,3%) cần cân nhắc
Nguồn
Tier 2 — Theo Dõi
HCM · VPX · SHS
Ý nghĩa
Cần cải thiện biên lợi nhuận / ROE thấp; HCM cho vay/VCSH khoảng 1,95 lần theo bảng lịch sử. Phải tách khoản cho vay ứng trước và đối chiếu vốn chủ pháp lý trước khi so với giới hạn margin.
Nguồn
Tier 3 — Theo Dõi
CTS
Ý nghĩa
Nợ/VCSH 3,23x cao nhất ngành. Chi phí lãi vay tăng gần gấp đôi. LNTT -38,2% YoY.
Nguồn
Tier 4 — Thận Trọng
II. Bối Cảnh — Nghịch Lý Fundamentals vs. Kỳ Vọng
VN-Index kết phiên 2/6/2026: 1.826,47 điểm, thử thách hỗ trợ 1.800–1.810. P/B ~1,6x (chiết khấu 21,5% vs. TB 5 năm), P/E trailing 13,5–13,8x (vs. TB 10 năm 15,4x). Tổng doanh thu 12 CTCK đạt ~20.009 tỷ — tăng trưởng tốt YoY. Dư nợ margin ~246.000 tỷ. Nhưng giá CK giảm -10% đến -47% từ đỉnh — thị trường định giá theo thanh khoản spot, bỏ qua catalyst nâng hạng.
| # | Chỉ báo | Ý nghĩa | Nguồn tham khảo |
|---|---|---|---|
| 01 | Đỉnh T8/2025 | GTGD bình quân ~55.000 tỷ/phiên. Kỳ vọng nhóm CK cực đại. Đây là điểm phân phối và bán. | Baseline 100% |
| 02 | Trung bình năm 2025 | GTGD bình quân 28.900 tỷ/phiên (+37% YoY). Thanh khoản duy trì tốt. | −47% vs. đỉnh |
| 03 | Tháng 5/2026 | GTGD bình quân HOSE ~20.440 tỷ/phiên. Thấp nhất từ đầu năm. Kỳ vọng bị thu hẹp mạnh. | −63% vs. đỉnh |
| 04 | Phiên 1/6/2026 | ~16.400 tỷ/phiên. Tâm lý tiêu cực cực đại — nơi mispricing thường lớn nhất. | −70% vs. đỉnh |
Đỉnh T8/2025
Ý nghĩa
GTGD bình quân ~55.000 tỷ/phiên. Kỳ vọng nhóm CK cực đại. Đây là điểm phân phối và bán.
Nguồn
Baseline 100%
Trung bình năm 2025
Ý nghĩa
GTGD bình quân 28.900 tỷ/phiên (+37% YoY). Thanh khoản duy trì tốt.
Nguồn
−47% vs. đỉnh
Tháng 5/2026
Ý nghĩa
GTGD bình quân HOSE ~20.440 tỷ/phiên. Thấp nhất từ đầu năm. Kỳ vọng bị thu hẹp mạnh.
Nguồn
−63% vs. đỉnh
Phiên 1/6/2026
Ý nghĩa
~16.400 tỷ/phiên. Tâm lý tiêu cực cực đại — nơi mispricing thường lớn nhất.
Nguồn
−70% vs. đỉnh
III. Kết Quả Kinh Doanh Q1/2026 — 12 Mã
Tổng LNTT 12 CTCK ~7.633 tỷ. Ba dẫn đầu: SSI (1.593 tỷ), VCK (1.547 tỷ), TCX (1.459 tỷ) — chiếm ~60% tổng LNTT ngành. Cập nhật: VIX dư nợ margin cuối Q1/2026 đạt 12.453,09 tỷ (+100,36% YoY) theo BCTC Q1/2026 — xác nhận VIX đang triển khai vốn huy động vào core business.
Bảng số liệu
KQKD Q1/2026 — 12 mã
SSI, VCK, TCX dẫn đầu lợi nhuận; VIX nổi bật ở tăng trưởng margin
| Mã CK | Doanh thu | LNTT | Margin | ROE |
|---|---|---|---|---|
| SSI | +47% YoY | 1.593 tỷ (+52%) | 36,9k tỷ | 14,2% |
| VND | +44% YoY | 681 tỷ (+43%) | 12,7k tỷ | 10,3% |
| HCM | +65% YoY | 363 tỷ (+28%) | 28,1k tỷ | 8,0% |
| VCI | +37% YoY | 404 tỷ (+29%) | 16,6k tỷ | 7,3% |
| TCX | +72% YoY | 1.459 tỷ (+11%) | 44,8k tỷ | 10,3% |
| VCK | +308% YoY | 1.547 tỷ (+68%) | 30,4k tỷ | 16,9% |
| ↳ Môi giới 1.003 tỷ/quý — dẫn đầu ngành | ||||
| VPX | +1% YoY | 515 tỷ | 36,3k tỷ | 5,1% |
| SHS | +52% YoY | 280 tỷ (+9%) | 10,5k tỷ | 7,3% |
| MBS | +21% YoY | 368 tỷ (+7%) | 15,5k tỷ | 15,8% |
| CTS | −22% YoY | 82 tỷ (−38%) | 5,4k tỷ | 9,1% |
| ↳ Chi phí lãi vay tăng gần gấp đôi (140 tỷ) | ||||
| FTS | +21% YoY | 184 tỷ (+7%) | 6,2k tỷ | 14,3% |
| VIX | +69% YoY | 156 tỷ (−66%) | 12,45k tỷ (+100,36%) | 2,6% |
| ↳ Lỗ FVTPL 1.204 tỷ kéo lùi LNTT; margin đây là điểm sáng xác nhận triển khai vốn | ||||
SSI
- Doanh thu
- +47% YoY
- LNTT
- 1.593 tỷ (+52%)
- Margin
- 36,9k tỷ
- ROE
- 14,2%
VND
- Doanh thu
- +44% YoY
- LNTT
- 681 tỷ (+43%)
- Margin
- 12,7k tỷ
- ROE
- 10,3%
HCM
- Doanh thu
- +65% YoY
- LNTT
- 363 tỷ (+28%)
- Margin
- 28,1k tỷ
- ROE
- 8,0%
VCI
- Doanh thu
- +37% YoY
- LNTT
- 404 tỷ (+29%)
- Margin
- 16,6k tỷ
- ROE
- 7,3%
TCX
- Doanh thu
- +72% YoY
- LNTT
- 1.459 tỷ (+11%)
- Margin
- 44,8k tỷ
- ROE
- 10,3%
VCK
- Doanh thu
- +308% YoY
- LNTT
- 1.547 tỷ (+68%)
- Margin
- 30,4k tỷ
- ROE
- 16,9%
Môi giới 1.003 tỷ/quý — dẫn đầu ngành
VPX
- Doanh thu
- +1% YoY
- LNTT
- 515 tỷ
- Margin
- 36,3k tỷ
- ROE
- 5,1%
SHS
- Doanh thu
- +52% YoY
- LNTT
- 280 tỷ (+9%)
- Margin
- 10,5k tỷ
- ROE
- 7,3%
MBS
- Doanh thu
- +21% YoY
- LNTT
- 368 tỷ (+7%)
- Margin
- 15,5k tỷ
- ROE
- 15,8%
CTS
- Doanh thu
- −22% YoY
- LNTT
- 82 tỷ (−38%)
- Margin
- 5,4k tỷ
- ROE
- 9,1%
Chi phí lãi vay tăng gần gấp đôi (140 tỷ)
FTS
- Doanh thu
- +21% YoY
- LNTT
- 184 tỷ (+7%)
- Margin
- 6,2k tỷ
- ROE
- 14,3%
VIX
- Doanh thu
- +69% YoY
- LNTT
- 156 tỷ (−66%)
- Margin
- 12,45k tỷ (+100,36%)
- ROE
- 2,6%
Lỗ FVTPL 1.204 tỷ kéo lùi LNTT; margin đây là điểm sáng xác nhận triển khai vốn
VIX: LNTT thấp do lỗ đánh giá lại FVTPL 1.204 tỷ — không phản ánh chất lượng vốn. Margin +100,36% YoY.
Nguồn: BCTC Q1/2026. Margin = dư nợ cho vay margin; LNTT = lợi nhuận trước thuế
IV. Định Giá — So Sánh Peer & Drawdown (04/06/2026)
Bảng số liệu
Định giá — So sánh peer & drawdown
Giá cổ phiếu đã chiết khấu mạnh hơn nền lợi nhuận Q1/2026
| Mã CK | Giá | Drawdown | Upside | P/B | P/E ann | ROE |
|---|---|---|---|---|---|---|
| SSI | 27.100đ | −31,4% | +45,8% | 1,28x | 10,0x | 14,2% |
| VND | 17.800đ | −32,8% | +48,9% | 1,28x | 12,6x | 10,3% |
| VIX | 17.900đ | −47,4% | +89,9% | 1,27x | 54,6x* | 2,6% |
| ↳ * P/E cao do LNTT Q1 bất thường; xét theo P/B và tiềm năng vốn | ||||||
| VCK | 32.200đ | −15,0% | +17,7% | 1,00x | 6,1x | 16,9% |
| MBS | 20.000đ | −39,4% | +65,0% | 1,26x | 9,0x | 15,8% |
| HCM | 27.350đ | −10,3% | +11,4% | 0,96x | 11,9x | 8,0% |
| VCI | 24.350đ | −31,8% | +46,6% | 1,61x | 21,6x | 7,3% |
| TCX | 40.300đ | −24,0% | +31,5% | 2,05x | 20,0x | 10,3% |
| VPX | 26.500đ | −22,1% | +28,3% | 1,00x | 20,7x | 5,1% |
| SHS | 18.200đ | −38,7% | +63,2% | 1,29x | 18,3x | 7,3% |
| FTS | 24.100đ | −41,9% | +72,2% | 1,75x | 13,4x | 14,3% |
| CTS | 27.600đ | −39,5% | +65,2% | 1,02x | 11,3x | 9,1% |
| ↳ Drawdown & upside hấp dẫn bề ngoài nhưng Nợ/VCSH 3,23x — Tier 4 Thận Trọng | ||||||
SSI
- Giá
- 27.100đ
- Drawdown
- −31,4%
- Upside
- +45,8%
- P/B
- 1,28x
- P/E ann
- 10,0x
- ROE
- 14,2%
VND
- Giá
- 17.800đ
- Drawdown
- −32,8%
- Upside
- +48,9%
- P/B
- 1,28x
- P/E ann
- 12,6x
- ROE
- 10,3%
VIX
- Giá
- 17.900đ
- Drawdown
- −47,4%
- Upside
- +89,9%
- P/B
- 1,27x
- P/E ann
- 54,6x*
- ROE
- 2,6%
* P/E cao do LNTT Q1 bất thường; xét theo P/B và tiềm năng vốn
VCK
- Giá
- 32.200đ
- Drawdown
- −15,0%
- Upside
- +17,7%
- P/B
- 1,00x
- P/E ann
- 6,1x
- ROE
- 16,9%
MBS
- Giá
- 20.000đ
- Drawdown
- −39,4%
- Upside
- +65,0%
- P/B
- 1,26x
- P/E ann
- 9,0x
- ROE
- 15,8%
HCM
- Giá
- 27.350đ
- Drawdown
- −10,3%
- Upside
- +11,4%
- P/B
- 0,96x
- P/E ann
- 11,9x
- ROE
- 8,0%
VCI
- Giá
- 24.350đ
- Drawdown
- −31,8%
- Upside
- +46,6%
- P/B
- 1,61x
- P/E ann
- 21,6x
- ROE
- 7,3%
TCX
- Giá
- 40.300đ
- Drawdown
- −24,0%
- Upside
- +31,5%
- P/B
- 2,05x
- P/E ann
- 20,0x
- ROE
- 10,3%
VPX
- Giá
- 26.500đ
- Drawdown
- −22,1%
- Upside
- +28,3%
- P/B
- 1,00x
- P/E ann
- 20,7x
- ROE
- 5,1%
SHS
- Giá
- 18.200đ
- Drawdown
- −38,7%
- Upside
- +63,2%
- P/B
- 1,29x
- P/E ann
- 18,3x
- ROE
- 7,3%
FTS
- Giá
- 24.100đ
- Drawdown
- −41,9%
- Upside
- +72,2%
- P/B
- 1,75x
- P/E ann
- 13,4x
- ROE
- 14,3%
CTS
- Giá
- 27.600đ
- Drawdown
- −39,5%
- Upside
- +65,2%
- P/B
- 1,02x
- P/E ann
- 11,3x
- ROE
- 9,1%
Drawdown & upside hấp dẫn bề ngoài nhưng Nợ/VCSH 3,23x — Tier 4 Thận Trọng
P/B bình quân nhóm 1,28x vs. TB 5 năm 2,3x (chiết khấu ~44%). P/E VIX bất thường do LNTT quý lỗ FVTPL — xét P/B và tiềm năng vốn thay thế.
Nguồn: Giá đóng cửa 04/06/2026. P/E ann = EPS Q1×4, chỉ định hướng — có sai số
| # | Chỉ báo | Ý nghĩa | Nguồn tham khảo |
|---|---|---|---|
| 01 | Kỳ vọng thị trường đang sai ở đâu? | Đây là suy luận tại ngày 04/06/2026: định giá có thể chịu sức ép từ thanh khoản Q2. Chưa có bằng chứng đo được rằng thị trường đã bỏ qua toàn bộ thông tin FTSE hoặc mức chênh lệch chắc chắn sẽ thu hẹp. | Mispricing |
| 02 | Nếu thesis sai, downside là bao nhiêu? | P/B 0,96–1,28x gần/dưới book value (trừ TCX, VCI, FTS). Kịch bản xấu (FTSE delay + TT yếu): downside thêm −10–15% nhóm chất lượng. | Downside hạn chế |
| 03 | Catalyst 6–12 tháng là gì? | FTSE Russell nâng hạng T9/2026: 1,5–2 tỷ USD ETF/passive. Thanh khoản hồi phục → tất cả mảng (môi giới, margin, tự doanh) cùng cải thiện. | FTSE T9/2026 |
| 04 | Định giá phản ánh bao nhiêu kỳ vọng? | P/B 1,28x = kịch bản base (không nâng hạng). Bull case (nâng hạng + TK hồi) → P/B 2,3–2,8x → upside 30–80%. | Re-rating tiềm năng |
Kỳ vọng thị trường đang sai ở đâu?
Ý nghĩa
Đây là suy luận tại ngày 04/06/2026: định giá có thể chịu sức ép từ thanh khoản Q2. Chưa có bằng chứng đo được rằng thị trường đã bỏ qua toàn bộ thông tin FTSE hoặc mức chênh lệch chắc chắn sẽ thu hẹp.
Nguồn
Mispricing
Nếu thesis sai, downside là bao nhiêu?
Ý nghĩa
P/B 0,96–1,28x gần/dưới book value (trừ TCX, VCI, FTS). Kịch bản xấu (FTSE delay + TT yếu): downside thêm −10–15% nhóm chất lượng.
Nguồn
Downside hạn chế
Catalyst 6–12 tháng là gì?
Ý nghĩa
FTSE Russell nâng hạng T9/2026: 1,5–2 tỷ USD ETF/passive. Thanh khoản hồi phục → tất cả mảng (môi giới, margin, tự doanh) cùng cải thiện.
Nguồn
FTSE T9/2026
Định giá phản ánh bao nhiêu kỳ vọng?
Ý nghĩa
P/B 1,28x = kịch bản base (không nâng hạng). Bull case (nâng hạng + TK hồi) → P/B 2,3–2,8x → upside 30–80%.
Nguồn
Re-rating tiềm năng
V. Top Pick 2026 — SSI · VND · VIX
⭐ SSI — Chất Lượng Dẫn Đầu
LNTT Q1/2026: 1.593 tỷ (+52,2% YoY) dẫn đầu ngành. Vị thế mạnh nhất trong phân khúc quản lý tổ chức và tư vấn niêm yết — mảng hưởng lợi trực tiếp nhất khi FTSE nâng hạng. VCSH 39.668 tỷ, Margin/VCSH 0,93x — an toàn, còn room tăng trưởng. Cho vay +67% YoY, tự doanh FVTPL lãi ròng 773,8 tỷ. ROE 14,2%, P/B 1,28x — chiết khấu sâu so với lịch sử. FVTPL 42.429 tỷ nhưng cơ cấu chủ yếu CCTG (27.810 tỷ), cổ phiếu niêm yết chỉ 184 tỷ.
⭐ VND — Phục Hồi Từ Vùng Trũng
LNTT Q1/2026: 681 tỷ (+42,5% YoY). Doanh thu +43,6% YoY. Đòn bẩy thấp nhất Top Pick: Margin/VCSH 0,59x, Nợ/VCSH 1,03x — dư địa mở rộng lớn. Kế hoạch tăng vốn đang khởi động — catalyst độc lập để phục hồi thị phần. Upside to peak +48,9%, P/B 1,28x. Risk/reward hấp dẫn nhất trong bộ ba.
⭐ VIX — Nguồn Lực Vốn Cho Chu Kỳ Mới
⚠ Cảnh báo rủi ro — đọc kỹ: LNTT Q1/2026 chỉ 156 tỷ (-66,4% YoY) do lỗ FVTPL 1.204 tỷ. ROE 2,6%. Cổ phiếu niêm yết trong FVTPL 10.668 tỷ — rủi ro tự doanh cao nhất nhóm. Luận điểm KHÔNG dựa trên KQKD quý hiện tại. Phù hợp nhà đầu tư chấp nhận biến động cao.
Luận điểm dài hạn: Dư nợ margin cuối Q1/2026: 12.453,09 tỷ (+100,36% YoY) (BCTC Q1/2026) — xác nhận VIX đang triển khai vốn vào core business. Kế hoạch chào bán >919 triệu cp nâng vốn ~1 tỷ USD. VCSH 21.593 tỷ, Nợ/VCSH 0,32x — bảng cân đối cực kỳ an toàn. Mở rộng tài sản số là động lực tăng trưởng dài hạn khác biệt.
VI. Ma Trận Rủi Ro
| # | Chỉ báo | Ý nghĩa | Nguồn tham khảo |
|---|---|---|---|
| 01 | World Cup 2026 (khởi tranh 11/6) | Lịch sử 3 kỳ WC: GTGD giảm trong thời gian thi đấu. Ảnh hưởng ngắn hạn nhưng kéo tâm lý tiêu cực. | 1–3T | Ngắn hạn |
| 02 | VN-Index kiểm định 1.800–1.810 | Giao điểm MA50–MA100, đỉnh cũ T10/2025. Thủng → kích hoạt bán kỹ thuật. | Hiện tại | Cao |
| 03 | Khối ngoại bán ròng | −3.200 tỷ phiên 31/5. Áp lực tỷ giá và dòng vốn toàn cầu. | Liên tục | Trung bình |
| 04 | FTSE delay/partial upgrade | Delay hoặc partial upgrade là cú sốc tiêu cực lớn nhất — đảo ngược toàn bộ thesis. | 3–9T | Cao nếu xảy ra |
| 05 | Lãi suất tăng 50–100 bps | VNIBOR ON ~11%. Ảnh hưởng trực tiếp CTCK vay ngắn hạn: CTS (Nợ/VCSH 3,23x), HCM, VPX. | 3–9T | Trung bình |
| 06 | Rủi ro tự doanh VIX & SSI | VIX: lỗ FVTPL 1.204 tỷ Q1. SSI: FVTPL 42.429 tỷ. Điều chỉnh thị trường tác động trực tiếp bottom line. | Liên tục | Trung bình |
World Cup 2026 (khởi tranh 11/6)
Ý nghĩa
Lịch sử 3 kỳ WC: GTGD giảm trong thời gian thi đấu. Ảnh hưởng ngắn hạn nhưng kéo tâm lý tiêu cực.
Nguồn
1–3T | Ngắn hạn
VN-Index kiểm định 1.800–1.810
Ý nghĩa
Giao điểm MA50–MA100, đỉnh cũ T10/2025. Thủng → kích hoạt bán kỹ thuật.
Nguồn
Hiện tại | Cao
Khối ngoại bán ròng
Ý nghĩa
−3.200 tỷ phiên 31/5. Áp lực tỷ giá và dòng vốn toàn cầu.
Nguồn
Liên tục | Trung bình
FTSE delay/partial upgrade
Ý nghĩa
Delay hoặc partial upgrade là cú sốc tiêu cực lớn nhất — đảo ngược toàn bộ thesis.
Nguồn
3–9T | Cao nếu xảy ra
Lãi suất tăng 50–100 bps
Ý nghĩa
VNIBOR ON ~11%. Ảnh hưởng trực tiếp CTCK vay ngắn hạn: CTS (Nợ/VCSH 3,23x), HCM, VPX.
Nguồn
3–9T | Trung bình
Rủi ro tự doanh VIX & SSI
Ý nghĩa
VIX: lỗ FVTPL 1.204 tỷ Q1. SSI: FVTPL 42.429 tỷ. Điều chỉnh thị trường tác động trực tiếp bottom line.
Nguồn
Liên tục | Trung bình
VII. Dự Phóng 6–12 Tháng & Ưu Tiên Giải Ngân
| # | Chỉ báo | Ý nghĩa | Nguồn tham khảo |
|---|---|---|---|
| 01 | Kịch bản Cơ Sở | Thanh khoản hồi phục 25.000–30.000 tỷ/phiên sau World Cup. FTSE nâng hạng T9/2026. LNTT ngành 2026 ước +15–20% YoY. Nhóm thanh khoản lớn hưởng lợi trực tiếp nhất. | 55% |
| 02 | Kịch bản Tích Cực | Nâng hạng sớm, thanh khoản bùng nổ 40.000–50.000 tỷ/phiên Q4/2026. P/B mở rộng 2,5–3,0x. SSI, VND, VIX có thể tăng 50–90%. | 25% |
| 03 | Kịch bản Tiêu Cực | FTSE delay 6–12 tháng. VN-Index thủng 1.750. Nhóm CK test P/B 1,0–1,2x. Downside thêm −15–25% cho mã đòn bẩy cao (CTS, HCM). | 20% |
Kịch bản Cơ Sở
Ý nghĩa
Thanh khoản hồi phục 25.000–30.000 tỷ/phiên sau World Cup. FTSE nâng hạng T9/2026. LNTT ngành 2026 ước +15–20% YoY. Nhóm thanh khoản lớn hưởng lợi trực tiếp nhất.
Nguồn
55%
Kịch bản Tích Cực
Ý nghĩa
Nâng hạng sớm, thanh khoản bùng nổ 40.000–50.000 tỷ/phiên Q4/2026. P/B mở rộng 2,5–3,0x. SSI, VND, VIX có thể tăng 50–90%.
Nguồn
25%
Kịch bản Tiêu Cực
Ý nghĩa
FTSE delay 6–12 tháng. VN-Index thủng 1.750. Nhóm CK test P/B 1,0–1,2x. Downside thêm −15–25% cho mã đòn bẩy cao (CTS, HCM).
Nguồn
20%
| # | Chỉ báo | Ý nghĩa | Nguồn tham khảo |
|---|---|---|---|
| 01 | ① SSI | Chất lượng dẫn đầu, hưởng lợi lớn nhất từ FTSE (mảng tổ chức + IB). Đòn bẩy an toàn (Margin/VCSH 0,93x). | Vị thế cốt lõi |
| 02 | ② VND | Turnaround từ vùng trũng định giá. Kế hoạch tăng vốn là catalyst độc lập. Upside to peak +48,9%. | Vị thế cốt lõi |
| 03 | ③ VCK | P/B 1,0x, P/E 6,1x, ROE 16,9% — rẻ nhất ngành, chất lượng cao nhất. Bị thị trường bỏ qua. | Xây dựng bổ sung |
| 04 | ④ MBS | P/B 1,26x, ROE 15,8%. Chất lượng tốt đang bị định giá thấp. | Xây dựng bổ sung |
| 05 | ⑤ VIX | High risk / High reward. Luận điểm dài hạn: nguồn lực vốn + tài sản số. Chờ momentum tự doanh hồi phục. | Vị thế nhỏ — dài hạn |
① SSI
Ý nghĩa
Chất lượng dẫn đầu, hưởng lợi lớn nhất từ FTSE (mảng tổ chức + IB). Đòn bẩy an toàn (Margin/VCSH 0,93x).
Nguồn
Vị thế cốt lõi
② VND
Ý nghĩa
Turnaround từ vùng trũng định giá. Kế hoạch tăng vốn là catalyst độc lập. Upside to peak +48,9%.
Nguồn
Vị thế cốt lõi
③ VCK
Ý nghĩa
P/B 1,0x, P/E 6,1x, ROE 16,9% — rẻ nhất ngành, chất lượng cao nhất. Bị thị trường bỏ qua.
Nguồn
Xây dựng bổ sung
④ MBS
Ý nghĩa
P/B 1,26x, ROE 15,8%. Chất lượng tốt đang bị định giá thấp.
Nguồn
Xây dựng bổ sung
⑤ VIX
Ý nghĩa
High risk / High reward. Luận điểm dài hạn: nguồn lực vốn + tài sản số. Chờ momentum tự doanh hồi phục.
Nguồn
Vị thế nhỏ — dài hạn
VIII. Kết Luận
Nhóm CK đang chịu định giá thấp do nghịch lý thanh khoản — không phải suy thoái cấu trúc. Đây là giai đoạn compression kỳ vọng giữa đỉnh thanh khoản T8/2025 và nâng hạng T9/2026. Nhà đầu tư xây dựng vị thế ở vùng định giá hợp lý sẽ có cơ hội hưởng lợi asymmetric khi catalyst hiện thực hóa.
Bộ ba Top Pick 2026 — SSI, VND, VIX: chất lượng dẫn đầu · phục hồi từ vùng trũng · nguồn lực vốn cho chu kỳ mới. Ưu tiên SSI và VND cho vị thế cốt lõi; VIX phù hợp tỷ trọng nhỏ hơn do rủi ro tự doanh cao.
Tài liệu nội bộ phục vụ nghiên cứu. Không phải khuyến nghị mua/bán bất kỳ chứng khoán nào. P/E annualized tính từ 1 quý có sai số. Mọi quyết định cần dựa trên phân tích độc lập.
Nguồn cho phần đối chiếu ngày 10/09/2026: FTSE FAQ v1.3 tháng 08/2026.
Sổ Luận Điểm ATC · Theo dõi công khai
Luận điểm này sống hay chết bởi điều gì?
Điều xác nhận luận điểm
- Giả thuyết tại 04/06/2026: FTSE công bố nâng hạng trong kỳ T9/2026; không phải trạng thái xác nhận hiện tại.
- Giả thuyết tại 04/06/2026: thanh khoản duy trì >25 nghìn tỷ/phiên khi khối ngoại quay lại mua ròng.
- Giả thuyết tại 04/06/2026: P/B nhóm đầu ngành trở về vùng trung bình 5 năm.
Điều phủ định luận điểm
- Rủi ro giả định tại 04/06/2026: FTSE hoãn quyết định sang 2027 hoặc xa hơn; không phải thông báo trì hoãn mới.
- Rủi ro của luận điểm gốc: vòng xoáy giải chấp margin khiến nền thanh khoản gãy cấu trúc.
- Rủi ro của luận điểm gốc: cú sốc tỷ giá dẫn tới thắt chặt tiền tệ.
Giải thích dữ liệu
Câu hỏi thường gặp về ngành chứng khoán Q1/2026
Lợi nhuận 12 công ty chứng khoán trong Q1/2026 đạt bao nhiêu?
Trong phạm vi báo cáo, 12 công ty chứng khoán lớn ghi nhận tổng lợi nhuận trước thuế 7.633 tỷ đồng trong Q1/2026. Con số tổng hợp cần được đọc cùng cơ cấu lợi nhuận, vì môi giới, margin và tự doanh có chất lượng lặp lại khác nhau.
SSI, VND, HCM và VIX khác nhau như thế nào trong Q1/2026?
Trong snapshot bốn mã, SSI dẫn đầu về quy mô lợi nhuận trước thuế và ROE; VND ghi nhận lợi nhuận phục hồi; HCM có dư nợ margin lớn nhưng ROE thấp hơn SSI và VND; VIX nhạy hơn với biến động FVTPL. Đây là so sánh dữ liệu, không phải xếp hạng khuyến nghị.
Nên dùng P/E hay P/B để so sánh công ty chứng khoán?
Không nên dùng một chỉ số đơn lẻ. P/E có thể gây nhiễu khi lợi nhuận tự doanh biến động mạnh; P/B cần được đặt cạnh ROE, tăng trưởng vốn, cơ cấu doanh thu và chất lượng tài sản để đánh giá mức định giá có hợp lý hay không.
Dư nợ margin cao tạo ra rủi ro gì cho ngành chứng khoán?
Margin mở rộng nguồn thu lãi nhưng đồng thời làm tăng độ nhạy với thanh khoản, chi phí vốn và chất lượng tài sản bảo đảm. Khi thị trường giảm nhanh, áp lực giải chấp có thể khuếch đại biến động và làm suy yếu cả lợi nhuận lẫn bảng cân đối.
Nâng hạng FTSE có phải tín hiệu mua cổ phiếu chứng khoán không?
Không. Nâng hạng là một chất xúc tác cần được kiểm chứng qua lịch triển khai, cơ chế non-prefunding, thanh khoản và dòng vốn thực tế. Tác động lên giá còn phụ thuộc mức kỳ vọng đã phản ánh và định giá của từng doanh nghiệp.
Từ dữ liệu đến cách đọc
Thuật ngữ để đọc bài này
Mở định nghĩa ngắn trước khi đi tiếp, hoặc dùng các trang này như điểm tra cứu khi gặp lại khái niệm trong bài.