Vì sao VN-Index tăng nhưng nhiều cổ phiếu vẫn giảm?
Câu trả lời ngắn
VN-Index có thể tăng nhờ một số cổ phiếu có trọng số lớn, trong khi nhiều mã khác vẫn giảm. Mỗi cổ phiếu còn chịu ảnh hưởng của ngành, doanh nghiệp và mức giá nhà đầu tư trả cho kỳ vọng. Vì vậy, cần đọc chỉ số cùng độ rộng thị trường và sức mạnh của từng mã. Cổ phiếu giữ giá tốt trong một giai đoạn chưa thể được coi là luôn đi ngược thị trường hoặc ít rủi ro.
Phạm vi của bài: Tình huống VIC/VHM dùng dữ liệu đến 12/10/2026. Phần kiểm chứng tám mã chốt 16/10/2026. Nhật ký 03/06/2026 là tư liệu lịch sử; giá cập nhật tự động trên trang có ngày riêng.

Mục lụcTrong bài này
Vì sao chỉ số tăng mà nhiều cổ phiếu vẫn giảm?
Một nhóm cổ phiếu có trọng số lớn tăng giá có thể bù phần giảm của nhiều mã nhỏ. Vì vậy, chỉ số tăng không có nghĩa đa số cổ phiếu tăng, cũng không bảo đảm danh mục của mỗi người có lãi.
VN-Index và độ rộng trả lời hai câu hỏi khác nhau: chỉ số phản ánh biến động có trọng số, còn độ rộng đếm số mã trong tập quan sát. Bản cũ nêu đóng góp 388/500 điểm, gần 78%, nhưng chưa có chuỗi trọng số và điều chỉnh chỉ số để tái tính; con số này đã được rút khỏi kết luận định lượng.
VIC điều chỉnh: VN-Index sẽ đi về đâu?
VIC điều chỉnh có thể gây sức ép lớn lên VN-Index. Thị trường có suy yếu trên diện rộng hay không còn phụ thuộc vào diễn biến của các cổ phiếu khác. Với dữ liệu chốt 12/10/2026, nhận định phù hợp là thị trường còn yếu và phân hóa; chưa đủ bằng chứng xác nhận một đợt phục hồi rộng.
Nguồn: S06 · S07 · S08 · S09 · S10 · S11 · S12 · S13
Nghiên cứu tình huống • Dữ liệu đóng cửa 12/10/2026. Giá cập nhật tự động ở phần khác của trang có thể thuộc phiên mới hơn. Ngày biên tập không thay thế ngày dữ liệu.
VIC tăng gần 8 lần được tính như thế nào?
Giá VIC ngày 08/04/2025 trên cơ sở đã điều chỉnh quyền là 27.550 đồng. So với 219.000 đồng ngày 12/10/2026, giá gấp khoảng 7,95 lần, tương đương tăng 694,92%. Phép so sánh tính đến đợt nhận thêm cổ phiếu tỷ lệ 1:1 tháng 12/2025. Chọn ngày đầu kỳ khác sẽ cho kết quả khác.
Số lần giá = 219.000 / 27.550 ≈ 7,95. Mức tăng giá = (219.000 / 27.550 − 1) × 100 ≈ 694,92%.
Nhịp giảm cũng cần được nhìn trong cả quá trình: giá đóng cửa 12/10 thấp hơn khoảng 14,49% so với mức đóng cửa 04/09/2026. Mức tăng lớn trước đó không xác định nhịp giảm sẽ kéo dài bao lâu, cũng không tự chứng minh cổ phiếu đã trở nên rẻ.
VIC và VHM đang ảnh hưởng đến điểm số ra sao?
Ba phiên dưới đây cho thấy điểm số và trải nghiệm của nhiều cổ phiếu có thể đi khác nhau. Phần còn lại là phép trừ đóng góp điểm số, không phải một chỉ số có thể đầu tư độc lập.
Đóng góp điểm số trong ba phiên tháng 10/2026
| Phiên | Biến động VN-Index | Đóng góp được tách | Phần còn lại |
|---|---|---|---|
| 02/10 | −11,59 điểm | VIC: +6,66 điểm | Sau khi trừ VIC: −18,25 điểm |
| 05/10 | +15,49 điểm | VIC + VHM: +14,01 điểm | Sau khi trừ hai mã: +1,48 điểm |
| 12/10 | −14,11 điểm | VIC + VHM: −13,89 điểm | Sau khi trừ hai mã: −0,22 điểm |
Hai phạm vi khác nhau được ghi rõ: riêng VIC ở 02/10, cặp VIC + VHM ở hai phiên sau. Sau khi trừ hai mã vẫn còn VPL và VRE; không gọi kết quả này là “VN-Index không Vin”.
Ngày 02/10 là ví dụ một cổ phiếu trụ tăng trong khi phần còn lại gây sức ép lên chỉ số. Ngày 12/10 lại cho thấy mức giảm điểm tập trung ở VIC và VHM. Những quan sát này giải thích sự lệch pha; chúng chưa chứng minh rằng Vin tăng đã làm các cổ phiếu khác giảm.
Xem dữ liệu tám phiên từ 01/10 đến 12/10/2026
| Phiên | Δ VN-Index (điểm) | VIC (điểm) | VHM (điểm) | Số mã tăng | Số mã giảm | Khớp lệnh (tỷ đồng) |
|---|---|---|---|---|---|---|
| 01/10 | -19,32 | -12,52 | Chưa có | 110 | 177 | 11.218 |
| 02/10 | -11,59 | 6,66 | Chưa có | 90 | 216 | 14.474 |
| 05/10 | 15,49 | 13,32 | 0,69 | 162 | 155 | 10.147 |
| 06/10 | 5,88 | 0 * | 1,21 | 127 | 177 | 14.518 |
| 07/10 | -5,69 | -3,22 | -1,7 | 150 | 151 | 12.505 |
| 08/10 | -14,42 | -3,25 | -3,85 | 122 | 190 | 12.763 |
| 09/10 | -3,88 | -4,05 | 0,52 | 130 | 175 | 14.723 |
| 12/10 | -14,11 | -10,36 | -3,53 | 158 | 154 | 10.678 |
Tám phiên liên tiếp đầu tháng 10/2026; dữ liệu theo BSC. Sáu phiên có số mã giảm vượt số mã tăng. VHM thiếu đóng góp trong bản tin ngày 01 và 02/10: hiển thị “Chưa có”, không thay bằng 0. VIC ngày 06/10 bằng 0 được suy ra từ giá đóng cửa không đổi [S04]. Độ rộng dùng số mã được bản tin báo cáo theo từng ngày; chưa chuẩn hóa thành một tập cổ phiếu cố định.
Ba kịch bản cho VN-Index và phần còn lại
Các kịch bản dưới đây là điều kiện theo dõi, không phải dự báo xác suất hay cam kết về một mức đáy.
Điều kiện xác nhận hướng đi tiếp theo
| Kịch bản | Điều kiện cần quan sát | Hàm ý |
|---|---|---|
| Vin giảm, các nhóm khác giữ nền | Độ rộng ổn định; nhiều mã giữ giá và xuất hiện lực mua qua các phiên tiếp theo. | Chỉ số có thể còn yếu trong khi cơ hội chọn lọc cải thiện. |
| Áp lực bán lan rộng | Nhiều nhóm cùng mất nền; số mã giảm áp đảo; các nhịp hồi nhanh chóng bị bán. | Rủi ro mở rộng vượt ra ngoài tác động của nhóm trụ. |
| Vin ổn định, lực mua lan tỏa | Các trụ ngừng tạo đáy thấp hơn; giá, độ rộng và giao dịch của nhiều nhóm cùng cải thiện. | Cơ sở cho một đợt phục hồi chung thuyết phục hơn. |
Tiền bán Vin không tự động chuyển sang nhóm khác. Chỉ nên xác nhận sự luân chuyển khi nhóm được cho là nhận tiền tăng giá thực sự, hoạt động giao dịch cải thiện và giữ được sức mạnh. Giá trị khớp lệnh giảm trong một phiên cũng có thể phản ánh thiếu người mua; cần đọc cùng diễn biến giá và khả năng hấp thụ lực bán.
Nhận định thận trọng cần được xem lại theo hướng tích cực nếu nhiều nhóm cùng phục hồi bền hơn qua các phiên. Ngược lại, nếu các cổ phiếu đang giữ nền cũng suy yếu trên giao dịch lớn, rủi ro giảm diện rộng tăng lên. Mức điểm VN-Index riêng lẻ chưa đủ quyết định hành động với một cổ phiếu.
Đọc lợi nhuận, dòng tiền và nghĩa vụ vốn của VIC
Phân biệt cạn cung với thiếu lực mua
Kiểm tra thêm các dấu hiệu thị trường tạo đáy
Nguồn và cách tính
Nguồn giá và quyền cổ đông; báo cáo BSC từng phiên. Các tổng và phần còn lại do Tùng ATC tính từ số liệu đã làm tròn của nguồn.
Cophieu68 – lịch sử VIC, trang chứa tháng 4/2025 · Mốc giá điều chỉnh ngày 02, 08 và 09/04/2025.
Cophieu68 – lịch sử VIC hiện tại · Giá đóng cửa và giá cao nhất trong phiên tháng 9–10/2026.
BSC Brief – 12/10/2026 · S06–S13: điểm chỉ số, đóng góp nổi bật, độ rộng và giá trị khớp lệnh.
Mẫu tính độ rộng có thể kiểm tra lại
Để tái lập một kết luận, lưu bảng gồm ngày, mã, sàn, giá tham chiếu, giá đóng cửa và trạng thái giao dịch. Ghi rõ tập cổ phiếu quan sát, cách xử lý mã mới niêm yết, tạm ngừng giao dịch và dữ liệu thiếu. Không đổi tập quan sát giữa hai ngày mà không ghi nhận thay đổi.
Với cùng tập mã có đủ dữ liệu, A là số mã đóng cửa cao hơn tham chiếu, D là số mã thấp hơn, U là số mã bằng tham chiếu. Tỷ lệ tăng = A/(A+D+U); độ rộng ròng = (A−D)/(A+D+U). Ghi riêng mã thiếu dữ liệu, không tự xếp chúng vào nhóm đứng giá.
Ví dụ giả định: A=120, D=180, U=20 trên 320 mã đủ dữ liệu cho tỷ lệ tăng 37,5% và độ rộng ròng −18,75%. Đây là phép kiểm số học, không phải số VN-Index của một phiên lịch sử. Chỉ số có thể tăng trong khi độ rộng ròng âm vì phương pháp tính chỉ số có trọng số khác phép đếm mỗi mã một phiếu.
Nếu đo tỷ lệ trên MA20, cần ít nhất 20 giá đóng cửa đã xử lý quyền theo cùng phương pháp, công bố nguồn và ngày chốt. Tính số mã trên MA20 chia số mã đủ 20 quan sát, không chia cho toàn bộ danh sách nếu có mã thiếu dữ liệu. Chưa có bảng đầu vào thì chưa thể dùng phần này xác nhận một tín hiệu lịch sử cụ thể.
Sở Giao dịch Chứng khoán TP.HCM — đối chiếu dữ liệu và công bố giao dịch
VN-Index tăng nhưng cổ phiếu vẫn giảm: phân biệt chỉ số với danh mục
Ghi chép lịch sử ngày 03/06/2026: bài gốc nêu VN-Index 1.819,01 điểm và mô tả sự phân hóa giữa các nhóm cổ phiếu. Các mốc và kịch bản dưới đây được giữ để đọc lại lập luận tại thời điểm viết, không phải dữ liệu hoặc tín hiệu hiện tại. Chưa có bảng giá, rổ quan sát và chuỗi trọng số kèm theo để xác minh độc lập toàn bộ các thống kê lịch sử.
Cổ phiếu thị trường là gì? Có mã nào thường đi ngược?
“Cổ phiếu thị trường” là cách gọi những mã thường biến động cùng thị trường chung. Khi tâm lý và hoạt động giao dịch cải thiện, giá có thể được hỗ trợ; lúc thị trường chịu áp lực, cổ phiếu cũng có thể giảm theo. Mức độ đi cùng thay đổi theo từng giai đoạn.
MBB, SSI, TCB và HPG đồng biến với VN-Index rõ hơn STB, LPB, VIC và VHM trong mẫu nghiên cứu dưới đây. Tuy vậy, cả tám mã vẫn có tương quan dương. Dữ liệu chưa ủng hộ việc gọi bốn mã sau là nhóm thường xuyên tăng khi thị trường giảm.
Giữ giá tốt khác với đi ngược và phòng thủ thế nào?
Giả sử VN-Index giảm 10% còn cổ phiếu giảm 2%. Cổ phiếu đã vượt thị trường 8 điểm phần trăm, nhưng người nắm giữ vẫn mất 2% theo giá. Đây là sức mạnh tương đối, chưa phải tăng ngược chiều và cũng chưa chứng minh mức an toàn.
Một phiên cổ phiếu tăng trong khi chỉ số giảm chỉ mô tả phiên đó. Để đánh giá khả năng giữ giá, cần xem nhiều giai đoạn, những phiên giảm mạnh, hoạt động giao dịch và nguyên nhân kinh doanh. Không thể từ một biểu đồ đi ngang mà kết luận có người chủ động “neo giá”.
Kiểm chứng MBB, SSI, TCB, HPG, STB, LPB, VIC và VHM
Dữ liệu chốt 16/10/2026 · 1.191 phiên từ 04/01/2022 · Chuẩn so sánh: VN-Index.
Tương quan dưới đây được tính từ mức tăng giảm hằng ngày. Số dương thể hiện xu hướng đồng biến; càng gần 1, quan hệ tuyến tính càng rõ. Cột cuối trả lời một câu hỏi khác: cổ phiếu tăng trong bao nhiêu phần trăm những phiên chỉ số giảm?
Tỷ lệ ở cột cuối tính trên 543 phiên VN-Index giảm; đứng giá không tính là tăng. Nguồn: giá điều chỉnh VNDIRECT, chỉ số VNDIRECT DChart; Tùng ATC tự tính và đối chiếu với DNSE. Đây là tần suất lịch sử, không phải xác suất dự báo.
STB, LPB, VIC và VHM ít bám chỉ số hơn trong toàn mẫu, nhưng vẫn chủ yếu đồng biến. Khi chỉ xét 98 phiên VN-Index giảm từ 1,5% trở lên, bốn mã này chỉ tăng trong khoảng 4–15% số phiên. Giữ giá tốt ở một số thời điểm chưa đủ để dùng chúng như công cụ bảo vệ danh mục.
Thị trường sôi động cũng không làm mọi mã tăng. Nếu dùng quy ước VN-Index tăng và khối lượng giao dịch vượt bình quân 20 phiên trước, có 286 phiên thỏa điều kiện. MBB tăng trong 73,4% số phiên đó; SSI 71,7%; TCB 70,3%; HPG 63,3%. Các tỷ lệ vẫn thấp hơn 100% và chồng lấn với nhóm còn lại. Điều kiện này chỉ biết đầy đủ sau phiên, chưa phải tín hiệu giao dịch đã kiểm định.
Các mã có thay đổi vai trò theo thời gian không?
Có. So sánh đóng cửa 21/07 với 16/10/2026, tương ứng 60 lợi suất ngày, TCB tăng 11,41%, MBB và SSI tăng gần 5%; LPB giảm 30,40%, STB giảm 13,62%. Trong cùng kỳ, VN-Index giảm 1,42%.
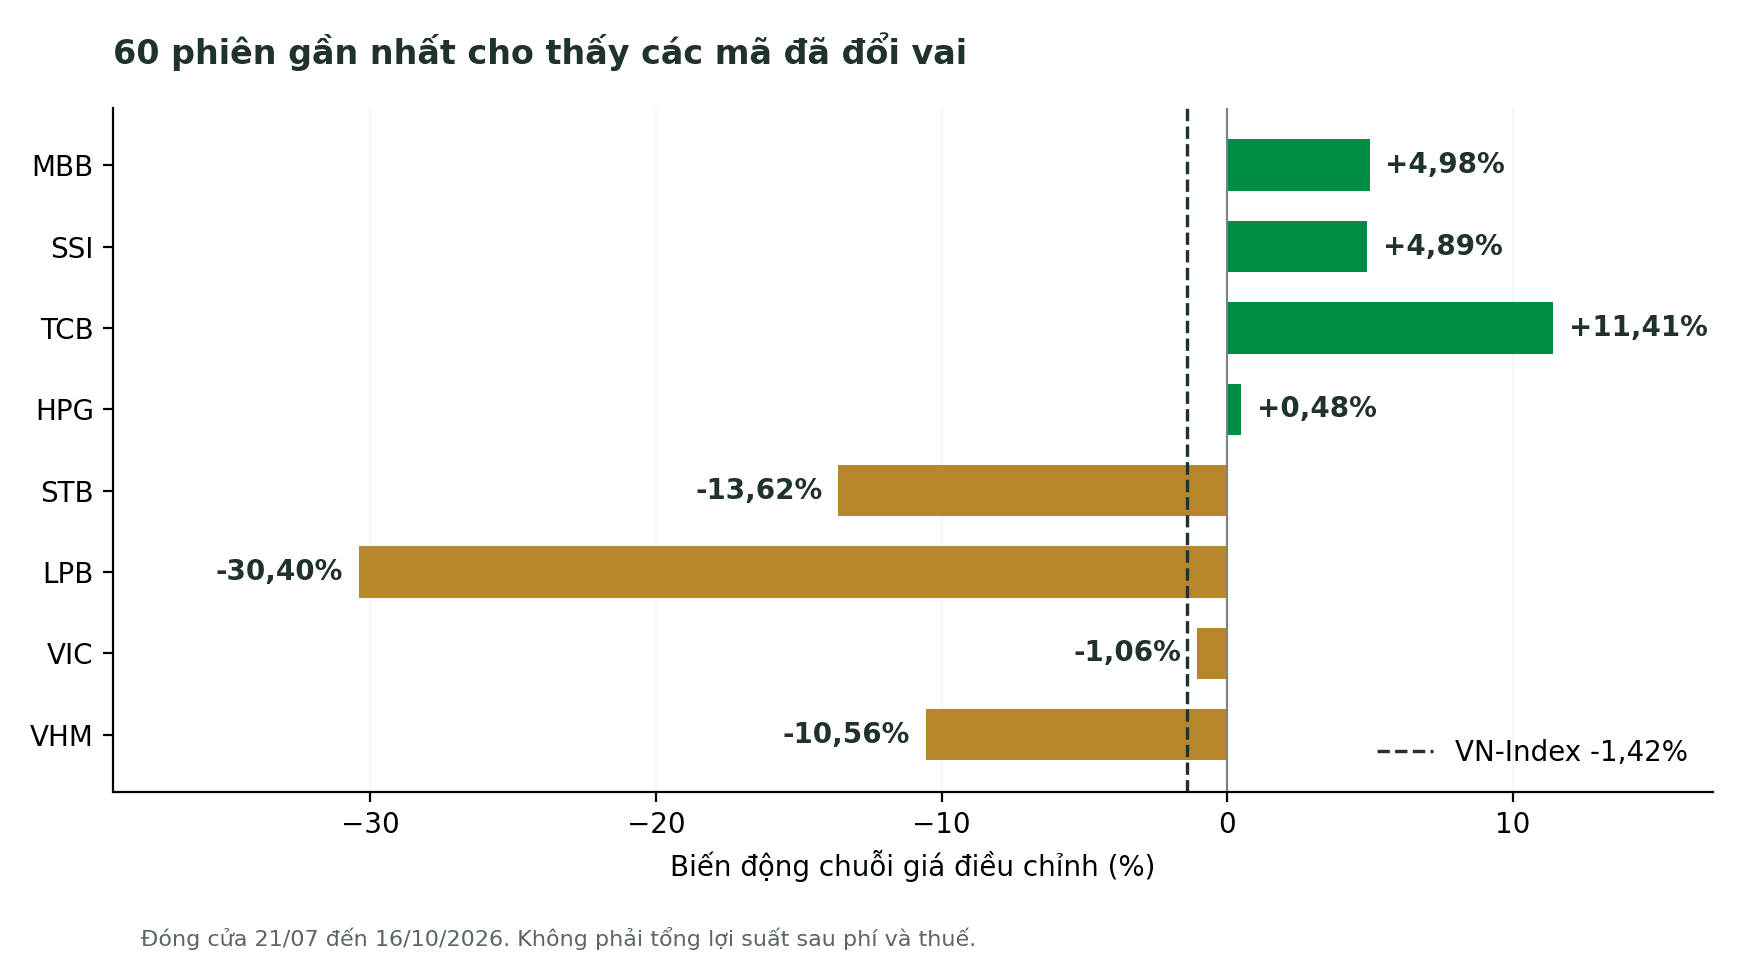
Xem số liệu của hình
| Mã hoặc chỉ số | Biến động trong kỳ |
|---|---|
| MBB | +4,98% |
| SSI | +4,89% |
| TCB | +11,41% |
| HPG | +0,48% |
| STB | -13,62% |
| LPB | -30,40% |
| VIC | -1,06% |
| VHM | -10,56% |
| VN-Index | -1,42% |
Nên kiểm tra gì trước khi chọn cổ phiếu?
Giá mạnh hơn thị trường là lý do để tìm hiểu tiếp. Với SSI, cần xem phí môi giới, cho vay ký quỹ và kết quả danh mục. Với MBB, TCB, STB, LPB, cần đọc tăng trưởng tín dụng cùng chi phí vốn và dự phòng. Với HPG, cần nhìn sản lượng, giá bán và chi phí thép. Với VIC, VHM, cần làm rõ lợi nhuận, dòng tiền, nghĩa vụ vốn và phần lợi ích thuộc cổ đông. Các yếu tố này là hướng kiểm tra, chưa phải lời giải nhân quả cho từng nhịp giá.
Trước khi thay đổi danh mục, hãy trả lời: cổ phiếu mạnh hơn trong kỳ nào; lợi nhuận và dòng tiền có cải thiện không; mức giá đang đòi hỏi kỳ vọng gì; và điều gì khiến nhận định không còn đúng?
Nếu băn khoăn vì mã mình giữ chưa tăng, đọc cổ phiếu rẻ chưa chắc là cơ hội. Nếu đang cân nhắc thay đổi vị thế, dùng khung mua, giữ và bán để rà lại căn cứ và rủi ro.
Câu hỏi thường gặp
Cổ phiếu đi ngược thị trường có nên mua không?
Chưa thể quyết định chỉ từ diễn biến giá. Cần kiểm tra nguyên nhân, hoạt động giao dịch, triển vọng lợi nhuận và định giá. Sức mạnh giá hỗ trợ việc nghiên cứu, không thay thế căn cứ mua.
Beta thấp có nghĩa cổ phiếu an toàn không?
Beta thấp mô tả mức nhạy thấp hơn với một chỉ số trong kỳ đo. Cổ phiếu vẫn có thể chịu rủi ro riêng lớn hoặc giảm sâu vì thông tin doanh nghiệp. Beta cũng thay đổi khi chọn kỳ khác.
STB, LPB, VIC, VHM có luôn giữ giá khi thị trường giảm không?
Không có bằng chứng cho cách gắn nhãn đó trong mẫu nghiên cứu này. Cả bốn mã có tương quan dương với VN-Index; khả năng giữ giá thay đổi theo giai đoạn và yếu đi trong nhiều phiên thị trường giảm mạnh.
Nguồn dữ liệu, cách tính và giới hạn
Nghiên cứu dùng giá điều chỉnh adClose của VNDIRECT cho cổ phiếu, giá đóng cửa VNDIRECT DChart cho VN-Index; đối chiếu với DNSE. Lợi suất ngày = giá hôm nay / giá phiên trước − 1. Tương quan Pearson tính từ hai chuỗi lợi suất, không tính từ mức giá. Tỷ lệ tăng khi chỉ số giảm = số phiên cổ phiếu tăng và chỉ số giảm / 543. Giá đứng yên không được tính là tăng.
Nguồn chính có 1.193 mốc giá từ 30/12/2021 đến 16/10/2026, còn 1.191 lợi suất thuộc năm 2022 trở đi. Không lấp giá thiếu. Đối chiếu cùng lịch với DNSE có 1.185 cặp hợp lệ; chênh lệch tương quan không quá 0,003 và beta không quá 0,005. Hai nguồn có điểm giá sai khác, không khớp tuyệt đối.
Giá điều chỉnh sử dụng cách xử lý quyền của nhà cung cấp. Chưa tái dựng độc lập từng sự kiện và toàn bộ tiền cổ tức, quyền mua, phí, thuế, chi phí vốn; đây không phải tổng lợi suất thực nhận của mỗi nhà đầu tư. Khối lượng dùng trong quy ước “sôi động” không phải giá trị giao dịch hay tiền ròng.
Tám mã do người đọc nêu, không đại diện ngẫu nhiên cho toàn thị trường. VN-Index có các mã trong mẫu nên tồn tại ảnh hưởng thành phần. Nghiên cứu mô tả lịch sử, chưa chứng minh nhân quả hoặc khả năng dự báo.
- VNDIRECT — giá cổ phiếu (MB-D1)
- VNDIRECT — VN-Index (MB-D2)
- DNSE — đối chiếu cổ phiếu (MB-D3)
- DNSE — đối chiếu VN-Index (MB-D4)
Nhật ký lịch sử 03/06/2026: giới hạn kiểm chứng
Ví dụ lịch sử: các mốc và giả thuyết sau thuộc nhật ký 03/06/2026. Dữ liệu cập nhật riêng ở khối kiểm chứng cổ phiếu không phải bằng chứng đã có tại thời điểm này.
VN-Index có thể tăng trong khi nhiều cổ phiếu giảm vì chỉ số chịu ảnh hưởng của trọng số, còn mỗi danh mục có cơ cấu khác nhau. Muốn đọc đúng, cần đặt điểm số cạnh số mã tăng–giảm, đóng góp của nhóm vốn hóa lớn và tỷ trọng từng mã trong danh mục.
Nhật ký ngày 03/06/2026 đặt vấn đề chỉ số và nhiều cổ phiếu vận động khác nhau, đồng thời nêu giả thuyết luân chuyển giữa các nhóm. Các thống kê của dòng thời gian cũ chưa có đủ bảng đầu vào cùng kỳ để tái kiểm tra nên được rút khỏi phần kết luận định lượng. Ví dụ có dữ liệu đối chiếu được bổ sung riêng ở nghiên cứu tình huống tháng 10/2026 phía trên.
Ví dụ kiểm chứng ở cấp cổ phiếu
Sau khi đọc cấu trúc chung của thị trường, cần kiểm tra riêng từng doanh nghiệp. Khối dưới minh họa cách theo dõi một luận điểm ở cấp cổ phiếu; nó có ngày cập nhật riêng và không phải bằng chứng đã có trong nhật ký 03/06/2026. Nếu khối chưa cung cấp ngày cập nhật, thời điểm đó chưa được xác định ở đây.
Kiểm chứng giả thuyết xoay trục
Một khả năng cần kiểm chứng là dòng tiền chuyển từ nhóm đã tăng mạnh sang nhóm khác. Để xác nhận, cần thấy giá, giao dịch và độ rộng của nhóm nhận tiền cùng cải thiện; việc một nhóm giảm trước chưa đủ chứng minh sự luân chuyển.
Định giá, kết quả kinh doanh và thay đổi điều kiện tiếp cận thị trường là ba hướng cần kiểm chứng. Giá đã tăng mạnh không tự chứng minh định giá cao; lợi nhuận tăng không tự chứng minh cổ phiếu còn rẻ. Kỳ vọng vốn quỹ cần đối chiếu điều kiện, thời điểm và giao dịch thực tế, không dùng như nguyên nhân đã xác nhận của sự luân chuyển.
Kiểm tra riêng nhóm ngân hàng
Môi trường nửa đầu 2026 đang tạo ra sự phân hóa rõ trong nội bộ ngành ngân hàng. Không phải mã nào cũng hưởng lợi như nhau — và đây là tiêu chí cần kiểm tra:
Tiêu chí 1 — Hạn mức tín dụng bất cân xứng: Cần phân biệt mục tiêu tăng trưởng ngân hàng tự công bố với hạn mức tín dụng NHNN giao và điều chỉnh. Bài chưa có văn bản giao hạn mức cho từng ngân hàng để xác nhận mức 35% hoặc 11–12%; không dùng các mức này như quyền cấp tín dụng đã được xác nhận hoặc lợi thế chắc chắn kéo dài nhiều năm.
Cơ cấu tiền gửi có thể tạo chênh lệch chi phí vốn giữa các ngân hàng. Cần đối chiếu số dư bình quân, kỳ hạn và lãi suất thực tế trước khi lượng hóa lợi thế hoặc suy ra tác động lên NIM.
Tiêu chí 3 — P/B dưới trung bình ngành kết hợp ROE trên 20%: P/B thấp và ROE cao chỉ là điều kiện sàng lọc. Cần đồng bộ ngày giá, kỳ lợi nhuận và vốn, rồi kiểm tra nợ xấu, dự phòng, đòn bẩy và chất lượng tài sản. Không thể xác nhận biên an toàn chỉ từ P/B dưới 1,5 lần, ROE trên 20% và tăng trưởng tín dụng trên 15%.
Các giả thuyết về nhóm ngân hàng trong nhật ký cần được đối chiếu bằng dữ liệu giao dịch và kết quả kinh doanh cùng kỳ. Không dùng biến động của một tháng để kết luận dòng tiền đã chuyển bền vững hoặc cả nhóm đều có biên an toàn.
Kiểm tra lợi nhuận và rủi ro ở công ty chứng khoán
Khi xem xét nhóm chứng khoán, cần đặt lợi nhuận môi giới, cho vay và tự doanh cạnh nhu cầu vốn, chi phí tài trợ và rủi ro thị trường. Các tổng ngành và khoảng cách tới đỉnh trong bản cũ chưa có bộ đầu vào cùng phạm vi để tái kiểm tra; không dùng chúng làm căn cứ xác nhận ngành đã rẻ hoặc rủi ro thấp.
Đây có phải mispricing không? Cần kiểm tra hai điều kiện: (1) Lợi nhuận có bền không — hay chỉ là one-off từ phiên thanh khoản cao bất thường? (2) Catalyst nào sẽ làm thị trường tái định giá nhóm này?
Khung nghiên cứu nhóm chứng khoán: tách lợi nhuận môi giới, cho vay margin và tự doanh; kiểm tra vốn, chi phí huy động và mức độ lặp lại lợi nhuận trên cùng kỳ. Tỷ trọng margin cao hoặc cổ tức đều không tự bảo đảm rủi ro thấp. Mốc giá SSI và giá mục tiêu đồng thuận từng nêu trong bài gốc chưa có đủ nguồn cùng ngày để dùng như định giá hiện tại.
Bốn giả thuyết lịch sử và dữ liệu cần để hậu kiểm
01 — FTSE: dự báo dòng vốn 1,3–1,44 tỷ USD trong bài gốc là ước tính tại thời điểm viết, chưa phải tiền đã giải ngân. Hậu kiểm cần tách ngày công bố, ngày hiệu lực, rổ đủ điều kiện và giao dịch thực tế; xem hồ sơ nâng hạng để đối chiếu mốc cập nhật.
02 — Lãi suất: kỳ vọng hạ nhiệt H2/2026 là kịch bản trong bài gốc. Muốn kiểm chứng cần chuỗi lãi suất huy động, chi phí vốn ngân hàng và phạm vi quan sát; lãi suất giảm không tự bảo đảm NIM tăng.
03 — Kết quả kinh doanh Q2/2026: đây là mốc kiểm chứng được đặt ra ngày 03/06/2026. Khi đọc lại sau kỳ công bố, đối chiếu BCTC cùng kỳ và cùng phạm vi thay vì tiếp tục gọi đây là sự kiện sắp tới.
04 — Nhóm Vin tiếp tục phân hóa: cần quan sát giá, độ rộng và giao dịch của các nhóm khác qua nhiều phiên. Tiền bán một nhóm có thể rời thị trường; không mặc định ngân hàng hoặc chứng khoán sẽ nhận dòng tiền đó.
Rủi ro cần theo dõi
Chi phí vốn: theo dõi lãi suất huy động, cơ cấu tiền gửi và biên lãi; so sánh đúng kỳ và phạm vi.
Nghĩa vụ đáo hạn: kiểm tra lịch thanh toán, nguồn tiền và bên có nghĩa vụ; không suy ra lây lan chỉ từ tổng quy mô trái phiếu.
Khối ngoại: tách khớp lệnh với thỏa thuận và xem nhóm cổ phiếu bị bán; một tổng bán ròng chưa giải thích toàn bộ thị trường.
Địa chính trị: theo dõi ảnh hưởng thực tế lên giá hàng hóa, lạm phát và điều hành; đây là kịch bản rủi ro, không phải chuỗi kết quả chắc chắn.
Đọc cấu trúc cùng điểm số
VN-Index khoảng 1.819 điểm là ghi chép lịch sử ngày 03/06/2026, không phải mức hôm nay. Diễn biến chỉ số cần đọc cùng độ rộng và đóng góp theo trọng số; dữ liệu này chưa đủ kết luận thị trường yếu hay đang tái phân phối bình thường.
Đọc điểm số cùng độ rộng, giao dịch và sức khỏe từng doanh nghiệp. Nếu xem xét ngân hàng hoặc công ty chứng khoán, cần kiểm tra kết quả kinh doanh, chất lượng tài sản, nguồn vốn và định giá cùng kỳ. Các tiêu chí sàng lọc chưa xác nhận cổ phiếu có biên an toàn hoặc ít rủi ro.
Alpha nằm ở độ lệch giữa giá, kỳ vọng và trọng lượng thật của doanh nghiệp — không phải ở việc đoán VN-Index sẽ về đâu.