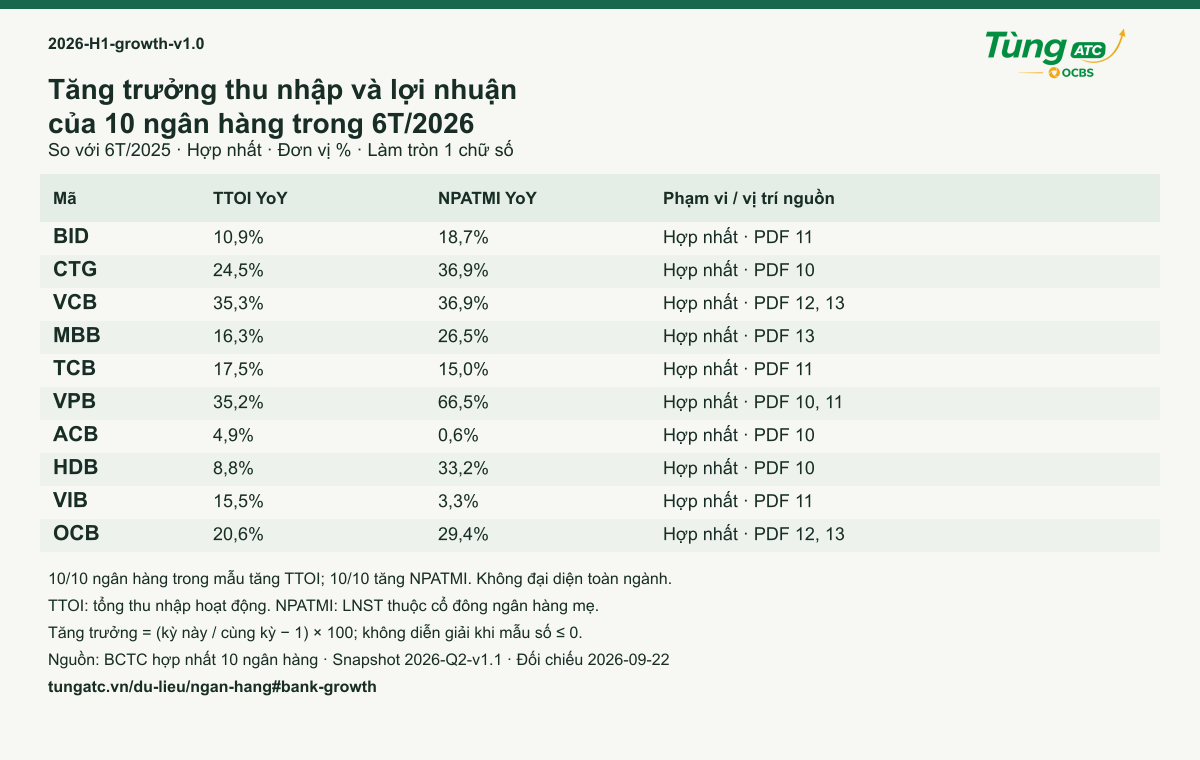
10/10 tăng TTOI
Tổng thu nhập hoạt động 6T/2026 tăng so với cùng kỳ tại cả 10 ngân hàng trong mẫu hợp nhất.
Dữ liệu evergreen · Ngân hàng
ROE HDB 25,40% thuộc bộ Q2 lịch sử chưa tái lập cơ sở; không dùng để xếp hạng hiện tại. Chọn bảng và tìm mã ngân hàng để đối chiếu số liệu. Mẫu 10 ngân hàng và bảng 14 ngân hàng có phạm vi riêng; đọc kỳ và cách tính cạnh chỉ tiêu. Ô trống thể hiện thiếu dữ liệu, không phải bằng 0.
Về chủ đề ngân hàng →BCTC hợp nhất đã soát xét, 6T/2026 so với 6T/2025. Số tiền: tỷ đồng. Tỷ lệ hiển thị làm tròn một chữ số; file tải giữ độ chính xác gốc.
10/10 ngân hàng
| Mã | TTOI YoY | NPATMI YoY | Phạm vi / nguồn |
|---|---|---|---|
| BID | 10,9% | 18,7% | Hợp nhất · PDF 11 |
| CTG | 24,5% | 36,9% | Hợp nhất · PDF 10 |
| VCB | 35,3% | 36,9% | Hợp nhất · PDF 12, 13 |
| MBB | 16,3% | 26,5% | Hợp nhất · PDF 13 |
| TCB | 17,5% | 15,0% | Hợp nhất · PDF 11 |
| VPB | 35,2% | 66,5% | Hợp nhất · PDF 10, 11 |
| ACB | 4,9% | 0,6% | Hợp nhất · PDF 10 |
| HDB | 8,8% | 33,2% | Hợp nhất · PDF 10 |
| VIB | 15,5% | 3,3% | Hợp nhất · PDF 11 |
| OCB | 20,6% | 29,4% | Hợp nhất · PDF 12, 13 |
TTOI: tổng thu nhập hoạt động trước chi phí hoạt động và dự phòng. NPATMI: lợi nhuận sau thuế thuộc cổ đông ngân hàng mẹ. YoY: so với cùng kỳ; mẫu số ≤ 0 trả về trống.
Bảng dữ liệu có thể lọc
Funding và CASA chuẩn hóa dùng BCTC tại 30/06/2026. ROE giữ nguyên bộ lịch sử: BID, CTG, VCB, MBB, TCB, VPB, VIB và OCB tái lập được theo LNST cổ đông mẹ 6T ×2 / vốn mẹ bình quân đầu–cuối kỳ; kỳ và nguồn ở ghi chú từng dòng. ACB, HDB, STB và NVB chưa tái lập đủ cơ sở; không gán là ROE riêng quý II. CSV SHB v4 cập nhật riêng P&L, NPL và LLR SHB sau soát xét; giữ ROE SHB ở chú thích và NIM trống. Kế thừa CASA–ROE v3, CAR CTG và cơ sở ROE v1; funding TCB tính từ số dư gốc, chỉ làm tròn khi hiển thị. Các ngân hàng khác giữ mức chính xác hiện có; Excel và CSV cũ giữ làm lịch sử. CAR giữ ngày chốt, phạm vi và khung công bố riêng; BID dùng 31/12/2025 nên không xếp hạng cùng nhóm Q2. Ô trống không có nghĩa bằng 0.
Hiển thị 14 / 14 doanh nghiệp
Cuộn ngang để xem các chỉ tiêu; chọn tiêu đề cột để sắp xếp. Khi dùng bàn phím, đặt focus vào bảng rồi dùng phím ← →. Ô thiếu dữ liệu nằm cuối ở cả hai chiều sắp xếp, không được coi là 0.
| Mã | Nhóm | ? | ? | ? | ? | ? | Phạm vi & lưu ý | ||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| VPBVPBank | Tư nhân lớnCore · đã khóa | 23,04% | 16,69% | 6,35 điểm % | 158,47% | 84,50% | 13,00% | 68,13% | 16,85% | 11,48% | — | 3,28% | 56,17% | 5,26% | Hợp nhất. CAR hợp nhất Basel II khoảng 13%; LDR quy định 84,5% khác LDR thô 158,47%. ROE: ROE 6T/2026 quy năm = LNST thuộc cổ đông ngân hàng mẹ từ 01/01–30/06/2026 ×2 / vốn thuộc cổ đông mẹ bình quân tại 31/12/2025 và 30/06/2026. Phạm vi hợp nhất, loại lợi ích không kiểm soát ở cả tử và mẫu. Bình quân hai mốc là phép xấp xỉ; quy năm cơ học không phải ROE riêng quý II, ROE bốn quý gần nhất hay dự báo cả năm. Số lịch sử tái lập được từ đầu vào BCTC đã lưu. Nguồn: https://cdn.simplize.vn/simplizevn/report/VPB/Bao_cao_tai_chinh_Hop_nhat_Soat_xet_6_thang_au_nam_2026_.pdf |
| NVBNCB | Tái cơ cấuĐặc biệt | 36,89% | 13,47% | 23,42 điểm % | 92,36% | — | — | 57,06% | 10,41% | 8,22% | — | 6,43% | 18,87% | — | Hợp nhất. Chênh tín dụng–TGKH 23,42 điểm %; cấu trúc tái cơ cấu không dùng để suy rộng mẫu core. ROE: Giữ nguyên ROE của bộ dữ liệu lịch sử. Chưa tái lập được giá trị này từ đầu vào bán niên đã soát xét đang lưu; không gán là ROE riêng quý II hoặc dùng thay ROE đã đối chiếu. Nguồn lưu: /downloads/bao-cao-nganh-ngan-hang-q2-2026.xlsx. |
| CTGVietinBank | Quốc doanhCore · đã khóa | 5,04% | 5,41% | -0,37 điểm % | 110,68% | — | 10,10% | 36,72% | 21,89% | 22,71% | — | 1,20% | 133,90% | — | Hợp nhất. Funding chuẩn hóa từ BCTC Q2/2026; CAR hợp nhất 10,10% tại 30/06/2026 theo TT41, PDF 4; rà soát 13/10/2026. NIM IR 2,86% giữ riêng với NIM chuẩn hóa chưa đủ dữ liệu. ROE: ROE 6T/2026 quy năm = LNST thuộc cổ đông ngân hàng mẹ từ 01/01–30/06/2026 ×2 / vốn thuộc cổ đông mẹ bình quân tại 31/12/2025 và 30/06/2026. Phạm vi hợp nhất, loại lợi ích không kiểm soát ở cả tử và mẫu. Bình quân hai mốc là phép xấp xỉ; quy năm cơ học không phải ROE riêng quý II, ROE bốn quý gần nhất hay dự báo cả năm. Số lịch sử tái lập được từ đầu vào BCTC đã lưu. Nguồn: https://cdn.24hmoney.vn/upload/file/2026-3/2026-08-20/no-name-1787166150.pdf |
| VCBVietcombank | Quốc doanhCore · đã khóa | 5,06% | 3,37% | 1,69 điểm % | 101,70% | — | 11,14% | 33,47% | 20,30% | 32,34% | — | 0,61% | 279,30% | — | Hợp nhất. CAR 11,14% là phạm vi ngân hàng theo TT14/Basel III SA; các chỉ tiêu còn lại dùng BCTC hợp nhất. ROE: ROE 6T/2026 quy năm = LNST thuộc cổ đông ngân hàng mẹ từ 01/01–30/06/2026 ×2 / vốn thuộc cổ đông mẹ bình quân tại 31/12/2025 và 30/06/2026. Phạm vi hợp nhất, loại lợi ích không kiểm soát ở cả tử và mẫu. Bình quân hai mốc là phép xấp xỉ; quy năm cơ học không phải ROE riêng quý II, ROE bốn quý gần nhất hay dự báo cả năm. Số lịch sử tái lập được từ đầu vào BCTC đã lưu. Nguồn: https://cdn.24hmoney.vn/upload/file/2026-3/2026-08-20/no-name-1787166203.pdf |
| HDBHDBank | Bán lẻ – tiêu dùngCore · đã khóa | 20,61% | 20,21% | 0,40 điểm % | 97,77% | — | — | 31,13% | 25,40% | 10,81% | — | 2,79% | 50,01% | — | Hợp nhất. Tín dụng và TGKH cùng tăng khoảng 20%; CAR để trống thay vì ghép số khác kỳ/khác khung. ROE: Giữ nguyên ROE của bộ dữ liệu lịch sử. Chưa tái lập được giá trị này từ đầu vào bán niên đã soát xét đang lưu; không gán là ROE riêng quý II hoặc dùng thay ROE đã đối chiếu. Nguồn lưu: /downloads/bao-cao-nganh-ngan-hang-q2-2026.xlsx. |
| OCBOCB | Tư nhân vừaCore · đã khóa | 10,86% | 6,44% | 4,42 điểm % | 137,98% | — | 13,10% | 30,52% | 11,17% | 10,86% | — | 3,49% | 59,39% | — | Hợp nhất. CAR công bố 13,1%; khung/phạm vi chưa chi tiết như nhóm TT14 nên không xếp hạng trực tiếp. ROE: ROE 6T/2026 quy năm = LNST thuộc cổ đông ngân hàng mẹ từ 01/01–30/06/2026 ×2 / vốn thuộc cổ đông mẹ bình quân tại 31/12/2025 và 30/06/2026. Phạm vi hợp nhất, loại lợi ích không kiểm soát ở cả tử và mẫu. Bình quân hai mốc là phép xấp xỉ; quy năm cơ học không phải ROE riêng quý II, ROE bốn quý gần nhất hay dự báo cả năm. Số lịch sử tái lập được từ đầu vào BCTC đã lưu. Nguồn: https://webocb-api.ocb.com.vn/Resources/Files/20260814154734_vnbctc-hop-nhat-ban-nien-2026.pdf |
| MBBMB Bank | Tư nhân lớnCore · đã khóa | 13,24% | 4,61% | 8,63 điểm % | 127,36% | — | 10,70% | 27,06% | 22,06% | 33,62% | — | 1,45% | 93,63% | — | Hợp nhất. Tín dụng tăng nhanh hơn TGKH 8,63 điểm %. CAR khoảng 10,7% có kỳ, phạm vi và khung tính riêng trong phần nguồn; không suy trực tiếp thành room tín dụng. ROE: ROE 6T/2026 quy năm = LNST thuộc cổ đông ngân hàng mẹ từ 01/01–30/06/2026 ×2 / vốn thuộc cổ đông mẹ bình quân tại 31/12/2025 và 30/06/2026. Phạm vi hợp nhất, loại lợi ích không kiểm soát ở cả tử và mẫu. Bình quân hai mốc là phép xấp xỉ; quy năm cơ học không phải ROE riêng quý II, ROE bốn quý gần nhất hay dự báo cả năm. Số lịch sử tái lập được từ đầu vào BCTC đã lưu. Nguồn: https://cdn.24hmoney.vn/upload/file/2026-3/2026-08-08/no-name-1786128041.pdf NPL/LLR dùng snapshot lịch sử tại 30/06/2026, hợp nhất. Đầu vào, locator và phương pháp của snapshot chưa được khóa đầy đủ; không tự đồng nhất với chuỗi quý loại margin hoặc dùng để chấm điều kiện kỳ sau. |
| TCBTechcombank | Tư nhân lớnCore · đã khóa | 10,39% | 7,03% | 3,35 điểm % | 127,91% | — | 15,00% | 22,50% | 16,06% | 33,81% | 38,30% | 1,08% | 125,64% | 3,78% | Hợp nhất. CASA chuẩn hóa 33,81%; số công bố 38,3% gồm Auto-Earning. CAR 15,0% theo Basel II. ROE: ROE 6T/2026 quy năm = LNST thuộc cổ đông ngân hàng mẹ từ 01/01–30/06/2026 ×2 / vốn thuộc cổ đông mẹ bình quân tại 31/12/2025 và 30/06/2026. Phạm vi hợp nhất, loại lợi ích không kiểm soát ở cả tử và mẫu. Bình quân hai mốc là phép xấp xỉ; quy năm cơ học không phải ROE riêng quý II, ROE bốn quý gần nhất hay dự báo cả năm. Số lịch sử tái lập được từ đầu vào BCTC đã lưu. Nguồn: https://cdn.24hmoney.vn/upload/file/2026-3/2026-08-18/no-name-1786992695.pdf NPL/LLR dùng snapshot lịch sử tại 30/06/2026, hợp nhất. Đầu vào, locator và phương pháp của snapshot chưa được khóa đầy đủ; không tự đồng nhất với chuỗi quý loại margin hoặc dùng để chấm điều kiện kỳ sau. |
| BIDBIDV | Quốc doanhCore · một phần | 5,43% | 1,74% | 3,69 điểm % | 110,61% | — | 9,18% | 17,87% | 16,56% | 20,13% | — | 1,83% | 75,90% | — | Hợp nhất. CAR 9,18% là số hợp nhất 31/12/2025 theo TT41, không cùng kỳ với funding Q2/2026. ROE: ROE 6T/2026 quy năm = LNST thuộc cổ đông ngân hàng mẹ từ 01/01–30/06/2026 ×2 / vốn thuộc cổ đông mẹ bình quân tại 31/12/2025 và 30/06/2026. Phạm vi hợp nhất, loại lợi ích không kiểm soát ở cả tử và mẫu. Bình quân hai mốc là phép xấp xỉ; quy năm cơ học không phải ROE riêng quý II, ROE bốn quý gần nhất hay dự báo cả năm. Số lịch sử tái lập được từ đầu vào BCTC đã lưu. Nguồn: https://cdn.24hmoney.vn/upload/file/2026-3/2026-08-20/no-name-1787165882.pdf |
| VIBVIB | Bán lẻ – tiêu dùngCore · đã khóa | 3,96% | 7,76% | -3,80 điểm % | 125,08% | 79,00% | 12,00% | 3,38% | 17,51% | 11,76% | — | 2,93% | 43,58% | 3,05% | Hợp nhất. CAR Basel II gần 12%, LDR quy định 79%; TGKH tăng nhanh hơn tín dụng 3,80 điểm %. ROE: ROE 6T/2026 quy năm = LNST thuộc cổ đông ngân hàng mẹ từ 01/01–30/06/2026 ×2 / vốn thuộc cổ đông mẹ bình quân tại 31/12/2025 và 30/06/2026. Phạm vi hợp nhất, loại lợi ích không kiểm soát ở cả tử và mẫu. Bình quân hai mốc là phép xấp xỉ; quy năm cơ học không phải ROE riêng quý II, ROE bốn quý gần nhất hay dự báo cả năm. Số lịch sử tái lập được từ đầu vào BCTC đã lưu. Nguồn: https://cdn.24hmoney.vn/upload/file/2026-3/2026-08-07/no-name-1786041814.pdf |
| SHBSHB | Tư nhân vừaBán niên sau soát xét | 7,28% | 9,11% | -1,83 điểm % | 105,66% | — | — | 2,20% | — | 7,77% | — | 2,18% | 76,93% | — | Hợp nhất. SHB v4 · BCTC hợp nhất 6T/2026 sau soát xét: P&L PDF 10, NPL/LLR PDF 32. ROE 6T quy năm 20,44% = LNST cổ đông mẹ 7.328,515 ×2 / vốn chủ bình quân (68.130,938 + 75.309,442)/2, tỷ đồng; cơ sở vốn chủ hợp nhất, không phải ROE TTM hay dự báo, chưa gán vào cột ROE lịch sử. NIM chuẩn hóa chưa đủ đầu vào. Mẫu core 10 giữ cố định. Nguồn: https://www.shb.com.vn/wp-content/uploads/2026/08/hop-nhat-30.6.26-1.pdf ROE: ROE để trống do thiếu dữ liệu phù hợp, không phải bằng 0. |
| ACBACB | Tư nhân lớnCore · đã khóa | 8,59% | -1,47% | 10,06 điểm % | 129,34% | 81,40% | 11,80% | 0,42% | 17,78% | 20,03% | — | 1,03% | 105,32% | — | Hợp nhất. CAR hợp nhất TT14 11,8%; LDR quy định 81,4%. TGKH giảm 1,47% trong khi tín dụng tăng 8,59%. ROE: Giữ nguyên ROE của bộ dữ liệu lịch sử. Chưa tái lập được giá trị này từ đầu vào bán niên đã soát xét đang lưu; không gán là ROE riêng quý II hoặc dùng thay ROE đã đối chiếu. Nguồn lưu: /downloads/bao-cao-nganh-ngan-hang-q2-2026.xlsx. |
| LPBLPBank | Tư nhân vừaKhác phạm vi | 9,63% | 4,72% | 4,91 điểm % | 121,49% | — | — | -3,10% | — | — | — | 1,85% | 66,75% | — | Riêng. BCTC riêng lẻ; không đồng nhất với mẫu hợp nhất. ROE: ROE để trống do thiếu dữ liệu phù hợp, không phải bằng 0. |
| STBSacombank | Tái cơ cấuĐặc biệt | 1,54% | 4,79% | -3,25 điểm % | 98,16% | — | — | -43,58% | 9,56% | 16,46% | — | 7,54% | 56,67% | — | Hợp nhất. Không dùng trường hợp tái cơ cấu để suy rộng kết luận ngành. ROE: Giữ nguyên ROE của bộ dữ liệu lịch sử. Chưa tái lập được giá trị này từ đầu vào bán niên đã soát xét đang lưu; không gán là ROE riêng quý II hoặc dùng thay ROE đã đối chiếu. Nguồn lưu: /downloads/bao-cao-nganh-ngan-hang-q2-2026.xlsx. |
Gói dữ liệu để kiểm tra và trích dẫn · 2026-Q2-v1.1
Tùng ATC, Bảng dữ liệu ngân hàng Việt Nam, BCTC hợp nhất 6T/2026; P/B ghi nhận 23/08/2026 (chưa xác minh ngày giao dịch); phiên bản 2026-Q2-v1.1, cập nhật 16/09/2026. https://tungatc.vn/du-lieu/ngan-hang. Bản dữ liệu: https://tungatc.vn/data/ngan-hang/2026-Q2-v1.1.csv
Báo chí, blog và kênh có doanh thu được dùng lại ảnh, biểu đồ thuộc quyền sở hữu của Tùng ATC: giữ logo, nguồn và liên kết về trang dữ liệu hoặc bài gốc; không bắt buộc dofollow. Chỉ đổi kích thước hoặc cắt khoảng trắng, không sửa số liệu hay ý nghĩa. Không bán lại, tách dữ liệu để kinh doanh, nhận là tự sản xuất hoặc ngụ ý Tùng ATC bảo trợ. Đọc đầy đủ điều kiện sử dụng ảnh. Quyền với ảnh, dữ liệu và tài sản bên thứ ba không được chuyển giao qua gói tải này.
2026-H1-growth-v1.0 · Snapshot 2026-Q2-v1.1 · Đối chiếu PDF 2026-09-22. Tăng trưởng = (kỳ này / cùng kỳ − 1) × 100; bảng và ảnh làm tròn một chữ số, CSV giữ độ chính xác đầu vào hiện hữu.
Nguồn là BCTC hợp nhất của ngân hàng: chín PDF lưu ở dịch vụ bên thứ ba, OCB từ ngân hàng. Đọc nguồn và phương pháp. Phân tích riêng hai ngân hàng: MBB–CTG.
Tùng ATC — Tăng trưởng thu nhập và lợi nhuận của 10 ngân hàng trong 6T/2026. So với 6T/2025, cùng phạm vi hợp nhất; đơn vị %. Mẫu lõi 10 ngân hàng, không đại diện toàn ngành. Phiên bản 2026-H1-growth-v1.0; snapshot 2026-Q2-v1.1; đối chiếu PDF ngày 2026-09-22. Nguồn gốc: BCTC hợp nhất bán niên 2026 của BID, CTG, VCB, MBB, TCB, VPB, ACB, HDB, VIB, OCB; chín PDF lưu trên dịch vụ bên thứ ba, OCB từ ngân hàng. Tùng ATC tính tăng trưởng = (kỳ này / cùng kỳ − 1) × 100; mẫu số ≤ 0 không diễn giải tỷ lệ. TTOI là tổng thu nhập hoạt động; NPATMI là lợi nhuận sau thuế thuộc cổ đông ngân hàng mẹ. https://tungatc.vn/du-lieu/ngan-hang#bank-growth. Bản dữ liệu: https://tungatc.vn/data/ngan-hang/2026-H1-growth-v1.0.csv
Điều kiện sử dụng hiện cóATC View
Chênh tín dụng–huy động là tín hiệu sớm; LDR thô mô tả cấu trúc BCTC; LDR theo quy định phản ánh một mẫu số pháp lý khác; CAR cho biết bộ đệm vốn. Không chỉ tiêu nào tự thân đủ để kết luận thanh khoản hay an toàn vốn.
Cùng tên chỉ tiêu và cùng ngày chưa đủ để gộp hai bản số. Snapshot lịch sử được giữ riêng với chuỗi quý loại margin; bản tài liệu và phạm vi dự phòng cũng cần được đối chiếu.
30/06/2026 · Hợp nhất · Bản workbook Q2/2026
Chưa khóa đầy đủ đầu vào, ô nguồn và phương pháp cho bộ snapshot. Giữ giá trị lịch sử; chưa xác nhận hai ngân hàng có cùng cơ sở đo.
Mở workbook lịch sử · Tùng ATC →Xem chuỗi TCB: đầu vào, phương pháp và trang BCTC →30/06/2026 · Hợp nhất · Bản workbook Q2/2026
Chưa khóa đầy đủ đầu vào, ô nguồn và phương pháp cho bộ snapshot. Giữ giá trị lịch sử; chưa xác nhận hai ngân hàng có cùng cơ sở đo.
Mở workbook lịch sử · Tùng ATC →Xem chuỗi MBB: đầu vào, phương pháp và trang BCTC →Phương pháp LLR của chuỗi: TCB loại dự phòng margin; MBB chưa tách hoàn toàn phần này. Ngày đối chiếu từng nguồn trong chuỗi được giữ nguyên, không thay ngày duyệt nhận định.
Bảng đối chiếu BCTC gốc MBB/HDB cùng kỳ 30/06/2026. Bảng so sánh và gói tải lịch sử phía trên có phiên bản riêng.
Đã đối chiếu báo cáo gốc của ngân hàng · Bản đã soát xét · Đơn vị: triệu đồng.
| Chỉ tiêu | Triệu đồng | Kỳ | Nguồn |
|---|---|---|---|
| Tổng tài sản | 1.733.012.662 | 30/06/2026 | PDF tr. 10 · MBB, Tổng tài sản (mở tab mới) |
| Cho vay khách hàng gộp | 1.227.554.477 | 30/06/2026 | PDF tr. 10 · MBB, Cho vay khách hàng gộp (mở tab mới) |
| Cho vay khách hàng sau dự phòng | 1.210.891.596 | 30/06/2026 | PDF tr. 10 · MBB, Cho vay khách hàng sau dự phòng (mở tab mới) |
| Vốn chủ sở hữu hợp nhất | 156.762.644 | 30/06/2026 | PDF tr. 11 · MBB, Vốn chủ sở hữu hợp nhất (mở tab mới) |
| Tiền gửi khách hàng | 963.815.357 | 30/06/2026 | PDF tr. 11 · MBB, Tiền gửi khách hàng (mở tab mới) |
| Lợi nhuận trước thuế | 20.188.258 | Lũy kế 6T/2026 | PDF tr. 13 · MBB, Lợi nhuận trước thuế (mở tab mới) |
| Lợi nhuận sau thuế hợp nhất | 16.148.193 | Lũy kế 6T/2026 | PDF tr. 13 · MBB, Lợi nhuận sau thuế hợp nhất (mở tab mới) |
| LNST thuộc cổ đông mẹ | 15.744.575 | Lũy kế 6T/2026 | PDF tr. 13 · MBB, LNST thuộc cổ đông mẹ (mở tab mới) |
Cho vay gộp / tiền gửi khách hàng: 127,36%.
Đã đối chiếu báo cáo gốc của ngân hàng · Bản đã soát xét · Đơn vị: triệu đồng.
| Chỉ tiêu | Triệu đồng | Kỳ | Nguồn |
|---|---|---|---|
| Tổng tài sản | 1.043.891.774 | 30/06/2026 | PDF tr. 7 · HDB, Tổng tài sản (mở tab mới) |
| Cho vay khách hàng gộp | 659.000.255 | 30/06/2026 | PDF tr. 7 · HDB, Cho vay khách hàng gộp (mở tab mới) |
| Cho vay khách hàng sau dự phòng | 649.803.170 | 30/06/2026 | PDF tr. 7 · HDB, Cho vay khách hàng sau dự phòng (mở tab mới) |
| Vốn chủ sở hữu hợp nhất | 90.224.021 | 30/06/2026 | PDF tr. 8 · HDB, Vốn chủ sở hữu hợp nhất (mở tab mới) |
| Tiền gửi khách hàng | 674.058.701 | 30/06/2026 | PDF tr. 8 · HDB, Tiền gửi khách hàng (mở tab mới) |
| Lợi nhuận trước thuế | 13.187.657 | Lũy kế 6T/2026 | PDF tr. 10 · HDB, Lợi nhuận trước thuế (mở tab mới) |
| Lợi nhuận sau thuế hợp nhất | 10.697.724 | Lũy kế 6T/2026 | PDF tr. 10 · HDB, Lợi nhuận sau thuế hợp nhất (mở tab mới) |
| LNST thuộc cổ đông mẹ | 10.322.018 | Lũy kế 6T/2026 | PDF tr. 10 · HDB, LNST thuộc cổ đông mẹ (mở tab mới) |
Cho vay gộp / tiền gửi khách hàng: 97,77%.
Tổng thu nhập hoạt động 6T/2026 tăng so với cùng kỳ tại cả 10 ngân hàng trong mẫu hợp nhất.
Lợi nhuận thuộc cổ đông tăng so với cùng kỳ. Kết quả mô tả mẫu 10 ngân hàng, không đại diện toàn ngành.
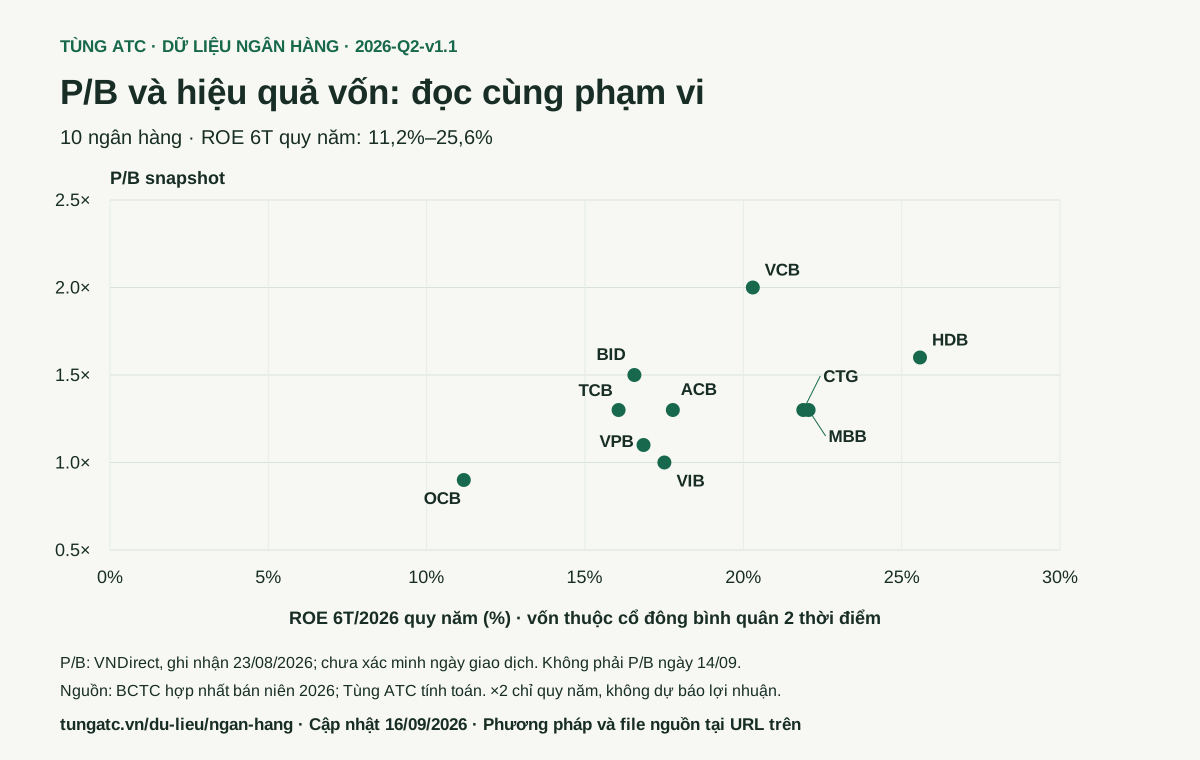
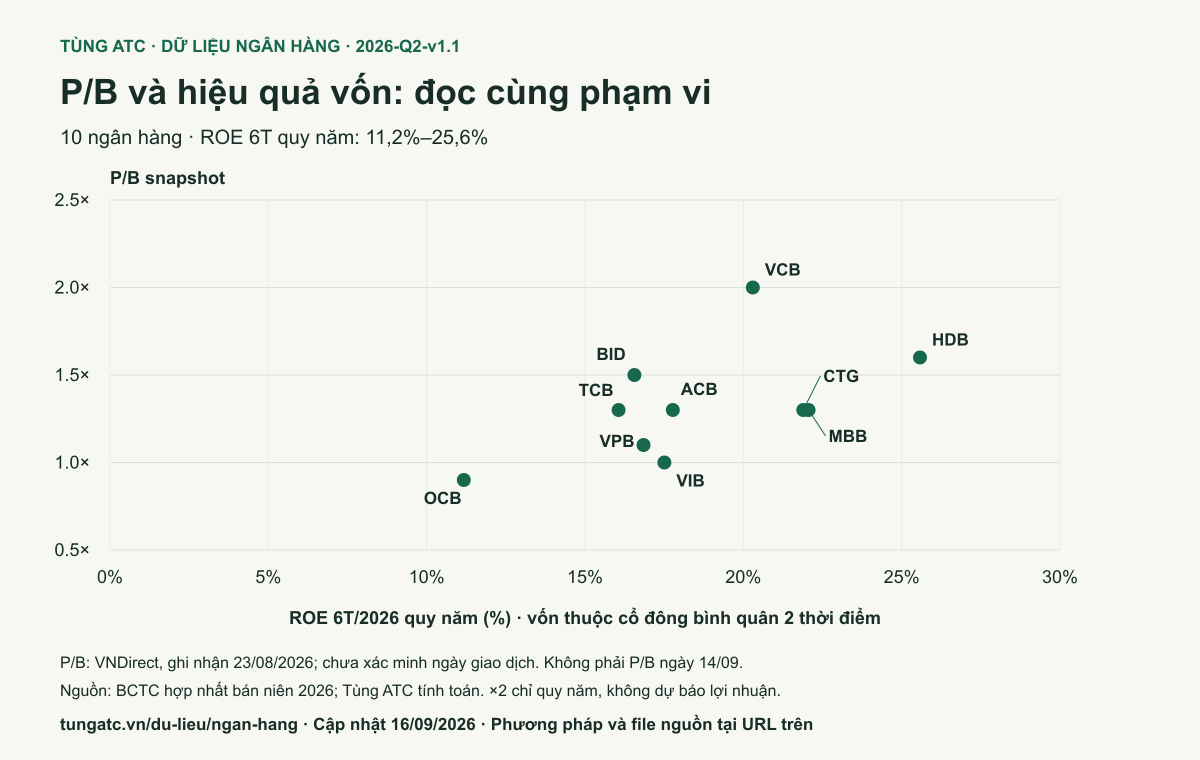
ROE 6T quy năm trong mẫu từ 11,2% đến 25,6%. Chênh lệch bội số chưa đủ để kết luận rẻ hay đắt.
Góc nhìn Tùng ATC · 16/09/2026
Các nhận định dưới đây là khung đánh giá của tác giả. Bảng số mô tả dữ liệu đã ghi nhận; để đánh giá độ bền của lợi nhuận cần bổ sung chuỗi nhiều kỳ và các chỉ tiêu vốn, funding, chất lượng tài sản.
P/B chỉ có ý nghĩa khi đặt cạnh khả năng tạo lợi nhuận trên vốn, triển vọng tăng trưởng và mức rủi ro phải chấp nhận. Tôi ưu tiên ngân hàng duy trì được ROE cao bằng hoạt động kinh doanh cốt lõi, thay vì ROE tăng tạm thời do giảm dự phòng hoặc yếu tố bất thường. Một mức P/B cao hơn có thể chấp nhận nếu hiệu quả vốn, tăng trưởng lợi nhuận và chất lượng tài sản đủ tốt; ngược lại, P/B thấp chưa phải cơ hội nếu ROE thấp kéo dài hoặc rủi ro đang tăng.
Ưu tiên ROE có khả năng duy trì qua nhiều kỳ, không phải ROE cao nhất tại một thời điểm. Chưa đặt ngưỡng P/B hay ROE cứng cho toàn ngành; mọi ngưỡng phải ghi rõ kỳ dữ liệu, phạm vi hợp nhất và cơ sở tính. Khả năng duy trì trong 6–12 tháng là nội dung cần đánh giá, không phải dự báo từ bảng số này.
Trong môi trường lãi suất cao, lợi thế không nằm ở tỷ lệ CASA cao nhất mà ở khả năng chuyển nguồn vốn chi phí thấp thành NIM và lợi nhuận bền vững. CASA là một đầu mối kiểm tra, không phải kết luận cuối cùng. Tôi cần nhìn đồng thời số dư CASA, tốc độ huy động, chi phí vốn, cấu trúc nguồn vốn và chất lượng tài sản.
Trong giai đoạn lãi suất và cạnh tranh huy động tăng, ngân hàng giữ được nguồn vốn ổn định, bảo vệ NIM và không phải đánh đổi bằng rủi ro tín dụng sẽ có lợi thế rõ hơn. Góc nhìn này bổ sung cho ATC View về funding đã công bố trên trang.
Tăng trưởng tín dụng chỉ tạo giá trị khi ngân hàng có đủ nguồn huy động, vốn tự có và năng lực quản trị rủi ro để chuyển phần tăng trưởng đó thành lợi nhuận cho cổ đông. Tôi chấp nhận CAR giảm cơ học trong quá trình mở rộng nếu vẫn có bộ đệm an toàn và lợi nhuận tạo ra đủ để bổ sung vốn. Tôi sẽ thay đổi đánh giá nếu tín dụng tăng nhanh nhưng funding, chất lượng tài sản và khả năng hấp thụ tổn thất cùng suy yếu.
Điều kiện khiến tôi thận trọng hoặc thay đổi đánh giá
Chưa đặt một ngưỡng CAR, NPL hoặc LLR duy nhất cho mọi ngân hàng. Việc đánh giá phải dựa trên xu hướng nhiều kỳ, phạm vi hợp nhất và mô hình kinh doanh của từng ngân hàng.
Dùng hai ngân hàng làm điểm bắt đầu để đọc ROE cùng tăng trưởng. Bảng này chưa xác nhận P/B tại cùng ngày giao dịch và chưa đo được độ bền ROE; cần đọc thêm CASA, chi phí vốn, NIM và chất lượng tài sản qua nhiều kỳ.
| Mã | P/B snapshot | ROE 6T quy năm | TTOI YoY | NPATMI YoY |
|---|---|---|---|---|
| MBB | 1,3× | 22,1% | 16,3% | 26,5% |
| TCB | 1,3× | 16,1% | 17,5% | 15,0% |
BCTC hợp nhất 6T/2026; YoY so với 6T/2025. P/B ghi nhận 23/08/2026, chưa xác minh ngày giao dịch. ROE quy năm từ 6 tháng không phải dự báo cả năm. Không kết luận MBB tốt hơn TCB hoặc ngược lại từ snapshot này.
Đọc đối chiếu TCB–MBB và nguồn theo từng chỉ tiêu →Chịu trách nhiệm: Tùng ATC · Rà soát 16/09/2026
10/10 tăng TTOI. Tổng thu nhập hoạt động 6T/2026 tăng so với cùng kỳ tại cả 10 ngân hàng trong mẫu hợp nhất.
6T/2026 và 6T/2025; vốn 31/12/2025 và 30/06/2026
Cách tính: TTOI = tổng thu nhập hoạt động, hoặc lợi nhuận trước dự phòng + chi phí hoạt động (giá trị dương); tăng trưởng = kỳ này / cùng kỳ − 1.
10/10 tăng NPATMI. Lợi nhuận thuộc cổ đông tăng so với cùng kỳ. Kết quả mô tả mẫu 10 ngân hàng, không đại diện toàn ngành.
6T/2026 và 6T/2025; vốn 31/12/2025 và 30/06/2026
Cách tính: NPATMI loại lợi ích cổ đông không kiểm soát; so sánh số cùng kỳ trình bày trong BCTC bán niên 2026.
P/B 0,9–2,0×. ROE 6T quy năm trong mẫu từ 11,2% đến 25,6%. Chênh lệch bội số chưa đủ để kết luận rẻ hay đắt.
6T/2026 và 6T/2025; vốn 31/12/2025 và 30/06/2026 · Ghi nhận 23/08/2026, chưa xác minh ngày giao dịch
Cách tính: ROE = NPATMI 6T × 2 / bình quân vốn thuộc cổ đông đầu và cuối kỳ. P/B giữ nguyên snapshot, không suy lại từ vốn hóa tham chiếu.
BID — BCTC hợp nhất bán niên 2026
BIDV · 30/06/2026 · BCTC ngân hàng; bản đã soát xét · Đối chiếu trang PDF ngày 16/09/2026
Vị trí: Trang PDF 11 (kết quả kinh doanh), 9 (vốn chủ).
BCTC soát xét; không dùng LNTT hoặc TGKH bản trước soát xét để suy lại NPATMI. Bản PDF được lưu trên dịch vụ bên thứ ba.
Mở BID — BCTC hợp nhất bán niên 2026CTG — BCTC hợp nhất bán niên 2026
VietinBank · 30/06/2026 · BCTC ngân hàng; bản đã soát xét · Đối chiếu trang PDF ngày 16/09/2026
Vị trí: Trang PDF 10 (kết quả kinh doanh), 8 (vốn chủ).
TTOI = lợi nhuận hoạt động trước dự phòng + chi phí hoạt động (giá trị dương). Bản PDF được lưu trên dịch vụ bên thứ ba.
Mở CTG — BCTC hợp nhất bán niên 2026VCB — BCTC hợp nhất bán niên 2026
Vietcombank · 30/06/2026 · BCTC ngân hàng; bản đã soát xét · Đối chiếu trang PDF ngày 16/09/2026
Vị trí: Trang PDF 12, 13 (kết quả kinh doanh), 10 (vốn chủ).
Loại lợi ích cổ đông không kiểm soát khỏi cả lợi nhuận và vốn chủ. Bản PDF được lưu trên dịch vụ bên thứ ba.
Mở VCB — BCTC hợp nhất bán niên 2026MBB — BCTC hợp nhất bán niên 2026
MB Bank · 30/06/2026 · BCTC ngân hàng; bản đã soát xét · Đối chiếu trang PDF ngày 16/09/2026
Vị trí: Trang PDF 13 (kết quả kinh doanh), 11 (vốn chủ).
Kỳ so sánh dùng số trình bày trong BCTC bán niên 2026. Bản PDF được lưu trên dịch vụ bên thứ ba.
Mở MBB — BCTC hợp nhất bán niên 2026TCB — BCTC hợp nhất bán niên 2026
Techcombank · 30/06/2026 · BCTC ngân hàng; bản đã soát xét · Đối chiếu trang PDF ngày 16/09/2026
Vị trí: Trang PDF 11 (kết quả kinh doanh), 9 (vốn chủ).
Lợi nhuận và vốn kỳ hiện tại tái sử dụng đầu vào đã đối chiếu tại banking-ratio-reconciliation; hai tài liệu cho cùng các số này. Bản PDF được lưu trên dịch vụ bên thứ ba.
Mở TCB — BCTC hợp nhất bán niên 2026VPB — BCTC hợp nhất bán niên 2026
VPBank · 30/06/2026 · BCTC ngân hàng; bản đã soát xét · Đối chiếu trang PDF ngày 16/09/2026
Vị trí: Trang PDF 10, 11 (kết quả kinh doanh), 8 (vốn chủ).
Loại lợi ích cổ đông không kiểm soát; tái sử dụng đầu vào banking-ratio-reconciliation. Bản PDF được lưu trên dịch vụ bên thứ ba.
Mở VPB — BCTC hợp nhất bán niên 2026ACB — BCTC hợp nhất bán niên 2026
ACB · 30/06/2026 · BCTC ngân hàng; bản đã soát xét · Đối chiếu trang PDF ngày 16/09/2026
Vị trí: Trang PDF 10 (kết quả kinh doanh), 8 (vốn chủ).
BCTC hợp nhất không trình bày lợi ích không kiểm soát ở bảng vốn và kết quả kinh doanh; dùng LNST hợp nhất. Bản PDF được lưu trên dịch vụ bên thứ ba.
Mở ACB — BCTC hợp nhất bán niên 2026HDB — BCTC hợp nhất bán niên 2026
HDBank · 30/06/2026 · BCTC ngân hàng; bản đã soát xét · Đối chiếu trang PDF ngày 16/09/2026
Vị trí: Trang PDF 10 (kết quả kinh doanh), 8 (vốn chủ).
Dùng số bán niên đã soát xét. ROE tính lại được ghi riêng với ROE Q2 trong bảng lịch sử, không âm thầm thay số cũ. Bản PDF được lưu trên dịch vụ bên thứ ba.
Mở HDB — BCTC hợp nhất bán niên 2026VIB — BCTC hợp nhất bán niên 2026
VIB · 30/06/2026 · BCTC ngân hàng; bản đã soát xét · Đối chiếu trang PDF ngày 16/09/2026
Vị trí: Trang PDF 11 (kết quả kinh doanh), 9 (vốn chủ).
BCTC hợp nhất không trình bày lợi ích không kiểm soát; tái sử dụng đầu vào banking-ratio-reconciliation. Bản PDF được lưu trên dịch vụ bên thứ ba.
Mở VIB — BCTC hợp nhất bán niên 2026OCB — BCTC hợp nhất bán niên 2026
OCB · 30/06/2026 · BCTC ngân hàng; bản đã soát xét · Đối chiếu trang PDF ngày 16/09/2026
Vị trí: Trang PDF 12, 13 (kết quả kinh doanh), 10 (vốn chủ).
Đơn vị gốc là đồng, không phải triệu đồng. BCTC không trình bày lợi ích không kiểm soát; TTOI cộng lại từ lợi nhuận trước dự phòng và chi phí hoạt động.
Mở OCB — BCTC hợp nhất bán niên 2026VNDirect — snapshot định giá
Ghi nhận 23/08/2026 · Snapshot do chủ tài sản cung cấp
Vị trí trang/bảng chưa được chỉ rõ trong hồ sơ nguồn.
Liên kết nhà cung cấp không tái hiện bảng lịch sử; chưa xác minh ngày giao dịch và cơ sở cổ phiếu của P/B.
Mở VNDirect — snapshot định giá16/09/2026 · 2026-Q2-v1.1: bổ sung ba nhận định chính thức của Tùng ATC, minh họa MBB–TCB và điều kiện sử dụng lại ảnh. Số liệu, công thức và nguồn giữ nguyên so với v1.0; workbook cập nhật hướng dẫn sử dụng.
16/09/2026 · 2026-Q2-v1.0 (bản đối chiếu trước): thêm TTOI/NPATMI cùng kỳ và ROE 6T quy năm của 10 ngân hàng. P/B giữ snapshot 23/08; vốn hóa tham chiếu 14/09 ở lớp riêng. Bản này được lưu để kiểm tra lịch sử.
Bản nguồn 14 ngân hàng vẫn tải tại đầu trang. Khi sửa dữ liệu trọng yếu sẽ phát hành file phiên bản mới.
Bằng chứng định giá · công bố 20/09/2026
Trong H1/2026, lợi nhuận trước thuế tăng ở cả hai ngân hàng nhờ thu nhập hoạt động tăng nhanh hơn chi phí hoạt động. MBB có chi phí dự phòng giảm nhẹ; CTG vẫn tăng dự phòng. Khác biệt này cho phép đọc nguồn tăng lợi nhuận, nhưng một kỳ chưa xác nhận sức bền ROE hoặc chất lượng tài sản.
| Chỉ tiêu | MBB H1/2025 | MBB H1/2026 | CTG H1/2025 | CTG H1/2026 |
|---|---|---|---|---|
| Tổng thu nhập hoạt động (TOI) | 32.568,4 | 37.864,5 | 41.370,5 | 51.486,1 |
| Trừ chi phí hoạt động | 8.906,4 | 9.974,4 | 11.366,4 | 12.616,8 |
| Lợi nhuận trước dự phòng (PPOP) | 23.661,9 | 27.890,2 | 30.004,1 | 38.869,3 |
| Trừ chi phí dự phòng tín dụng | 7.772,6 | 7.701,9 | 11.083,7 | 13.001,2 |
| Lợi nhuận trước thuế | 15.889,3 | 20.188,3 | 18.920,4 | 25.868,1 |
| Trừ chi phí thuế TNDN | 3.209,7 | 4.040,1 | 3.669,0 | 5.124,6 |
| Lợi nhuận sau thuế hợp nhất | 12.679,6 | 16.148,2 | 15.251,4 | 20.743,5 |
| Trừ lợi ích không kiểm soát | 234,2 | 403,6 | 162,6 | 86,5 |
| Lợi nhuận cổ đông mẹ (NPATMI) | 12.445,3 | 15.744,6 | 15.088,8 | 20.657,0 |
| Cấu phần | MBB | CTG |
|---|---|---|
| Thu nhập tăng (ΔTOI) | 5.296,1 | 10.115,7 |
| Tác động chi phí hoạt động (−ΔOPEX) | -1.067,9 | -1.250,4 |
| Tác động dự phòng (−Δdự phòng) | 70,7 | -1.917,5 |
| Thay đổi LNTT | 4.298,9 | 6.947,8 |
| Thay đổi NPATMI sau thuế và NCI | 3.299,2 | 5.568,3 |
Dấu âm ở bảng đóng góp là phần làm giảm tăng trưởng. Không lấy thay đổi số dư dự phòng để thay cho chi phí dự phòng trong kỳ.
| Phép kiểm | MBB | CTG |
|---|---|---|
| NII tăng so với cùng kỳ · tỷ đồng | 7.742,5 | 8.797,8 |
| Thu nhập ngoài lãi thuần thay đổi · tỷ đồng | -2.446,3 | 1.317,9 |
| CIR H1/2025 → H1/2026 | 27,35% → 26,34% | 27,47% → 24,51% |
| ROE H1/2026 quy năm · NPATMI/vốn mẹ bình quân | 22,06% | 21,89% |
NII MBB tăng trong khi thu nhập ngoài lãi thuần giảm; CTG tăng ở cả hai phần. CIR giảm không có nghĩa chi phí tuyệt đối giảm. Cần kiểm tra tính lặp lại của nguồn thu, nợ nhóm 2, nợ xấu tuyệt đối, xử lý nợ và chi phí tín dụng trước khi kết luận về chất lượng lợi nhuận.
Chuỗi Q3/2025–Q2/2026 dưới đây lấy cột từng quý trong BCTC hợp nhất chưa soát xét/kiểm toán. Q1 cộng Q2/2026 khớp cầu nối H1 đã soát xét ở trên; Q4 giữ số công bố riêng, không lấy năm kiểm toán trừ 9 tháng.
| Chỉ tiêu | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|
| Thu nhập lãi thuần (NII) | 12.990,5 | 14.555,3 | 14.913,1 | 16.893,7 |
| Tổng thu nhập hoạt động (TOI) | 15.596,7 | 19.527,9 | 17.430,2 | 20.434,3 |
| Chi phí hoạt động | 4.545,3 | 6.229,5 | 4.347,0 | 5.627,4 |
| Lợi nhuận trước dự phòng (PPOP) | 11.051,4 | 13.298,5 | 13.083,2 | 14.807,0 |
| Chi phí dự phòng tín dụng | 3.801,5 | 2.169,4 | 3.454,8 | 4.247,1 |
| Lợi nhuận trước thuế | 7.249,9 | 11.129,1 | 9.628,4 | 10.559,9 |
| Lợi nhuận cổ đông mẹ (NPATMI) | 5.571,0 | 8.762,6 | 7.515,5 | 8.229,1 |
| CIR quý · % | 29,14% | 31,90% | 24,94% | 27,54% |
| LNTT so với cùng quý năm trước · % | -0,79% | 37,51% | 14,81% | 40,74% |
Nguồn MBB: Q3/2025, PDF 6 · Q4/2025, PDF 6 · Q1/2026, PDF 6 · Q2/2026, PDF 6. Các tỷ lệ YoY dùng cột cùng quý năm trước trong chính báo cáo.
| Chỉ tiêu | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|
| Thu nhập lãi thuần (NII) | 17.175,7 | 17.959,7 | 19.385,2 | 20.730,5 |
| Tổng thu nhập hoạt động (TOI) | 22.499,7 | 23.424,6 | 25.101,6 | 26.384,6 |
| Chi phí hoạt động | 6.021,9 | 9.162,5 | 6.261,3 | 6.355,6 |
| Lợi nhuận trước dự phòng (PPOP) | 16.477,8 | 14.262,1 | 18.840,3 | 20.029,0 |
| Chi phí dự phòng tín dụng | 5.863,4 | 350,9 | 7.700,9 | 5.300,3 |
| Lợi nhuận trước thuế | 10.614,4 | 13.911,2 | 11.139,4 | 14.728,7 |
| Lợi nhuận cổ đông mẹ (NPATMI) | 8.448,8 | 11.053,1 | 8.917,0 | 11.740,1 |
| CIR quý · % | 26,76% | 39,11% | 24,94% | 24,09% |
| LNTT so với cùng quý năm trước · % | 61,99% | 13,55% | 63,26% | 21,75% |
Nguồn CTG: Q3/2025, PDF 6–7 · Q4/2025, PDF 6–7 · Q1/2026, PDF 6–7 · Q2/2026, PDF 6–7. Các tỷ lệ YoY dùng cột cùng quý năm trước trong chính báo cáo.
| Cấu phần | MBB | CTG |
|---|---|---|
| Thu nhập hoạt động (ΔTOI) | 3.004,1 | 1.283,0 |
| Tác động chi phí hoạt động (−ΔOPEX) | -1.280,4 | -94,3 |
| Tác động dự phòng (−Δdự phòng) | -792,3 | 2.400,6 |
| Thay đổi LNTT | 931,5 | 3.589,4 |
MBB tăng LNTT trong Q2 dù chi phí hoạt động và dự phòng cùng tăng so với Q1; thu nhập tăng bù được hai phần này. Với CTG, dự phòng giảm đóng góp nhiều hơn thu nhập tăng vào mức tăng LNTT Q2. Đây là so sánh quý liền trước (QoQ), khác phép so sánh H1 cùng kỳ năm trước ở trên.
Q4/2025 có dự phòng thấp hơn Q3 ở cả hai ngân hàng. Mức lợi nhuận cao của quý đó chưa đủ để ngoại suy ROE dài hạn; cần theo dõi nợ nhóm 2, xóa nợ, thu hồi và chi phí tín dụng trên dư nợ bình quân.
Bản năm kiểm toán CTG so với lũy kế trong báo cáo Q4: OPEX tăng 2,1 tỷ, LNTT giảm 2,1 tỷ, chi phí thuế giảm 16,0 tỷ và NPATMI tăng 13,8 tỷ. Giữ chênh lệch ở cấp năm; chưa có nguồn phân bổ vào từng quý. BCTC kiểm toán CTG, PDF 11.
Các dòng cầu nối năm 2025 của MBB khớp giữa lũy kế Q4 và bản kiểm toán; điều này không biến báo cáo từng quý thành báo cáo đã kiểm toán. BCTC kiểm toán MBB, PDF 13.
MBB không hợp nhất MBV trong cả bốn báo cáo. Tỷ lệ sở hữu MBS lần lượt 66,58%; 66,76%; 65,90%; 66,40% (PDF 10 từng báo cáo); vì vậy không gọi biến động NPATMI là tăng trưởng trên tỷ lệ sở hữu cố định. CTG công bố bảy công ty con và ngân hàng con tại Lào; danh mục và tỷ lệ được đối chiếu ở PDF 15–16.
Phiên bản banking-quarterly-2026-q2.v2; kiểm tra nguồn 19/09/2026. Số gốc triệu đồng; các dòng TOI → PPOP → LNTT → PAT → NPATMI khớp tuyệt đối. Thuế và lợi ích không kiểm soát được giữ trong dữ liệu đối chiếu. Mẫu số ROE quý được bổ sung riêng ở phần tiếp theo; không sửa lợi nhuận quý của phiên bản này.
Bằng chứng đối chiếu · ROE quý quy năm cơ học
ROE Q2/2026 tăng ở cả MBB và CTG vì NPATMI tăng nhanh hơn vốn mẹ bình quân so với Q1. Đây là phép đọc tử số và mẫu số: ở MBB, thu nhập tăng bù chi phí và dự phòng tăng; ở CTG, dự phòng giảm đóng góp lớn vào nhịp lợi nhuận Q2. Cần đọc cùng rủi ro tín dụng, chưa dùng nhịp quý để xác nhận ROE bền vững.
| Chỉ tiêu | MBB | CTG |
|---|---|---|
| NPATMI quý · tỷ đồng | 7.515,5 → 8.229,1 | 8.917,0 → 11.740,1 |
| Vốn mẹ bình quân đầu–cuối quý · tỷ đồng | 139.860,1 → 146.460,6 | 182.945,6 → 193.199,6 |
| ROE quý ×4 · % | 21,49% → 22,47% | 19,50% → 24,31% |
| NPATMI Q2 tăng so với Q1 · % | 9,49% | 31,66% |
| Vốn mẹ bình quân Q2 tăng so với Q1 · % | 4,72% | 5,60% |
| Đối chiếu riêng: ROE H1 ×2 · % | 22,06% | 21,89% |
ROE quý = NPATMI riêng quý × 4 / bình quân vốn thuộc cổ đông mẹ đầu–cuối quý. Vốn mẹ = vốn chủ sở hữu hợp nhất trừ lợi ích không kiểm soát (NCI); khác vốn điều lệ và khác vốn trên BCTC riêng ngân hàng. Bình quân hai đầu là xấp xỉ, chưa phản ánh thời điểm biến động vốn trong quý.
| Chỉ tiêu | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|
| NPATMI quý công bố | 5.571,0 | 8.762,6 | 7.515,5 | 8.229,1 |
| Vốn thuộc cổ đông mẹ đầu quý | 122.643,4 | 127.447,5 | 136.136,0 | 143.584,2 |
| Vốn thuộc cổ đông mẹ cuối quý | 127.447,5 | 136.136,0 | 143.584,2 | 149.337,0 |
| Bình quân vốn mẹ hai đầu quý | 125.045,4 | 131.791,8 | 139.860,1 | 146.460,6 |
| ROE quý quy năm ×4 · % | 17,82% | 26,60% | 21,49% | 22,47% |
Nguồn lợi nhuận MBB: Q3/2025, PDF 6 · Q4/2025, PDF 6 · Q1/2026, PDF 6 · Q2/2026, PDF 6. Giữ cột riêng quý chưa soát xét/kiểm toán; không lấy năm kiểm toán trừ 9 tháng.
| Chỉ tiêu | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|
| NPATMI quý công bố | 8.448,8 | 11.053,1 | 8.917,0 | 11.740,1 |
| Vốn thuộc cổ đông mẹ đầu quý | 162.723,9 | 168.715,0 | 178.448,6 | 187.442,7 |
| Vốn thuộc cổ đông mẹ cuối quý | 168.715,0 | 178.434,7 | 187.442,7 | 198.956,5 |
| Bình quân vốn mẹ hai đầu quý | 165.719,5 | 173.574,9 | 182.945,6 | 193.199,6 |
| ROE quý quy năm ×4 · % | 20,39% | 25,47% | 19,50% | 24,31% |
Nguồn lợi nhuận CTG: Q3/2025, PDF 6–7 · Q4/2025, PDF 6–7 · Q1/2026, PDF 6–7 · Q2/2026, PDF 6–7. Giữ cột riêng quý chưa soát xét/kiểm toán; không lấy năm kiểm toán trừ 9 tháng.
Q4/2025 có ROE quy năm cao hơn Q2/2026 ở cả hai ngân hàng, đồng thời dự phòng Q4 thấp hơn Q3. H1 dùng tổng NPATMI sáu tháng ×2 và bình quân vốn đầu–cuối H1; không lấy trung bình đơn giản hai ROE quý. Bảng này trình bày ROE quý và sáu tháng quy năm. Phép tính ROE TTM xấp xỉ được đối chiếu riêng ở phần bên dưới; chưa kết luận về ROE bền vững dài hạn.
| Cấu phần | 30/06/2025 | 30/09/2025 | 31/12/2025 | 31/03/2026 | 30/06/2026 |
|---|---|---|---|---|---|
| Vốn chủ sở hữu hợp nhất | 127.803,7 | 133.090,7 | 142.022,5 | 149.745,3 | 156.762,6 |
| Trừ vốn thuộc NCI | 5.160,3 | 5.643,2 | 5.886,5 | 6.161,1 | 7.425,7 |
| Vốn thuộc cổ đông mẹ | 122.643,4 | 127.447,5 | 136.136,0 | 143.584,2 | 149.337,0 |
| Trong đó: vốn điều lệ (không dùng làm mẫu số) | 61.022,7 | 80.550,0 | 80.550,0 | 80.550,0 | 80.550,0 |
Nguồn vốn MBB: 2025-06-30, PDF 4 · 2025-09-30, PDF 4 · 2025-12-31, PDF 4 · 2026-03-31, PDF 4 · 2026-06-30, PDF 4.
Đối chiếu đầu năm và H1: vốn 31/12/2025 đã kiểm toán · cột so sánh đầu năm trong Q1 · hai đầu vốn trên bản H1 soát xét.
| Cấu phần | 30/06/2025 | 30/09/2025 | 31/12/2025 | 31/03/2026 | 30/06/2026 |
|---|---|---|---|---|---|
| Vốn chủ sở hữu hợp nhất | 163.826,2 | 169.881,0 | 179.641,2 | 188.692,2 | 200.214,3 |
| Trừ vốn thuộc NCI | 1.102,3 | 1.166,0 | 1.206,4 | 1.249,5 | 1.257,8 |
| Vốn thuộc cổ đông mẹ | 162.723,9 | 168.715,0 | 178.434,7 | 187.442,7 | 198.956,5 |
| Trong đó: vốn điều lệ (không dùng làm mẫu số) | 53.699,9 | 53.699,9 | 77.669,4 | 77.669,4 | 77.669,4 |
Nguồn vốn CTG: 2025-06-30, PDF 4 · 2025-09-30, PDF 4 · 2025-12-31, PDF 4 · 2026-03-31, PDF 4 · 2026-06-30, PDF 4.
Đối chiếu đầu năm và H1: vốn 31/12/2025 đã kiểm toán · cột so sánh đầu năm trong Q1 · hai đầu vốn trên bản H1 soát xét.
CTG: vốn mẹ cuối 2025 tăng từ 178.434,7 lên 178.448,6 tỷ sau kiểm toán; chênh chính xác 13,824 tỷ gồm quỹ tăng 2,627 tỷ và lợi nhuận chưa phân phối tăng 11,197 tỷ, NCI không đổi. Q4 giữ vốn cuối quý và lợi nhuận quý gốc; Q1 dùng vốn đầu năm đã kiểm toán khớp cột so sánh của báo cáo Q1. Không phân bổ chênh lệch lợi nhuận kiểm toán cấp năm vào Q4.
MBB: các cấu phần vốn cuối 2025 khớp bản kiểm toán. Hai đầu vốn H1 của cả hai ngân hàng khớp bản soát xét và phép tính H1 hiện hữu. Mức bảo đảm của chuỗi lợi nhuận quý vẫn là chưa soát xét/kiểm toán.
| Biến động | Cổ đông mẹ | NCI | Hợp nhất |
|---|---|---|---|
| Vốn đầu H1 | 136.136,0 | 5.886,5 | 142.022,5 |
| Lợi nhuận trong kỳ | 15.744,6 | 403,6 | 16.148,2 |
| Trích quỹ thuộc vốn chủ sở hữu (chuyển nội bộ) | 0,0 | 0,0 | 0,0 |
| Trích quỹ khen thưởng, phúc lợi | -2.251,4 | -29,8 | -2.281,2 |
| Trích quỹ thưởng người lãnh đạo | -136,6 | 0,0 | -136,6 |
| Sử dụng quỹ | -133,6 | 0,0 | -133,6 |
| Tăng vốn công ty con bằng tiền | 0,0 | 1.173,5 | 1.173,5 |
| Biến động khác | -22,2 | -8,1 | -30,3 |
| Chênh lệch tỷ giá | 0,2 | 0,0 | 0,2 |
| Vốn cuối H1 | 149.337,0 | 7.425,7 | 156.762,6 |
MBB · thuyết minh biến động vốn H1, PDF 71. Vốn mẹ thay đổi ngoài NPATMI: -2.543,6 tỷ; cầu nối khớp riêng cổ đông mẹ, NCI và tổng hợp nhất.
| Biến động | Cổ đông mẹ | NCI | Hợp nhất |
|---|---|---|---|
| Vốn đầu H1 | 178.448,6 | 1.206,4 | 179.655,0 |
| Lợi nhuận trong kỳ | 20.657,0 | 86,5 | 20.743,5 |
| Cổ tức cổ phiếu công ty con (chuyển nội bộ) | 0,0 | 0,0 | 0,0 |
| Chuyển đổi BCTC cho mục đích hợp nhất | -23,5 | 0,0 | -23,5 |
| Trích quỹ khen thưởng, phúc lợi và thù lao BKS | -106,5 | -35,2 | -141,7 |
| Biến động khác | -19,0 | -0,0 | -19,0 |
| Vốn cuối H1 | 198.956,5 | 1.257,8 | 200.214,3 |
CTG · thuyết minh biến động vốn H1, PDF 42. Vốn mẹ thay đổi ngoài NPATMI: -149,1 tỷ; cầu nối khớp riêng cổ đông mẹ, NCI và tổng hợp nhất.
MBB chuyển 5.890,6 tỷ từ lợi nhuận chưa phân phối sang các quỹ thuộc vốn, không tăng tổng vốn mẹ. Phần công ty con tăng vốn bằng tiền 1.173,5 tỷ thuộc NCI, không đưa vào mẫu số ROE cổ đông mẹ. CTG chuyển 595,5 tỷ cổ tức cổ phiếu công ty chứng khoán từ lợi nhuận chưa phân phối sang vốn khác, không phải tiền mới vào tập đoàn.
Cổ tức cổ phiếu MBB trong năm 2025 tăng vốn điều lệ và giảm lợi nhuận chưa phân phối cùng 27.486,8 tỷ; không tăng tổng vốn. Cổ tức tiền mặt 1.000 đồng/cổ phiếu được thông báo 29/06/2026, chốt danh sách 10/07 và chi trả từ 17/07; giữ mẫu số vốn 30/06 đúng BCTC, không trừ ngược sự kiện sau kỳ. MBB PDF 72 · biến động FY2025 · PDF 73 · cổ tức sau H1.
Hai câu hỏi kỳ tiếp: lợi nhuận MBB có tăng nhanh hơn nền vốn khi chi phí nguồn vốn và dự phòng cùng tăng? ROE CTG có giữ được nhịp Q2 nếu dự phòng không tiếp tục giảm?
Đối chiếu nguồn 20/09/2026. Chưa có bình quân vốn theo ngày, P/B thực tế tại ngày giá và bằng chứng ROE bền vững qua chu kỳ; chưa xếp hạng cổ phiếu hoặc chấm điều kiện FY2026.
Bằng chứng đối chiếu · cửa sổ 12 tháng đến 30/06/2026
ROE TTM xấp xỉ của MBB là 22,16%; CTG là 22,46%. Tử số cộng lợi nhuận cổ đông mẹ từ Q3/2025 đến Q2/2026, không nhân đôi H1 hoặc nhân bốn Q2. Mẫu số dùng cả bốn khoảng vốn quý để nhìn rõ hơn tác động của nền vốn trong năm.
| Chỉ tiêu | MBB | CTG |
|---|---|---|
| NPATMI 12 tháng · tỷ đồng | 30.078,2 | 40.158,9 |
| Vốn mẹ bình quân xấp xỉ từ bốn khoảng quý · tỷ đồng | 135.737,9 | 178.798,2 |
| ROE TTM xấp xỉ · % | 22,16% | 22,46% |
| Vốn mẹ bình quân chỉ hai đầu 12 tháng · tỷ đồng | 135.990,2 | 180.840,2 |
| ROE nếu chỉ dùng hai đầu 12 tháng · % | 22,12% | 22,21% |
| Chênh hai cách tính · điểm phần trăm | 0,04 | 0,25 |
Trong mỗi quý, lấy trung bình vốn mẹ đầu–cuối quý; sau đó tính bình quân các khoảng theo 92, 92, 90 và 91 ngày, tổng 365 ngày. Đây là xấp xỉ theo số dư quý, không phải dữ liệu bình quân ngày. Độ nhạy giữa hai cách lấy mẫu số không phải khoảng tin cậy. Một cửa sổ 12 tháng chưa chứng minh ROE bền vững qua nhiều năm hoặc mức P/B hợp lý.
| Ngân hàng / quý | Số ngày | NPATMI quý | Vốn mẹ bình quân quý | Phần vốn góp vào bình quân TTM |
|---|---|---|---|---|
| MBB Q3/2025 | 92 | 5.571,0 | 125.045,4 | 31.518,3 |
| MBB Q4/2025 | 92 | 8.762,6 | 131.791,8 | 33.218,8 |
| MBB Q1/2026 | 90 | 7.515,5 | 139.860,1 | 34.486,1 |
| MBB Q2/2026 | 91 | 8.229,1 | 146.460,6 | 36.514,8 |
| CTG Q3/2025 | 92 | 8.448,8 | 165.719,5 | 41.770,4 |
| CTG Q4/2025 | 92 | 11.053,1 | 173.574,9 | 43.750,4 |
| CTG Q1/2026 | 90 | 8.917,0 | 182.945,6 | 45.109,9 |
| CTG Q2/2026 | 91 | 11.740,1 | 193.199,6 | 48.167,6 |
Cộng thẳng bốn NPATMI; không lấy trung bình bốn ROE quý. Cột vốn cuối bằng bình quân vốn quý × số ngày quý / 365, cộng bốn dòng để ra mẫu số TTM. Vốn mẹ đã loại NCI; các đầu vào gốc và nguồn từng quý nằm tại bảng vốn MBB–CTG ở trên.
Cổ tức, tăng vốn và thay đổi sở hữu công ty con có thể xảy ra giữa hai mốc; phép xấp xỉ chưa đo đúng thời điểm từng giao dịch. Q1 mở bằng vốn FY2025 đã kiểm toán; Q4 giữ vốn cuối quý chưa kiểm toán. Chênh chuyển phiên bản CTG được giữ riêng, không coi là tiền mới vào ngân hàng.
| Ngân hàng | FY2025 kiểm toán | Trừ H1/2025 so sánh | Cộng H1/2026 soát xét | Kết quả ghép báo cáo | Tổng bốn quý gốc | Chênh phiên bản |
|---|---|---|---|---|---|---|
| MBB | 26.778,9 | 12.445,3 | 15.744,6 | 30.078,2 | 30.078,2 | 0,0 |
| CTG | 34.604,5 | 15.088,8 | 20.657,0 | 40.172,8 | 40.158,9 | 13,8 |
CTG chênh chính xác 13,824 tỷ NPATMI do điều chỉnh cấp năm: OPEX tăng 2,145 tỷ, thuế giảm 15,969 tỷ; MBB không chênh. Giữ khác biệt theo phiên bản, không phân bổ phần điều chỉnh năm vào riêng Q4. Bảng chính giữ tổng bốn cột quý gốc cho cả hai ngân hàng. Phép ghép FY − H1 cũ + H1 mới là đối chiếu riêng, không gắn nhãn toàn bộ 12 tháng đã kiểm toán.
Nguồn đối chiếu: MBB FY2025, PDF 13 · H1/2026 và cột H1/2025, PDF 13 · CTG FY2025, PDF 11 · H1/2026 và cột H1/2025, PDF 10.
Tính nhìn lại, đối chiếu ngày 20/09/2026; không khẳng định báo cáo đã có sẵn tại 30/06. Giữ ROE H1, quý và snapshot lịch sử riêng theo kỳ. P/B tham chiếu có cơ sở và giới hạn riêng tại phần vốn; chưa kết luận về giá mua; không dùng ROE TTM thay ngưỡng tăng trưởng lợi nhuận FY của MBB.
Bằng chứng đối chiếu · ba năm kiểm toán 2023–2025
Trong 2023–2025, ROE theo hai đầu năm của MBB giảm dù lợi nhuận cổ đông mẹ tăng, vì vốn bình quân tăng nhanh hơn trong cả hai bước năm. CTG tăng ROE, nhưng động lực thay đổi giữa 2024 và 2025: cần tách phần tăng thu nhập và phần giảm dự phòng trước khi áp dụng P/B.
| Chỉ tiêu | MBB | CTG |
|---|---|---|
| ROE FY2023 · hai đầu năm | 24,51% | 17,11% |
| ROE FY2024 · hai đầu năm | 22,09% | 18,60% |
| ROE FY2025 · hai đầu năm | 21,57% | 21,23% |
| NPATMI tăng YoY · FY2024 → FY2025 | 9,46% → 18,31% | 27,36% → 36,52% |
| Vốn mẹ bình quân tăng YoY · FY2024 → FY2025 | 21,46% → 21,18% | 17,18% → 19,61% |
| ROE thay đổi · điểm phần trăm · FY2024 → FY2025 | -2,42 → -0,52 | 1,49 → 2,63 |
NPATMI cả năm chia trung bình vốn mẹ đầu–cuối năm, không nhân hệ số quy năm. Ba năm đã kiểm toán chưa chứng minh ROE bền vững cả chu kỳ; bình quân hai đầu năm chưa phản ánh chính xác thời điểm cổ tức, tăng vốn hoặc thay đổi sở hữu công ty con. ROE là phép tính từ BCTC, không phải tỷ lệ quản trị do ngân hàng công bố.
| Ngân hàng / năm | NPATMI | Vốn mẹ đầu năm | Vốn mẹ cuối năm | Vốn mẹ bình quân | ROE |
|---|---|---|---|---|---|
| MBB FY2023 | 20.676,8 | 75.949,1 | 92.738,0 | 84.343,6 | 24,51% |
| MBB FY2024 | 22.633,8 | 92.738,0 | 112.148,7 | 102.443,4 | 22,09% |
| MBB FY2025 | 26.778,9 | 112.148,7 | 136.136,0 | 124.142,4 | 21,57% |
| CTG FY2023 | 19.903,6 | 107.576,9 | 125.010,6 | 116.293,7 | 17,11% |
| CTG FY2024 | 25.348,2 | 125.010,6 | 147.534,0 | 136.272,3 | 18,60% |
| CTG FY2025 | 34.604,5 | 147.534,0 | 178.448,6 | 162.991,3 | 21,23% |
Vốn mẹ = vốn hợp nhất − lợi ích không kiểm soát (NCI). Đã đối chiếu chín dòng lợi nhuận và mười một dòng vốn/bảng cân đối ở mỗi điểm nối 2023 → 2024 và 2024 → 2025: đều khớp. EPS 2023 của cả MBB và CTG thay đổi ở báo cáo 2024; không dùng EPS từ hai phiên bản để suy tăng trưởng lợi nhuận trong bảng này.
Nguồn: MBB FY2023, KQKD PDF 76 / vốn PDF 75 · MBB FY2024, KQKD PDF 132 / vốn PDF 131 · MBB FY2025, KQKD PDF 13 / vốn PDF 11 · CTG FY2023, KQKD PDF 10 / vốn PDF 8 · CTG FY2024, KQKD PDF 10 / vốn PDF 8 · CTG FY2025, KQKD PDF 11 / vốn PDF 9.
BCTC MBB 2024 trong báo cáo thường niên không hợp nhất MBV. Loại NCI không đồng nghĩa giữ cố định tỷ lệ sở hữu các công ty con; chưa có điều chỉnh giả định cùng danh mục sở hữu. Số gốc, hash và chênh đối chiếu được giữ trong hồ sơ nghiên cứu.
CTG dùng vốn đầu 2023 đã trình bày lại trong cùng báo cáo: tổng vốn và lợi nhuận giữ lại tăng 148,651 tỷ, tổng tài sản tăng 381,104 tỷ và nợ tăng 232,453 tỷ. Cầu nối số đầu năm, PDF 68. Đây là điều chỉnh số 2022; không cộng vào lợi nhuận 2023 hoặc coi là vốn góp mới. Chưa thêm ROE 2022 khi thiếu vốn mở 2021 và đối chiếu phiên bản.
| Cấu phần | MBB FY2024 / FY2023 | MBB FY2025 / FY2024 | CTG FY2024 / FY2023 | CTG FY2025 / FY2024 |
|---|---|---|---|---|
| Thu nhập hoạt động (ΔTOI) | 8.107,160 | 12.279,793 | 11.360,518 | 5.386,106 |
| Chi phí hoạt động (−ΔOPEX) | -2.094,309 | -2.673,903 | -2.102,430 | -4.006,995 |
| Chi phí dự phòng (−Δdự phòng) | -3.489,612 | -4.166,860 | -2.483,688 | 10.300,773 |
| Thay đổi LNTT | 2.523,239 | 5.439,030 | 6.774,400 | 11.679,884 |
| Thuế (−Δthuế) | -625,767 | -1.007,316 | -1.336,455 | -2.291,185 |
| Lợi nhuận NCI (−ΔNCI) | 59,497 | -286,532 | 6,720 | -132,433 |
| Thay đổi NPATMI | 1.956,969 | 4.145,182 | 5.444,665 | 9.256,266 |
MBB tăng thu nhập, chi phí hoạt động và dự phòng ở cả 2024 lẫn 2025. CTG năm 2024 tăng PPOP 9.258,088 tỷ nhưng dự phòng tăng 2.483,688 tỷ; năm 2025 PPOP tăng 1.379,111 tỷ, còn dự phòng giảm đóng góp 10.300,773 tỷ vào tăng LNTT 11.679,884 tỷ. ROE tăng qua hai năm không đồng nghĩa cùng một nguồn lợi nhuận có thể lặp lại.
Tách thay đổi ROE theo thứ tự lợi nhuận trước, vốn sau: MBB FY2024: 2,32 điểm phần trăm từ lợi nhuận và -4,74 điểm từ mẫu số vốn; MBB FY2025: 4,05 điểm phần trăm từ lợi nhuận và -4,57 điểm từ mẫu số vốn; CTG FY2024: 4,68 điểm phần trăm từ lợi nhuận và -3,20 điểm từ mẫu số vốn; CTG FY2025: 6,79 điểm phần trăm từ lợi nhuận và -4,16 điểm từ mẫu số vốn. Công thức (P₁ − P₀)/E₀ + P₁ × (1/E₁ − 1/E₀); E là vốn mẹ bình quân từng năm. Đổi thứ tự sẽ đổi phần đóng góp, tổng chênh ROE giữ nguyên; đây không phải ước lượng nhân quả.
Đối chiếu nhìn lại ngày 20/09/2026. FY2025 và TTM đến Q2/2026 trùng sáu tháng và khác cách xấp xỉ vốn; không gọi chênh lệch hai cửa sổ là YoY. Chuỗi dài hơn còn chờ đối chiếu năm. P/B tham chiếu được trình bày riêng tại phần vốn; chưa có ROE forward hoặc kết luận đạt điều kiện FY2026 của MBB.
Đối chiếu FY2025: cổ tức cổ phiếu chuyển 27.486,8 tỷ ở MBB và 23.969,5 tỷ ở CTG sang vốn điều lệ, không làm tăng vốn thuộc cổ đông mẹ từ chính khoản chuyển này. Lợi nhuận giữ lại, cổ tức tiền và biến động công ty con cần đọc riêng trước khi giải thích ROE hoặc P/B.
MBB báo cáo hoàn thành phát hành 1.208.249.986 cổ phiếu trả cổ tức ngày 12/08/2026; VSDC đăng ký cùng số lượng ngày 08/09. Đây là một đợt, không cộng hai lần. Quyền mua 805.499.990 cổ phiếu là số dự kiến trong thông báo chào bán; chưa có kết quả hoàn tất trong bộ nguồn này. CTG đăng ký tháng 1/2026 là đợt đã nằm trong số cuối FY2025.
| Cơ sở số lượng | MBB | CTG |
|---|---|---|
| BCTC 31/12/2025 · lưu hành | 8.054.999.909 | 7.766.944.637 |
| Đăng ký bổ sung 2026, ngoài số đã nằm trong BCTC FY2025 | 1.208.249.986 | 0 |
| Đăng ký 2026 đã nằm trong FY2025 · không cộng lần nữa | 0 | 2.396.952.889 |
| Tổng đăng ký trên nguồn đã kiểm tra ngày 20/09/2026 | 9.263.249.895Mốc đăng ký gần nhất: 08/09/2026Lịch sử VSDC MBB | 7.766.944.637Mốc đăng ký gần nhất: 09/01/2026Lịch sử VSDC CTG |
| Lưu hành sau cổ tức theo báo cáo kết quả MBB · 12/08/2026 | 9.263.249.895 | Giữ số BCTC/VSDC ở các dòng riêng; chưa có kết quả mới trong bộ nguồn này |
| Quyền mua dự kiến · tách khỏi tổng đăng ký | 805.499.990 | Không có trong bộ sự kiện này |
MBB xác nhận 9.263.249.895 cổ phiếu lưu hành sau cổ tức; chưa thu nhận báo cáo tổng kết quyền mua. Bảng tham chiếu dưới đây tách kịch bản chưa ghi nhận quyền mua và phát hành đủ. Không cộng lượng dự kiến vào số thực tế.
P/B = giá × số cổ phiếu / vốn thuộc cổ đông mẹ. Dùng BCTC H1 đã soát xét; không cần BCTC hoặc vốn bình quân đúng ngày giá. Đối chiếu hồi cứu ngày 20/09, chưa phải bộ dữ liệu biết tại 14/09 để backtest.
MBB: 1,29× pro formaKịch bản chưa ghi nhận cổ phiếu/tiền quyền mua.Giá 14/09: 19.700 đồng.1,33× nếu quyền mua phát hành đủ, thu đủ tiền gộp. Hai kịch bản, chưa phải P/B thực tế tại D. Vốn mẹ H1 149.337,0 tỷ; điều chỉnh cổ tức tiền −8.055,0 tỷ; vốn tham chiếu 141.282,0 tỷ. Mẫu số 9.263.249.895 cổ phiếu; BVPS tham chiếu 15.252 đồng. Giá MBB, dòng 14/09 · BCTC H1 MBB.
CTG: 1,19× pro formaGiá 14/09: 29.850 đồng.Đã trừ cổ tức tiền 450 đồng/cp theo thông báo. Vốn mẹ H1 198.956,5 tỷ; điều chỉnh cổ tức tiền −3.495,1 tỷ; vốn tham chiếu 195.461,4 tỷ. Mẫu số 7.766.944.637 cổ phiếu; BVPS tham chiếu 25.166 đồng. Giá CTG, dòng 14/09 · BCTC H1 CTG.
MBB/CTG điều chỉnh nghĩa vụ cổ tức tiền sau H1 theo thông báo; không sửa vốn H1 gốc hay xác nhận tiền thực chi. TCB đã ghi cổ tức trong H1 nên không trừ lại. Chưa cộng lợi nhuận Q3. Kịch bản MBB phát hành đủ cộng đồng thời 805.499.990 cổ phiếu và 8.054,9999 tỷ tiền gộp, chưa trừ phí; không thay báo cáo kết quả chào bán.
Số cổ phiếu dùng theo mốc công bố nêu trong phần vốn. Chưa chốt P/B thực tế tại D; không suy ra khoảng giá trị hợp lý hay xếp hạng rẻ/đắt. Lịch sử và ngưỡng đã duyệt giữ nguyên.
MBB: xem cổ tức, quyền mua và các mốc chưa xác minh trên hồ sơ mã →
| Sự kiện | Quyền / số lượng | Ngày chốt quyền | Đăng ký / lịch thanh toán | Trạng thái bằng chứng |
|---|---|---|---|---|
| MBB · Cổ tức tiền năm 2025 | 1.000 đồng/cổ phiếuNguồn 1 | 10/07/2026 | Lịch thanh toán: 17/07/2026 | Có lịch; chưa đối chiếu tổng tiền thực trả và ngày ghi nhận vốn |
| MBB · Cổ tức cổ phiếu năm 2025 | 100:15; 1.208.249.986 cổ phiếuNguồn 1 · Nguồn 2 · Nguồn 3 | 12/08/2026 | Đăng ký: 08/09/2026 | Đã đăng ký do cổ tức cổ phiếu |
| MBB · Quyền mua cho cổ đông hiện hữu | 10:1; dự kiến 805.499.990 cổ phiếu; giá 10.000 đồngNguồn 1 | 12/08/2026 | Chuyển quyền: 18/08/2026–26/08/2026Đăng ký mua, nộp tiền: 18/08/2026–07/09/2026 | Có lịch; chưa xác minh kết quả phát hành / tiền nhận |
| CTG · Cổ tức cổ phiếu đã nằm trong BCTC FY2025 | 100:44,63658403; 2.396.952.889 cổ phiếuNguồn 1 · Nguồn 2 | 18/12/2025 | Đăng ký: 09/01/2026 | Đã đăng ký; đã tính trong nền FY2025 |
| CTG · Cổ tức tiền năm 2025 | 450 đồng/cổ phiếuNguồn 1 | 24/07/2026 | Lịch thanh toán: 27/08/2026 | Có lịch; chưa đối chiếu tổng tiền thực trả và ngày ghi nhận vốn |
Đối chiếu kết quả MBB: 1.208.191.989 cổ phiếu phân bổ theo tỷ lệ cho 199.509 cổ đông + 57.997 cổ phiếu xử lý phần lẻ = 1.208.249.986 cổ phiếu thực phát hành. Phần lẻ được chuyển về Công đoàn MB để quản lý, phân bổ theo phương án; không coi là cổ phiếu đã hủy. Số phát hành và lưu hành sau đợt đều 9.263.249.895, cổ phiếu quỹ bằng 0.
MBB · kết quả phát hành, PDF 4–5 · Thông báo quyền biểu quyết, PDF 2–3. Hai tài liệu ký 17/08, trang bìa nêu công bố website 18/08; ngày hoàn thành 12/08 khác ngày báo cáo và công bố. Không dùng nguồn công bố sau 13/08 để sửa snapshot lịch sử ngày đó. Chưa có ngày giao dịch thực tế.
Mã quyền mua MBB có hiệu lực 18/08, hủy 10/09/2026. Việc hết thời hạn chuyển quyền hoặc nộp tiền không chứng minh số cổ phiếu thực phát hành hay tiền đã vào ngân hàng. Cần báo cáo kết quả chào bán và đăng ký bổ sung tương ứng.
Lịch thanh toán tiền của cả hai ngân hàng nằm sau 30/06/2026; không tự trừ khoản tiền dự kiến khỏi số vốn H1 đã đối chiếu. Ngày chốt quyền và ngày thanh toán cũng không thay ngày ghi nhận kế toán. Chưa xác minh ngày giao dịch không hưởng quyền, nhận lưu ký và giao dịch đầu tiên từ bộ nguồn này.
Lịch V16 giữ nguyên; kết quả tổ chức phát hành bổ sung trong hồ sơ V18, kiểm tra nguồn 20/09/2026. Mốc cập nhật trên website không được coi là thời điểm công bố lần đầu để dựng lại dữ liệu sẵn có tại ngày giá lịch sử.
| Chỉ tiêu | MBB | CTG |
|---|---|---|
| Vốn mẹ 31/12/2024 · tỷ đồng | 112.148,7 | 147.534,0 |
| NPATMI FY2025 · tỷ đồng | 26.778,9 | 34.604,5 |
| Cổ tức tiền: tác động vốn mẹ · tỷ đồng | -1.830,7 | -2.416,5 |
| Cổ tức cổ phiếu: tác động vốn mẹ · tỷ đồng | 0,0 | 0,0 |
| Các biến động ngoài lợi nhuận khác · tỷ đồng | -960,9 | -1.273,4 |
| Vốn mẹ 31/12/2025 · tỷ đồng | 136.136,0 | 178.448,6 |
| Cổ phiếu phổ thông lưu hành 31/12/2024 · cổ phiếu | 5.306.324.052 | 5.369.991.748 |
| Cổ phiếu phát hành trả cổ tức trong FY2025 · cổ phiếu | 2.748.675.857 | 2.396.952.889 |
| Cổ phiếu phổ thông lưu hành 31/12/2025 · cổ phiếu | 8.054.999.909 | 7.766.944.637 |
Số cổ phiếu trên là số cuối kỳ do BCTC báo cáo, khác cổ phiếu bình quân dùng tính EPS, free float hoặc số được phép giao dịch tại một ngày giá. Không suy ngược số cổ phiếu chính xác từ vốn điều lệ đã làm tròn triệu đồng.
| Ngân hàng / sự kiện | Quyền và số lượng | Ngày chốt quyền | Đăng ký / nhận lưu ký tại VSDC | Thanh toán tiền |
|---|---|---|---|---|
| MBB · Cổ tức cổ phiếu từ lợi nhuận 2023 | 100:15; phát hành 795.948.607 cổ phiếuNguồn 1 · Nguồn 2 | 08/01/2025 | 24/01/2025Nhận lưu ký: 04/02/2025 | Không trả tiền |
| MBB · Cổ tức cổ phiếu từ lợi nhuận 2024 | 100:32; phát hành 1.952.727.250 cổ phiếuNguồn 1 · Nguồn 2 | 14/08/2025 | 05/09/2025Nhận lưu ký: 05/09/2025 | Không trả tiền |
| MBB · Cổ tức tiền năm 2024 | 300 đồng/cổ phiếuNguồn 1 | 14/08/2025 | Không phát hành cổ phiếu | 21/08/2025 |
| CTG · Cổ tức tiền năm 2024 | 450 đồng/cổ phiếuNguồn 1 | 15/10/2025 | Không phát hành cổ phiếu | 17/11/2025 |
| CTG · Cổ tức cổ phiếu từ lợi nhuận 2021, 2022, 2009–2016 | 100:44,63658403; phát hành 2.396.952.889 cổ phiếuNguồn 1 · Nguồn 2 · Nguồn 3 | 18/12/2025 | 09/01/2026Nhận lưu ký: Chưa xác minh | Không trả tiền |
CTG báo cáo 7.766.944.637 cổ phiếu lưu hành tại 31/12/2025; lịch VSDC ghi đăng ký bổ sung 2.396.952.889 cổ phiếu ngày 09/01/2026. MBB đợt đầu đăng ký 24/01/2025, nhận lưu ký từ 04/02/2025. Giữ từng loại ngày; ngày chốt quyền, đăng ký hoặc nhận lưu ký chưa xác nhận ngày giao dịch không hưởng quyền, ngày giao dịch đầu tiên hay ngày ghi nhận giảm vốn.
Bảng FY2025 giữ các đợt cổ tức trong năm và đăng ký CTG nối sang tháng 1/2026. Bảng 2026 phía trên bổ sung các mốc đã có nguồn; chưa khóa số cổ phiếu và báo cáo sẵn có tại ngày định giá D.
| Khoản mục | Vốn mẹ | NCI | Tổng vốn hợp nhất |
|---|---|---|---|
| Lợi nhuận trong năm | 26.778,9 | 604,0 | 27.383,0 |
| Trích các quỹ thuộc vốn | 0,0 | 0,0 | 0,0 |
| Trích quỹ khen thưởng, phúc lợi | -1.866,2 | -21,3 | -1.887,5 |
| Sử dụng các quỹ | -620,3 | 0,0 | -620,3 |
| Ngân hàng trả cổ tức bằng cổ phiếu | 0,0 | 0,0 | 0,0 |
| Cổ tức bằng tiền | -1.830,7 | -241,9 | -2.072,6 |
| Thoái vốn tại công ty con | 1.367,4 | 408,9 | 1.776,3 |
| Công ty con phát hành cổ phiếu trả cổ tức | 114,7 | -114,7 | 0,0 |
| Công ty con tăng vốn bằng tiền | 0,0 | 322,8 | 322,8 |
| Điều chỉnh theo Kiểm toán Nhà nước | -4,3 | 0,0 | -4,3 |
| Biến động khác | -17,8 | 17,9 | 0,0 |
| Chênh lệch tỷ giá | 65,7 | 0,0 | 65,7 |
| Khoản mục | Vốn mẹ | NCI | Tổng vốn hợp nhất |
|---|---|---|---|
| Lợi nhuận trong năm | 34.604,5 | 266,8 | 34.871,3 |
| Phát hành cổ phiếu trả cổ tức, gồm công ty con | 0,0 | -0,0 | -0,0 |
| Cổ tức bằng tiền | -2.416,5 | 0,0 | -2.416,5 |
| Chuyển đổi BCTC cho mục đích hợp nhất | 113,6 | 0,0 | 113,6 |
| Trích các quỹ thuộc vốn | 0,0 | 0,0 | 0,0 |
| Trích quỹ khen thưởng, phúc lợi | -1.404,3 | -31,1 | -1.435,4 |
| Các thay đổi khác | 17,3 | 0,0 | 17,3 |
MBB ghi phần công ty con tăng vốn bằng tiền 322,8 tỷ vào NCI. Cổ tức cổ phiếu tại công ty con chuyển 114,7 tỷ từ NCI sang vốn mẹ, tổng vốn hợp nhất không đổi. Dòng thoái vốn là tác động vốn được báo cáo, chưa phải số tiền thu hay lợi nhuận lặp lại.
CTG gộp phát hành cổ phiếu của ngân hàng và công ty con trong một dòng: vốn điều lệ +23.969,529 tỷ, thặng dư −0,011 tỷ, vốn khác +665,158 tỷ, lợi nhuận giữ lại −24.634,676 tỷ; tổng tác động vốn mẹ bằng 0. NCI và tổng vốn giảm 3 triệu đồng theo báo cáo; bảng làm tròn tỷ đồng hiển thị −0,0, dữ liệu gốc vẫn giữ −3 triệu. Trích các quỹ thuộc vốn là chuyển nội bộ; quỹ khen thưởng, phúc lợi làm giảm vốn.
Bảy cấu phần vốn, vốn mẹ, NCI và tổng vốn khớp đến triệu đồng; số cổ phiếu khớp đến từng cổ phiếu. Riêng đối chiếu mệnh giá với vốn điều lệ cho phép làm tròn 0,5 triệu mỗi đầu kỳ, 1 triệu ở chênh lệch. Giữ nguyên chuỗi ROE V11–V14, chưa tính lại vốn bình quân ngày.
Đối chiếu nguồn 20/09/2026. P/B tham chiếu 14/09 có nêu cơ sở tại phần vốn; chưa dùng để đặt giá mục tiêu hoặc kết luận cổ phiếu rẻ hơn.
Bằng chứng đối chiếu · chưa thay điều kiện tác giả
Trong Q2/2026, nợ xấu tuyệt đối tăng ở cả MBB và CTG. MBB tăng trích lập riêng cho vay so với Q1, còn CTG giảm trích lập trong khi LLR giảm. Các biến động này cần được đọc cùng nguồn tăng lợi nhuận ở trên; chưa đủ để kết luận chất lượng tài sản tốt lên hoặc cổ phiếu rẻ.
| Chỉ tiêu | MBB | CTG |
|---|---|---|
| Nợ nhóm 2 · tỷ đồng | 11.837,3 → 11.989,7 | 21.661,6 → 19.563,8 |
| Nợ xấu nhóm 3–5 · tỷ đồng | 15.947,5 → 17.797,2 | 20.597,7 → 25.079,2 |
| NPL / cho vay khách hàng gộp · % | 1,42% → 1,45% | 1,02% → 1,20% |
| LLR · dự phòng cho vay / nợ xấu | 92,24% → 93,63% | 167,19% → 133,95% |
| Trích lập riêng cho vay trong quý · tỷ đồng | 3.451,3 → 4.244,3 | 7.698,8 → 5.275,2 |
| Chi phí tín dụng proxy quý quy năm · % | 1,25% → 1,45% | 1,53% → 1,02% |
Nợ nhóm 2 MBB tăng 152,5 tỷ dù tỷ lệ giảm từ 1,06% xuống 0,98% vì mẫu số cho vay tăng nhanh hơn. CTG có nhóm 2 giảm 2.097,8 tỷ nhưng nợ xấu tăng 4.481,5 tỷ; chưa có cầu nối chuyển nhóm để gán toàn bộ biến động này cho một nguyên nhân.
Proxy chi phí tín dụng = trích lập thuần riêng cho vay trong quý × 4 / bình quân số dư cho vay gộp đầu–cuối quý. Đây là quy năm cơ học từ hai số dư, khác chỉ tiêu LTM/bình quân ngày do ngân hàng công bố. LLR dưới 100% không tự chứng minh thiếu dự phòng theo quy định; LLR cao cũng chưa xác nhận khả năng thu hồi.
| Chỉ tiêu | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|
| Cho vay khách hàng gộp cuối quý | 931.498,6 | 1.084.019,4 | 1.120.562,5 | 1.227.554,5 |
| Nợ nhóm 2 cuối quý | 12.687,7 | 10.210,0 | 11.837,3 | 11.989,7 |
| Nợ xấu nhóm 3–5 cuối quý | 17.422,1 | 14.027,5 | 15.947,5 | 17.797,2 |
| Dự phòng cho vay cuối quý | 13.799,6 | 13.150,6 | 14.710,3 | 16.662,9 |
| LLR cuối quý · % | 79,21% | 93,75% | 92,24% | 93,63% |
| Trích lập thuần riêng cho vay trong quý | 3.773,5 | 2.204,3 | 3.451,3 | 4.244,3 |
| Dự phòng đã sử dụng trong quý | 2.555,5 | 2.853,2 | 1.892,6 | 2.292,2 |
| Chi phí tín dụng proxy quý quy năm · % | 1,67% | 0,87% | 1,25% | 1,45% |
MBB mở đầu 30/06/2025: cho vay 879.888,5 tỷ. Nguồn PDF 31–34; bản Q2 chưa soát xét. Các cột bốn quý giữ bản quý chưa soát xét/kiểm toán; không gọi toàn chuỗi là đã kiểm toán.
| Chỉ tiêu | Q3/2025 | Q4/2025 | Q1/2026 | Q2/2026 |
|---|---|---|---|---|
| Cho vay khách hàng gộp cuối quý | 1.990.563,2 | 1.992.272,9 | 2.028.494,6 | 2.092.707,8 |
| Nợ nhóm 2 cuối quý | 21.400,8 | 17.345,9 | 21.661,6 | 19.563,8 |
| Nợ xấu nhóm 3–5 cuối quý | 21.722,4 | 21.916,2 | 20.597,7 | 25.079,2 |
| Dự phòng cho vay cuối quý | 38.336,3 | 34.810,4 | 34.436,4 | 33.594,5 |
| LLR cuối quý · % | 176,48% | 158,83% | 167,19% | 133,95% |
| Trích lập thuần riêng cho vay trong quý | 5.853,1 | 324,6 | 7.698,8 | 5.275,2 |
| Dự phòng đã sử dụng trong quý | 954,3 | 3.850,6 | 8.072,8 | 6.117,2 |
| Chi phí tín dụng proxy quý quy năm · % | 1,20% | 0,07% | 1,53% | 1,02% |
CTG mở đầu 30/06/2025: cho vay 1.899.351,5 tỷ. Nguồn PDF 43–44; bản H1 đã soát xét. Các cột bốn quý giữ bản quý chưa soát xét/kiểm toán; không gọi toàn chuỗi là đã kiểm toán.
| Cấu phần | MBB | CTG |
|---|---|---|
| Số dư cuối Q1 | 14.710,3 | 34.436,4 |
| Cộng trích lập thuần Q2 | 4.244,3 | 5.275,2 |
| Trừ dự phòng đã sử dụng Q2 | -2.292,2 | -6.117,2 |
| Cộng chênh lệch tỷ giá/điều chỉnh | 0,4 | 0,0 |
| Số dư cuối Q2 | 16.662,9 | 33.594,5 |
| Chênh dòng dự phòng tổng trên KQKD so với trích lập riêng cho vay Q2 | 2,8 | 25,1 |
CTG sử dụng 6.117,2 tỷ dự phòng trong Q2, lớn hơn số trích lập 5.275,2 tỷ nên quỹ giảm. “Sử dụng dự phòng” không đồng nghĩa đã thu tiền, xóa nghĩa vụ trả nợ hoặc đo được nợ xấu phát sinh mới. Chưa có chuỗi thu hồi nợ và giá trị tài sản bảo đảm có thể thu được để khép phép kiểm.
Dòng chênh cuối bảng chỉ đối chiếu phạm vi với tổng chi phí dự phòng trên KQKD V2; chưa phân bổ từng khoản, không phải khoản điều chỉnh tự thêm để ép cầu nối khớp. Thu hồi nợ đã ghi trong thu nhập không được cộng thêm hoặc trừ dự phòng lần nữa.
Nguồn từng quý: MBB: Q3/2025, nợ PDF 31 / dự phòng PDF 34 · Q4/2025, nợ PDF 31 / dự phòng PDF 34 · Q1/2026, nợ PDF 31 / dự phòng PDF 34 · Q2/2026, nợ PDF 31 / dự phòng PDF 34. CTG: Q3/2025, nợ PDF 39 / dự phòng PDF 40 · Q4/2025, nợ PDF 38 / dự phòng PDF 39 · Q1/2026, nợ PDF 39 / dự phòng PDF 39 · Q2/2026, nợ PDF 39 / dự phòng PDF 39.
Số gốc triệu đồng, kiểm tra nguồn 19/09/2026; phiên bản banking-credit-risk-2026-q2.v4. Nhóm 1–5 cộng khớp cho vay gộp; dự phòng chung + cụ thể khớp quỹ; mọi cầu nối quỹ khớp tuyệt đối. Q3/Q4/Q2 tính phần trong quý bằng hiệu hai bảng lũy kế cùng năm; Q1 lấy trực tiếp. Điều chỉnh Kiểm toán Nhà nước 32,498 tỷ của MBB trong Q3/2025 và tỷ giá giữ riêng, không tính vào credit cost.
Bản H1/2026 soát xét khớp số dư rủi ro cuối 2025, cuối H1 và chuyển động dự phòng H1: MBB, PDF 53/55 · CTG, PDF 35/36. MBB trình bày margin/ứng trước MBS riêng trong bản soát xét nhưng xếp nợ đủ tiêu chuẩn; cộng đúng một lần vào nhóm 1 để đối chiếu bản quý. Phạm vi hợp nhất không có MBV; không coi hai danh mục cho vay là đồng nhất.
Chưa dùng các tỷ lệ này để chấm ngưỡng MBB có hiệu lực từ Q3/2026 hoặc xác nhận FY2026. Chuỗi rủi ro TCB–MBB đã có đối chiếu riêng phần margin; LLR chưa hoàn toàn đồng nhất phạm vi. Chi phí vốn/NIM, nợ xấu phát sinh ròng, thu hồi nhiều kỳ và định giá cùng ngày vẫn chưa đủ. Các snapshot, CSV và quy tắc tác giả cũ được giữ nguyên.
Đối chiếu BCTC soát xét: MBB, PDF trang 13 · CTG, PDF trang 10. Kỳ H1/2026 và cùng kỳ H1/2025; phạm vi hợp nhất.
Phiên bản banking-valuation-h1-2026.v1; đối chiếu nguồn ngày 19/09/2026. Số gốc triệu đồng, bảng hiển thị tỷ đồng và làm tròn một chữ số. Sai số đối chiếu cho phép tối đa 1 triệu đồng; thực tế các cầu nối dưới đây khớp tuyệt đối.
Chi phí biểu diễn dương để trừ khỏi thu nhập. ΔLNTT = ΔTOI − ΔOPEX − Δdự phòng; sau đó trừ thay đổi thuế và lợi ích không kiểm soát để ra ΔNPATMI. Thu hồi nợ nằm trong dòng thu nhập của báo cáo, không cộng thêm lần nữa. Không tạo khoản điều chỉnh để ép cầu nối khớp.
ROE = NPATMI H1 × 2 / bình quân vốn thuộc cổ đông mẹ đầu và cuối H1. Đây là quy năm cơ học, không phải dự báo hay ROE bền vững. Các đầu vào TOI, NPATMI và vốn tái sử dụng gói đối chiếu hiện hữu.
Đối chiếu chuỗi CASA và nguồn vốn TCB–MBB qua bốn quý; giữ riêng số công bố quản trị và bản H1 soát xét.
NIM ước tính trong bảng là proxy từ hai số dư: 2 × thu nhập lãi thuần 6 tháng ÷ bình quân số dư tài sản được liệt kê dưới đây. Số dư dùng giá trị gộp trước dự phòng, gồm tiền gửi/cho vay TCTD, cho vay khách hàng, mua nợ và chứng khoán nợ. Loại tiền tại NHNN, tiền mặt, cổ phiếu, tài sản tài chính khác và tài sản không thuộc các dòng này. Bình quân hai mốc không phản ánh biến động trong kỳ; không đồng nhất với NIM doanh nghiệp tính bình quân ngày, quý hoặc LTM.
Không dùng bộ proxy này để tuyên bố ngân hàng dẫn đầu NIM. Các hàng chưa có đầu vào đối chiếu được để trống; số cũ 2,97% của TCB và 1,88% của VPB được rút khỏi bảng hiện hành. Credit cost có mẫu số dư nợ bình quân, khác mẫu số NIM: không trừ trực tiếp hai tỷ lệ để tính chênh lệch lợi nhuận.
Đơn vị đầu vào: triệu đồng. Số dư đầu kỳ 31/12/2025, cuối kỳ 30/06/2026; lợi nhuận và NII là 01/01–30/06/2026 hợp nhất. ROE = 2 × LNST thuộc cổ đông ngân hàng ÷ vốn thuộc cổ đông ngân hàng bình quân hai mốc; loại lợi ích không kiểm soát ở cả tử và mẫu. Hệ số 2 chỉ năm hóa số đã xảy ra, không dự báo cả năm.
| Khoản mục | 31/12/2025 | 30/06/2026 |
|---|---|---|
| Tiền gửi và cấp tín dụng TCTD, trước dự phòng | 115.139.462 | 85.597.670 |
| Cho vay khách hàng, trước dự phòng | 767.617.129 | 847.335.568 |
| Mua nợ, trước dự phòng | 32.561 | 19.617 |
| Chứng khoán nợ kinh doanh | 4.778.366 | 51.618 |
| Chứng khoán nợ đầu tư | 144.235.771 | 180.692.764 |
| Tổng mẫu số proxy | 1.031.803.289 | 1.113.697.237 |
| Vốn chủ thuộc cổ đông ngân hàng | 170.044.504 | 179.162.267 |
NII 6T: 20.285.055. NIM proxy = 2 × 20.285.055 ÷ 1.072.750.263 × 100 = 3,78%. LNST thuộc cổ đông ngân hàng: 14.021.140. ROE = 2 × 14.021.140 ÷ 174.603.385,5 × 100 = 16,06%.
Thông cáo Q2: NIM riêng quý 3,4%; LTM 3,6% dùng tài sản sinh lãi bình quân ngày, hoặc 3,5% khi dùng 5 số dư cuối quý. Không đổi các chuỗi này thành proxy 6 tháng.
| Khoản mục | 31/12/2025 | 30/06/2026 |
|---|---|---|
| Tiền gửi và cấp tín dụng TCTD, trước dự phòng | 186.228.938 | 199.197.876 |
| Cho vay khách hàng, trước dự phòng | 943.901.630 | 1.161.401.541 |
| Mua nợ, trước dự phòng | 1.361.635 | 883.386 |
| Chứng khoán nợ kinh doanh | 18.791.313 | 20.977.948 |
| Chứng khoán nợ đầu tư | 63.730.573 | 61.567.441 |
| Tổng mẫu số proxy | 1.214.014.089 | 1.444.028.192 |
| Vốn chủ thuộc cổ đông ngân hàng | 167.903.343 | 178.319.384 |
NII 6T: 34.934.126. NIM proxy = 2 × 34.934.126 ÷ 1.329.021.140,5 × 100 = 5,26%. LNST thuộc cổ đông ngân hàng: 14.583.291. ROE = 2 × 14.583.291 ÷ 173.111.363,5 × 100 = 16,85%.
Các mức 4,98% và khoảng 5,3% từng được dẫn ở bài viết/sổ từ nguồn phân tích khác. Chưa có cầu nối chính xác về tài sản bình quân cho 4,98%; không dùng thay thế nhau để chấm ngưỡng 5%. Proxy dưới đây có đầu vào công khai riêng.
| Khoản mục | 31/12/2025 | 30/06/2026 |
|---|---|---|
| Tiền gửi và cho vay TCTD, trước dự phòng | 104.411.120 | 118.506.345 |
| Cho vay khách hàng, trước dự phòng | 381.972.016 | 397.083.447 |
| Mua nợ, trước dự phòng | 4.366 | 3.533 |
| Chứng khoán nợ đầu tư | 51.149.531 | 49.276.373 |
| Tổng mẫu số proxy | 537.537.033 | 564.869.698 |
| Vốn chủ thuộc cổ đông ngân hàng | 46.904.739 | 47.837.834 |
NII 6T: 8.406.535. NIM proxy = 2 × 8.406.535 ÷ 551.203.365,5 × 100 = 3,05%. LNST thuộc cổ đông ngân hàng: 4.146.615. ROE = 2 × 4.146.615 ÷ 47.371.286,5 × 100 = 17,51%.
Mức 3,05% tái lập được bằng proxy 6 tháng bên dưới. NIM LTM trong tài liệu kết quả kinh doanh là chuỗi khác; không lấy hai mức làm biến động theo quý.
TCB: NIM doanh nghiệp công bố và phương pháp bình quân, PDF trang 2 và 13.
BCTC hợp nhất VIB, thuyết minh 44.1, PDF trang 60 / trang in 58 ghi cả số dư và tỷ lệ. Nợ nhóm 3–5 = 2.726.693 + 3.148.157 + 5.742.057 = 11.616.907 triệu đồng.
Trên cho vay khách hàng: 11.616.907 ÷ 397.083.447 × 100 = 2,93%. Phạm vi theo công bố gồm 397.083.447 cho vay khách hàng + 3.533 mua nợ + 38.773.550 chứng khoán đầu tư đủ điều kiện + 117.459.501 tiền gửi/cho vay TCTD đủ điều kiện = 553.320.031; cùng tử số chia mẫu này bằng 2,1%.
Chứng khoán đầu tư loại cổ phiếu, tín phiếu NHNN, trái phiếu Chính phủ và trái phiếu doanh nghiệp đã niêm yết; tiền gửi TCTD loại tiền gửi không kỳ hạn. Vì khác phạm vi, hai tỷ lệ không được ghép thành chuỗi tăng/giảm nợ xấu.
Định giá và hiệu quả vốn
Snapshot cùng thời điểm giúp tránh ghép bội số của ngày này với hiệu quả vốn của ngày khác. P/B thấp không tự động là rẻ nếu ROE và chất lượng tài sản yếu.
| Mã | P/B snapshot | ROE snapshot | ROE bộ lịch sử · cơ sở |
|---|---|---|---|
| BIDBIDV | 1,5x | 18,05% | 16,56% · 6T/2026 quy năm |
| CTGVietinBank | 1,3x | 22,26% | 21,89% · 6T/2026 quy năm |
| VCBVietcombank | 2,0x | 18,21% | 20,30% · 6T/2026 quy năm |
| MBBMB Bank | 1,3x | 21,20% | 22,06% · 6T/2026 quy năm |
| TCBTechcombank | 1,3x | 15,12% | 16,06% · 6T/2026 quy năm |
| VPBVPBank | 1,1x | 17,18% | 16,85% · 6T/2026 quy năm |
| ACBACB | 1,3x | 16,64% | 17,78% · Bộ lịch sử; chưa tái lập cơ sở |
| HDBHDBank | 1,6x | 24,82% | 25,40% · Bộ lịch sử; chưa tái lập cơ sở |
| VIBVIB | 1,0x | 15,94% | 17,51% · 6T/2026 quy năm |
| OCBOCB | 0,9x | 13,07% | 11,17% · 6T/2026 quy năm |
Định giá ghi nhận tại 2026-08-23T19:27:55+07:00, nguồn VNDirect; chưa đối chiếu phương pháp ROE nhà cung cấp. ROE 6T/2026 quy năm = LNST thuộc cổ đông ngân hàng mẹ từ 01/01–30/06/2026 ×2 / vốn thuộc cổ đông mẹ bình quân tại 31/12/2025 và 30/06/2026. Phạm vi hợp nhất, loại lợi ích không kiểm soát ở cả tử và mẫu. Bình quân hai mốc là phép xấp xỉ; quy năm cơ học không phải ROE riêng quý II, ROE bốn quý gần nhất hay dự báo cả năm. ACB và HDB giữ số lịch sử chưa tái lập từ bộ bán niên đang lưu. Nguồn BCTC theo ngân hàng tại phần Dữ liệu, nguồn & phương pháp trên trang.
Chất lượng tài sản
Bảng dưới giúp tra NPL và tỷ lệ bao phủ nợ xấu của mẫu 10 ngân hàng tại 30/06/2026, phạm vi hợp nhất. LLR cần được đọc cùng phạm vi dự phòng và nợ xấu; số cao hơn chưa đủ để kết luận an toàn hơn.
| Mã | NPL | LLR | ROE bộ lịch sử · cơ sở |
|---|---|---|---|
| BIDBIDV | 1,83% | 75,90% | 16,56% · 6T/2026 quy năm |
| CTGVietinBank | 1,20% | 133,90% | 21,89% · 6T/2026 quy năm |
| VCBVietcombank | 0,61% | 279,30% | 20,30% · 6T/2026 quy năm |
| MBBMB Bank | 1,45% | 93,63% | 22,06% · 6T/2026 quy năm |
| TCBTechcombank | 1,08% | 125,64% | 16,06% · 6T/2026 quy năm |
| VPBVPBank | 3,28% | 56,17% | 16,85% · 6T/2026 quy năm |
| ACBACB | 1,03% | 105,32% | 17,78% · Bộ lịch sử; chưa tái lập cơ sở |
| HDBHDBank | 2,79% | 50,01% | 25,40% · Bộ lịch sử; chưa tái lập cơ sở |
| VIBVIB | 2,93% | 43,58% | 17,51% · 6T/2026 quy năm |
| OCBOCB | 3,49% | 59,39% | 11,17% · 6T/2026 quy năm |
NPL và LLR là số dư tại 30/06/2026, phạm vi hợp nhất. ROE 6T/2026 quy năm = LNST thuộc cổ đông ngân hàng mẹ từ 01/01–30/06/2026 ×2 / vốn thuộc cổ đông mẹ bình quân tại 31/12/2025 và 30/06/2026. Phạm vi hợp nhất, loại lợi ích không kiểm soát ở cả tử và mẫu. Bình quân hai mốc là phép xấp xỉ; quy năm cơ học không phải ROE riêng quý II, ROE bốn quý gần nhất hay dự báo cả năm. ACB và HDB giữ ROE lịch sử chưa tái lập; không dùng hai giá trị đó thay ROE bán niên đã đối chiếu. Nguồn: BCTC theo từng ngân hàng trên trang và workbook lịch sử.
TCB/MBB dùng snapshot lịch sử chưa khóa đầy đủ đầu vào và phương pháp; chuỗi quý có phạm vi dự phòng margin khác nhau. Kiểm tra nguồn và phương pháp · Xem chuỗi quý TCB/MBB. Tra LLR năm 2022 của TCB/MBB.
Mẫu VCB, BID, CTG, ACB, MBB, TCB, VPB, HDB · Q3/2025–Q2/2026 · Chốt nghiên cứu 05/10/2026. Mẫu này không đại diện toàn hệ thống; số dư cuối kỳ chưa cho biết các khoản vay chuyển nhóm ra sao.
| Ngân hàng | 2025Q3 | 2025Q4 | 2026Q1 | 2026Q2 |
|---|---|---|---|---|
| VCB | 4.457,3 | 2.704,6 | 4.040,5 | 4.451,5 |
| BID | 33.574,7 | 31.462,8 | 32.468,7 | 30.581,4 |
| CTG | 21.400,8 | 17.345,9 | 21.661,6 | 19.563,8 |
| ACB | 3.147,7 | 2.493,2 | 4.999,2 | 4.821,9 |
| MBB | 12.687,7 | 10.210,0 | 11.837,3 | 11.989,7 |
| TCB | 4.542,1 | 3.852,3 | 5.441,7 | 5.640,8 |
| VPB | 32.377,6 | 30.950,4 | 32.321,1 | 36.759,8 |
| HDB | 22.474,9 | 18.792,9 | 15.521,5 | 30.968,6 |
| Quý | Nhóm 3 | Nhóm 4 | Nhóm 5 | Dư nợ phân loại | Quỹ cho vay công bố | Dự phòng margin | Tử số LLR | NPL | LLR | Nguồn |
|---|---|---|---|---|---|---|---|---|---|---|
| 2025Q3 | 2.301,3 | 2.253,2 | 12.293,3 | 1.629.942,5 | 34.008,5 | 0,0 | 34.008,5 | 1,03% | 201,86% | BCTC VCB 2025Q3 · PDF 29 / 30BCTC quý chưa kiểm toán |
| 2025Q4 | 760,6 | 222,6 | 8.686,4 | 1.673.525,7 | 24.975,7 | 0,0 | 24.975,7 | 0,58% | 258,29% | BCTC VCB 2026H1 reviewed · PDF 37 / 38BCTC soát xét/kiểm toán |
| 2026Q1 | 971,5 | 1.586,2 | 8.310,3 | 1.754.926,3 | 27.535,4 | 0,0 | 27.535,4 | 0,62% | 253,36% | BCTC VCB 2026Q1 · PDF 27 / 28BCTC quý chưa kiểm toán |
| 2026Q2 | 1.185,6 | 1.226,8 | 8.324,1 | 1.758.168,1 | 29.984,7 | 0,0 | 29.984,7 | 0,61% | 279,28% | BCTC VCB 2026H1 reviewed · PDF 37 / 38BCTC soát xét/kiểm toán |
| Khoản mục | Số dư / biến động |
|---|---|
| Số dư 31/12/2025 | 24.975,679 |
| Trích lập thuần cho vay H1/2026 | +5.009,044 |
| Sử dụng dự phòng cho vay H1/2026 | 0,000 |
| Chênh lệch tỷ giá | -0,028 |
| Số dư 30/06/2026 | 29.984,695 |
Số dư dự phòng tăng chủ yếu nhờ trích lập cho vay; không ghi nhận sử dụng dự phòng cho vay trong H1. Cần tiếp tục đối chiếu nợ xấu và tiền thu hồi, không suy ra chất lượng danh mục chỉ từ số dư dự phòng tăng.
| Quý | Lợi nhuận trước dự phòng | Dự phòng KQKD | Lợi nhuận trước thuế | Nguồn / cách tính |
|---|---|---|---|---|
| 2025Q3 | 12.014,7 | 775,6 | 11.239,1 | BCTC VCB 2025Q3 · PDF 8 Số riêng quý trên BCTC |
| 2025Q4 | 11.741,3 | 854,7 | 10.886,7 | BCTC VCB 2025FY · PDF 12; trừ 9T/2025 PDF 8; BCTC VCB 2025Q3 Cả năm trừ 9 tháng; gồm chênh lệch kiểm toán (nếu có) |
| 2026Q1 | 14.295,8 | 2.493,1 | 11.802,7 | BCTC VCB 2026Q1 · PDF 7 Số riêng quý trên BCTC |
| 2026Q2 | 17.922,4 | 502,6 | 17.419,7 | BCTC VCB 2026H1 reviewed · PDF 12; H1 soát xét trừ Q1 công bố; BCTC VCB 2026Q1 H1 soát xét trừ Q1 đã công bố; chênh lệch soát xét (nếu có) nằm trong số suy ra |
| Quý | Nhóm 3 | Nhóm 4 | Nhóm 5 | Dư nợ phân loại | Quỹ cho vay công bố | Dự phòng margin | Tử số LLR | NPL | LLR | Nguồn |
|---|---|---|---|---|---|---|---|---|---|---|
| 2025Q3 | 5.232,7 | 7.293,7 | 29.416,0 | 2.237.119,3 | 39.648,5 | 0,0 | 39.648,5 | 1,87% | 94,53% | BCTC BID 2025Q3 · PDF 21 / 22BCTC quý chưa kiểm toán |
| 2025Q4 | 4.473,9 | 4.678,0 | 25.825,0 | 2.372.955,1 | 34.945,6 | 0,0 | 34.945,6 | 1,47% | 99,91% | BCTC BID 2026H1 reviewed · PDF 36 / 37BCTC soát xét/kiểm toán |
| 2026Q1 | 10.117,4 | 4.997,5 | 27.539,7 | 2.429.610,2 | 37.060,8 | 0,0 | 37.060,8 | 1,76% | 86,89% | BCTC BID 2026Q1 · PDF 21 / 22BCTC quý chưa kiểm toán |
| 2026Q2 | 12.003,2 | 7.293,7 | 26.421,9 | 2.501.807,0 | 34.694,7 | 0,0 | 34.694,7 | 1,83% | 75,89% | BCTC BID 2026H1 reviewed · PDF 36 / 37BCTC soát xét/kiểm toán |
| Khoản mục | Số dư / biến động |
|---|---|
| Số dư 31/12/2025 | 34.945,553 |
| Trích lập thuần cho vay H1/2026 | +11.311,298 |
| Sử dụng dự phòng cho vay H1/2026 | -11.565,551 |
| Tăng/giảm khác theo thuyết minh | +3,424 |
| Số dư 30/06/2026 | 34.694,724 |
Số sử dụng dự phòng lớn hơn trích lập, trong khi số dư nợ xấu tăng so với cuối năm. Vì vậy cần theo dõi cả bổ sung dự phòng và diễn biến nợ, thay vì chỉ nhìn tốc độ tăng cho vay.
| Quý | Lợi nhuận trước dự phòng | Dự phòng KQKD | Lợi nhuận trước thuế | Nguồn / cách tính |
|---|---|---|---|---|
| 2025Q3 | 13.779,7 | 6.185,9 | 7.593,8 | BCTC BID 2025Q3 · PDF 7 Số riêng quý trên BCTC |
| 2025Q4 | Chưa tiếp cận | Chưa tiếp cận | Chưa tiếp cận | Chưa tiếp cận nguồn Không tự điền |
| 2026Q1 | 14.069,6 | 5.498,0 | 8.571,6 | BCTC BID 2026Q1 · PDF 7 Số riêng quý trên BCTC |
| 2026Q2 | 16.153,3 | 5.820,3 | 10.333,0 | BCTC BID 2026H1 reviewed · PDF 11; H1 soát xét trừ Q1 công bố; BCTC BID 2026Q1 H1 soát xét trừ Q1 đã công bố; chênh lệch soát xét (nếu có) nằm trong số suy ra |
| Quý | Nhóm 3 | Nhóm 4 | Nhóm 5 | Dư nợ phân loại | Quỹ cho vay công bố | Dự phòng margin | Tử số LLR | NPL | LLR | Nguồn |
|---|---|---|---|---|---|---|---|---|---|---|
| 2025Q3 | 4.062,9 | 5.846,5 | 11.813,0 | 1.990.563,2 | 38.336,3 | 0,0 | 38.336,3 | 1,09% | 176,48% | BCTC CTG 2025Q3 · PDF 39 / 40BCTC quý chưa kiểm toán |
| 2025Q4 | 1.491,0 | 578,5 | 19.846,7 | 1.992.272,9 | 34.810,4 | 0,0 | 34.810,4 | 1,10% | 158,83% | BCTC CTG 2026H1 reviewed · PDF 35 / 36BCTC soát xét/kiểm toán |
| 2026Q1 | 5.960,3 | 2.724,3 | 11.913,1 | 2.028.494,6 | 34.436,4 | 0,0 | 34.436,4 | 1,02% | 167,19% | BCTC CTG 2026Q1 · PDF 39 / 39BCTC quý chưa kiểm toán |
| 2026Q2 | 5.005,1 | 4.463,6 | 15.610,5 | 2.092.707,8 | 33.594,5 | 0,0 | 33.594,5 | 1,20% | 133,95% | BCTC CTG 2026H1 reviewed · PDF 35 / 36BCTC soát xét/kiểm toán |
| Khoản mục | Số dư / biến động |
|---|---|
| Số dư 31/12/2025 | 34.810,365 |
| Trích lập thuần cho vay H1/2026 | +12.974,029 |
| Sử dụng dự phòng cho vay H1/2026 | -14.189,942 |
| Số dư 30/06/2026 | 33.594,452 |
Số sử dụng dự phòng lớn hơn số trích lập cho vay trong H1, khiến số dư cuối kỳ thấp hơn đầu năm. Đồng thời, nợ xấu cho vay cuối tháng 6 cao hơn cuối năm; hai chuyển động cùng làm LLR giảm.
| Quý | Lợi nhuận trước dự phòng | Dự phòng KQKD | Lợi nhuận trước thuế | Nguồn / cách tính |
|---|---|---|---|---|
| 2025Q3 | 16.477,8 | 5.863,4 | 10.614,4 | BCTC CTG 2025Q3 · PDF 6 Số riêng quý trên BCTC |
| 2025Q4 | 14.262,1 | 350,9 | 13.911,2 | BCTC CTG 2025Q4 · PDF 6 Số riêng quý trên BCTC |
| 2026Q1 | 18.840,3 | 7.700,9 | 11.139,4 | BCTC CTG 2026Q1 · PDF 6 Số riêng quý trên BCTC |
| 2026Q2 | 20.029,0 | 5.300,3 | 14.728,7 | BCTC CTG 2026H1 reviewed · PDF 10; H1 soát xét trừ Q1 công bố; BCTC CTG 2026Q1 H1 soát xét trừ Q1 đã công bố; chênh lệch soát xét (nếu có) nằm trong số suy ra |
| Quý | Nhóm 3 | Nhóm 4 | Nhóm 5 | Dư nợ phân loại | Quỹ cho vay công bố | Dự phòng margin | Tử số LLR | NPL | LLR | Nguồn |
|---|---|---|---|---|---|---|---|---|---|---|
| 2025Q3 | 766,5 | 1.071,5 | 5.488,3 | 652.921,8 | 6.155,7 | 117,5 | 6.038,2 | 1,12% | 82,42% | BCTC ACB 2025Q3 · PDF 18 / 18BCTC quý chưa kiểm toán |
| 2025Q4 | 764,8 | 770,2 | 5.136,4 | 669.436,6 | 7.624,7 | 117,5 | 7.507,3 | 1,00% | 112,53% | BCTC ACB 2026H1 reviewed · PDF 48–49 / 50BCTC soát xét/kiểm toán |
| 2026Q1 | 1.119,3 | 750,8 | 4.986,5 | 689.465,1 | 7.814,3 | 117,5 | 7.696,8 | 0,99% | 112,25% | BCTC ACB 2026Q1 · PDF 18 / 18BCTC quý chưa kiểm toán |
| 2026Q2 | 1.350,3 | 1.339,8 | 4.967,4 | 725.114,8 | 8.065,3 | 117,5 | 7.947,9 | 1,06% | 103,79% | BCTC ACB 2026H1 reviewed · PDF 48–49 / 50BCTC soát xét/kiểm toán |
| Quý | Lợi nhuận trước dự phòng | Dự phòng KQKD | Lợi nhuận trước thuế | Nguồn / cách tính |
|---|---|---|---|---|
| 2025Q3 | 5.670,7 | 288,9 | 5.381,8 | BCTC ACB 2025Q3 · PDF 6 Số riêng quý trên BCTC |
| 2025Q4 | 5.423,7 | 1.956,6 | 3.467,0 | BCTC ACB 2025Q4 · PDF 6; khớp FY kiểm toán Số riêng quý trên BCTC |
| 2026Q1 | 6.054,2 | 686,0 | 5.368,1 | BCTC ACB 2026Q1 · PDF 6 Số riêng quý trên BCTC |
| 2026Q2 | 6.427,1 | 1.060,2 | 5.366,9 | BCTC ACB 2026H1 reviewed · PDF 10; H1 soát xét trừ Q1 công bố; BCTC ACB 2026Q1 H1 soát xét trừ Q1 đã công bố; chênh lệch soát xét (nếu có) nằm trong số suy ra |
| Quý | Nhóm 3 | Nhóm 4 | Nhóm 5 | Dư nợ phân loại | Quỹ cho vay công bố | Dự phòng margin | Tử số LLR | NPL | LLR | Nguồn |
|---|---|---|---|---|---|---|---|---|---|---|
| 2025Q3 | 4.817,6 | 7.125,7 | 5.478,8 | 915.800,4 | 13.799,6 | Chưa tiếp cận | 13.799,6 | 1,90% | 79,21% * | BCTC MBB 2025Q3 · PDF 31 / 34BCTC quý chưa kiểm toán |
| 2025Q4 | 3.276,2 | 4.330,0 | 6.421,3 | 1.068.978,8 | 13.150,6 | Chưa tiếp cận | 13.150,6 | 1,31% | 93,75% * | BCTC MBB 2026H1 reviewed · PDF 53 / 55BCTC soát xét/kiểm toán |
| 2026Q1 | 4.381,9 | 4.159,2 | 7.406,5 | 1.105.042,1 | 14.710,3 | Chưa tiếp cận | 14.710,3 | 1,44% | 92,24% * | BCTC MBB 2026Q1 · PDF 31 / 34BCTC quý chưa kiểm toán |
| 2026Q2 | 4.622,1 | 4.428,1 | 8.747,0 | 1.210.726,4 | 16.662,9 | Chưa tiếp cận | 16.662,9 | 1,47% | 93,63% * | BCTC MBB 2026H1 reviewed · PDF 53 / 55BCTC soát xét/kiểm toán |
| Quý | Lợi nhuận trước dự phòng | Dự phòng KQKD | Lợi nhuận trước thuế | Nguồn / cách tính |
|---|---|---|---|---|
| 2025Q3 | 11.051,4 | 3.801,5 | 7.249,9 | BCTC MBB 2025Q3 · PDF 6 Số riêng quý trên BCTC |
| 2025Q4 | 13.298,5 | 2.169,4 | 11.129,1 | BCTC MBB 2025Q4 · PDF 6; FY trừ 9T/2025; BCTC MBB 2025Q3 Cả năm trừ 9 tháng; gồm chênh lệch kiểm toán (nếu có) |
| 2026Q1 | 13.083,2 | 3.454,8 | 9.628,4 | BCTC MBB 2026Q1 · PDF 6 Số riêng quý trên BCTC |
| 2026Q2 | 14.807,0 | 4.247,1 | 10.559,9 | BCTC MBB 2026H1 reviewed · PDF 13; H1 soát xét trừ Q1 công bố; BCTC MBB 2026Q1 H1 soát xét trừ Q1 đã công bố; chênh lệch soát xét (nếu có) nằm trong số suy ra |
| Quý | Nhóm 3 | Nhóm 4 | Nhóm 5 | Dư nợ phân loại | Quỹ cho vay công bố | Dự phòng margin | Tử số LLR | NPL | LLR | Nguồn |
|---|---|---|---|---|---|---|---|---|---|---|
| 2025Q3 | 1.372,7 | 2.460,4 | 5.083,0 | 724.996,9 | 10.631,9 | 11,9 | 10.620,1 | 1,23% | 119,11% | BCTC TCB 2025Q3 · PDF 42 / 44BCTC quý chưa kiểm toán |
| 2025Q4 | 918,1 | 1.339,1 | 5.941,2 | 723.757,4 | 10.498,4 | 12,8 | 10.485,6 | 1,13% | 127,90% | BCTC TCB 2026H1 signed · PDF 50 / 52BCTC soát xét/kiểm toán |
| 2026Q1 | 1.391,4 | 1.395,1 | 5.909,0 | 752.109,5 | 11.251,4 | 11,8 | 11.239,6 | 1,16% | 129,26% | BCTC TCB 2026Q1 · PDF 42 / 44BCTC quý chưa kiểm toán |
| 2026Q2 | 1.397,1 | 1.887,3 | 5.886,2 | 795.813,1 | 11.522,3 | 10,3 | 11.512,0 | 1,15% | 125,53% | BCTC TCB 2026H1 signed · PDF 50 / 52BCTC soát xét/kiểm toán |
| Quý | Lợi nhuận trước dự phòng | Dự phòng KQKD | Lợi nhuận trước thuế | Nguồn / cách tính |
|---|---|---|---|---|
| 2025Q3 | 9.749,3 | 1.499,3 | 8.250,0 | BCTC TCB 2025Q3 · PDF 8 Số riêng quý trên BCTC |
| 2025Q4 | 9.970,8 | 817,6 | 9.153,2 | BCTC TCB 2025Q4 · PDF 8 Số riêng quý trên BCTC |
| 2026Q1 | 9.805,3 | 935,3 | 8.870,0 | BCTC TCB 2026Q1 · PDF 8 Số riêng quý trên BCTC |
| 2026Q2 | 10.321,7 | 651,6 | 9.670,0 | BCTC TCB 2026H1 signed · PDF 11; H1 soát xét trừ Q1 công bố; BCTC TCB 2026Q1 H1 soát xét trừ Q1 đã công bố; chênh lệch soát xét (nếu có) nằm trong số suy ra |
| Quý | Nhóm 3 | Nhóm 4 | Nhóm 5 | Dư nợ phân loại | Quỹ cho vay công bố | Dự phòng margin | Tử số LLR | NPL | LLR | Nguồn |
|---|---|---|---|---|---|---|---|---|---|---|
| 2025Q3 | 9.601,4 | 13.330,8 | 8.562,9 | 869.374,1 | 17.339,6 | 113,1 | 17.226,5 | 3,62% | 54,70% | BCTC VPB 2025Q3 · PDF 42 / 45BCTC quý chưa kiểm toán |
| 2025Q4 | 11.429,9 | 10.880,0 | 9.154,9 | 909.808,4 | 17.429,0 | 161,6 | 17.267,4 | 3,46% | 54,88% | BCTC VPB 2026H1 reviewed · PDF 46 / 49BCTC soát xét/kiểm toán |
| 2026Q1 | 12.462,2 | 13.890,6 | 10.931,1 | 1.004.639,2 | 19.685,1 | 161,6 | 19.523,5 | 3,71% | 52,36% | BCTC VPB 2026Q1 · PDF 42 / 45BCTC quý chưa kiểm toán |
| 2026Q2 | 12.569,5 | 15.717,9 | 9.799,7 | 1.123.224,4 | 21.394,9 | 161,6 | 21.233,3 | 3,39% | 55,75% | BCTC VPB 2026H1 reviewed · PDF 46 / 49BCTC soát xét/kiểm toán |
| Quý | Lợi nhuận trước dự phòng | Dự phòng KQKD | Lợi nhuận trước thuế | Nguồn / cách tính |
|---|---|---|---|---|
| 2025Q3 | 15.709,8 | 6.543,5 | 9.166,3 | BCTC VPB 2025Q3 · PDF 8 Số riêng quý trên BCTC |
| 2025Q4 | 16.491,3 | 6.262,1 | 10.229,2 | BCTC VPB 2025FY · PDF 12; trừ 9T/2025 PDF 8; BCTC VPB 2025Q3 Cả năm trừ 9 tháng; gồm chênh lệch kiểm toán (nếu có) |
| 2026Q1 | 15.589,9 | 7.669,1 | 7.920,8 | BCTC VPB 2026Q1 · PDF 8 Số riêng quý trên BCTC |
| 2026Q2 | 18.869,6 | 7.910,4 | 10.959,2 | BCTC VPB 2026H1 reviewed · PDF 10–11; H1 soát xét trừ Q1 công bố; BCTC VPB 2026Q1 H1 soát xét trừ Q1 đã công bố; chênh lệch soát xét (nếu có) nằm trong số suy ra |
| Quý | Nhóm 3 | Nhóm 4 | Nhóm 5 | Dư nợ phân loại | Quỹ cho vay công bố | Dự phòng margin | Tử số LLR | NPL | LLR | Nguồn |
|---|---|---|---|---|---|---|---|---|---|---|
| 2025Q3 | 6.021,2 | 6.489,6 | 1.663,6 | 488.594,9 | 6.148,1 | 0,0 | 6.148,1 | 2,90% | 43,37% | BCTC HDB 2025Q3 · PDF 28 / 31BCTC quý chưa kiểm toán |
| 2025Q4 | 4.017,1 | 5.500,3 | 3.802,9 | 546.370,8 | 7.299,4 | 0,0 | 7.299,4 | 2,44% | 54,80% | BCTC HDB 2026H1 reviewed · PDF 35 / 37BCTC soát xét/kiểm toán |
| 2026Q1 | 4.914,9 | 4.730,6 | 5.989,0 | 601.140,4 | 7.817,6 | 0,0 | 7.817,6 | 2,60% | 50,00% | BCTC HDB 2026Q1 · PDF 24 / 26BCTC quý chưa kiểm toán |
| 2026Q2 | 5.552,6 | 5.120,1 | 7.719,4 | 659.000,3 | 9.197,1 | 0,0 | 9.197,1 | 2,79% | 50,01% | BCTC HDB 2026H1 reviewed · PDF 35 / 37BCTC soát xét/kiểm toán |
| Quý | Lợi nhuận trước dự phòng | Dự phòng KQKD | Lợi nhuận trước thuế | Nguồn / cách tính |
|---|---|---|---|---|
| 2025Q3 | 7.028,5 | 2.294,0 | 4.734,5 | BCTC HDB 2025Q3 · PDF 7 Số riêng quý trên BCTC |
| 2025Q4 | 8.532,5 | 1.988,5 | 6.544,0 | BCTC HDB 2025FY · PDF 10; trừ 9T/2025 PDF 7; BCTC HDB 2025Q3 Cả năm trừ 9 tháng; gồm chênh lệch kiểm toán (nếu có) |
| 2026Q1 | 7.365,8 | 1.258,5 | 6.107,3 | BCTC HDB 2026Q1 · PDF 6 Số riêng quý trên BCTC |
| 2026Q2 | 9.649,8 | 2.569,5 | 7.080,3 | BCTC HDB 2026H1 reviewed · PDF 10; H1 soát xét trừ Q1 công bố; BCTC HDB 2026Q1 H1 soát xét trừ Q1 đã công bố; chênh lệch soát xét (nếu có) nằm trong số suy ra |
Dự phòng tăng sẽ làm lợi nhuận thấp hơn nếu phần thu nhập tạo thêm không bù được. Mức ảnh hưởng còn phụ thuộc quy mô dư nợ và lợi nhuận trước dự phòng của từng ngân hàng. Công cụ này giúp thử hai yếu tố đó trên nền sáu tháng đầu năm 2026, hợp nhất.
Mặc định hai điều chỉnh bằng 0 để trở về số công bố. Các mức +25/+50 bp là ví dụ học cơ chế; kết quả không đại diện cho một quý tương lai.
Ví dụ cố định, khác giả định đang chọn: dư nợ gộp bình quân ACB 716.268,3 tỷ đồng × 0,25% × 0,5 = 895,3 tỷ đồng trích lập tăng thêm. Giữ PPOP và các yếu tố còn lại, PBT giảm từ 10.735,0 còn 9.839,7 tỷ đồng (-8,34%). Đây là tác động số học trên nền H1/2026, không phải dự báo ACB mất khoản lợi nhuận này trong quý tới. BCTC ACB, PDF 10, 48–50.
ACB: thu nhập tăng thêm còn lại bao nhiêu sau dự phòng? Tăng PPOP và tăng chi phí rủi ro tác động ngược chiều lên PBT.
HDB: nền lợi nhuận có thể lặp lại đến đâu? PPOP công bố có khoản đánh giá lại khi hợp nhất kinh doanh; H1 được hỗ trợ bởi dự phòng giảm. Không dùng mức giảm mô phỏng nhỏ để kết luận ít rủi ro.
VCB: bộ đệm và độ nhạy lợi nhuận trả lời hai câu hỏi khác nhau. LLR đọc quỹ dự phòng tại một thời điểm; trích lập tăng vẫn có thể làm lợi nhuận trong kỳ thấp hơn.
Để biết giả định nào đáng cân nhắc, cần quay lại dòng tiền, nhóm nợ và nguồn lợi nhuận. Các câu hỏi dưới đây chưa tự đánh dấu tốt lên hoặc xấu đi khi chưa có dữ kiện mới.
LLR tăng chưa đủ để kết luận chất lượng tài sản tốt lên. Cần xem số dư dự phòng và nợ xấu thay đổi ra sao, rồi đối chiếu với dư nợ và hoạt động xử lý nợ. Hai bảng dưới giúp đọc diễn biến trong từng ngân hàng.
| Quý | NPL (%) | LLR (%) | Thay đổi LLR (điểm %) | Nguồn và đầu vào |
|---|---|---|---|---|
| Q3/2025 | 1,23 | 119,11 | — | Đầu vào và cách tính TCB Q3/2025Số dư tại 30/09/2025 · đơn vị: tỷ đồng.
NPL = nợ xấu / dư nợ dùng cho NPL × 100. LLR = dự phòng dùng cho LLR / nợ xấu × 100. Các tỷ lệ không năm hóa. Dư nợ NPL = cho vay gộp − margin/ứng trước chứng khoán. Dự phòng LLR = dự phòng chung + cụ thể. Đây là số dư kế toán, không phải tiền mặt để riêng.
BCTC quý hợp nhất chưa soát xét. Bản do Techcombank công bố. Đối chiếu số gốc ngày 02/10/2026; số trên trang đổi từ triệu sang tỷ đồng. |
| Q4/2025 | 1,13 | 127,90 | +8,79 | Đầu vào và cách tính TCB Q4/2025Số dư tại 31/12/2025 · đơn vị: tỷ đồng.
NPL = nợ xấu / dư nợ dùng cho NPL × 100. LLR = dự phòng dùng cho LLR / nợ xấu × 100. Các tỷ lệ không năm hóa. Dư nợ NPL = cho vay gộp − margin/ứng trước chứng khoán. Dự phòng LLR = dự phòng chung + cụ thể. Đây là số dư kế toán, không phải tiền mặt để riêng.
BCTC quý hợp nhất chưa soát xét. Bản do Techcombank công bố. Đối chiếu số gốc ngày 02/10/2026; số trên trang đổi từ triệu sang tỷ đồng. |
| Q1/2026 | 1,16 | 129,26 | +1,36 | Đầu vào và cách tính TCB Q1/2026Số dư tại 31/03/2026 · đơn vị: tỷ đồng.
NPL = nợ xấu / dư nợ dùng cho NPL × 100. LLR = dự phòng dùng cho LLR / nợ xấu × 100. Các tỷ lệ không năm hóa. Dư nợ NPL = cho vay gộp − margin/ứng trước chứng khoán. Dự phòng LLR = dự phòng chung + cụ thể. Đây là số dư kế toán, không phải tiền mặt để riêng.
BCTC quý hợp nhất chưa soát xét. Bản do Techcombank công bố. Đối chiếu số gốc ngày 02/10/2026; số trên trang đổi từ triệu sang tỷ đồng. |
| Q2/2026 | 1,15 | 125,53 | -3,73 | Đầu vào và cách tính TCB Q2/2026Số dư tại 30/06/2026 · đơn vị: tỷ đồng.
NPL = nợ xấu / dư nợ dùng cho NPL × 100. LLR = dự phòng dùng cho LLR / nợ xấu × 100. Các tỷ lệ không năm hóa. Dư nợ NPL = cho vay gộp − margin/ứng trước chứng khoán. Dự phòng LLR = dự phòng chung + cụ thể. Đây là số dư kế toán, không phải tiền mặt để riêng.
BCTC quý hợp nhất chưa soát xét. Bản do Techcombank công bố. Đối chiếu số gốc ngày 02/10/2026; số trên trang đổi từ triệu sang tỷ đồng. |
| Quý | NPL (%) | LLR (%) | Thay đổi LLR (điểm %) | Nguồn và đầu vào |
|---|---|---|---|---|
| Q3/2025 | 1,90 | 79,21 | — | Đầu vào và cách tính MBB Q3/2025Số dư tại 30/09/2025 · đơn vị: tỷ đồng.
NPL = nợ xấu / dư nợ dùng cho NPL × 100. LLR = dự phòng dùng cho LLR / nợ xấu × 100. Các tỷ lệ không năm hóa. Dư nợ NPL = cho vay gộp − margin/ứng trước chứng khoán. Dự phòng LLR = dự phòng chung + cụ thể. Đây là số dư kế toán, không phải tiền mặt để riêng.
BCTC quý hợp nhất chưa soát xét. Bản BCTC của MB lưu trên CDN 24HMoney. Đối chiếu số gốc ngày 02/10/2026; số trên trang đổi từ triệu sang tỷ đồng. |
| Q4/2025 | 1,31 | 93,75 | +14,54 | Đầu vào và cách tính MBB Q4/2025Số dư tại 31/12/2025 · đơn vị: tỷ đồng.
NPL = nợ xấu / dư nợ dùng cho NPL × 100. LLR = dự phòng dùng cho LLR / nợ xấu × 100. Các tỷ lệ không năm hóa. Dư nợ NPL = cho vay gộp − margin/ứng trước chứng khoán. Dự phòng LLR = dự phòng chung + cụ thể. Đây là số dư kế toán, không phải tiền mặt để riêng.
BCTC quý hợp nhất chưa soát xét. Bản BCTC của MB lưu trên CDN 24HMoney. Đối chiếu số gốc ngày 02/10/2026; số trên trang đổi từ triệu sang tỷ đồng. |
| Q1/2026 | 1,44 | 92,24 | -1,51 | Đầu vào và cách tính MBB Q1/2026Số dư tại 31/03/2026 · đơn vị: tỷ đồng.
NPL = nợ xấu / dư nợ dùng cho NPL × 100. LLR = dự phòng dùng cho LLR / nợ xấu × 100. Các tỷ lệ không năm hóa. Dư nợ NPL = cho vay gộp − margin/ứng trước chứng khoán. Dự phòng LLR = dự phòng chung + cụ thể. Đây là số dư kế toán, không phải tiền mặt để riêng.
BCTC quý hợp nhất chưa soát xét. Bản BCTC của MB lưu trên CDN 24HMoney. Đối chiếu số gốc ngày 02/10/2026; số trên trang đổi từ triệu sang tỷ đồng. |
| Q2/2026 | 1,47 | 93,63 | +1,38 | Đầu vào và cách tính MBB Q2/2026Số dư tại 30/06/2026 · đơn vị: tỷ đồng.
NPL = nợ xấu / dư nợ dùng cho NPL × 100. LLR = dự phòng dùng cho LLR / nợ xấu × 100. Các tỷ lệ không năm hóa. Dư nợ NPL = cho vay gộp − margin/ứng trước chứng khoán. Dự phòng LLR = dự phòng chung + cụ thể. Đây là số dư kế toán, không phải tiền mặt để riêng.
BCTC quý hợp nhất chưa soát xét. Bản BCTC của MB lưu trên CDN 24HMoney. Đối chiếu số gốc ngày 02/10/2026; số trên trang đổi từ triệu sang tỷ đồng. |
Nguồn vốn và biên lãi
CASA chuẩn hóa giúp đọc chất lượng nguồn vốn; NIM ở đây là proxy 6T từ bình quân hai số dư, có đầu vào tại mục đối chiếu NIM/ROE. Dấu gạch ngang là thiếu dữ liệu phù hợp, không phải NIM bằng 0.
| Mã | CASA chuẩn hóa | NIM proxy 6T | Tăng trưởng tín dụng |
|---|---|---|---|
| BIDBIDV | 20,13% | — | 5,43% |
| CTGVietinBank | 22,71% | — | 5,04% |
| VCBVietcombank | 32,34% | — | 5,06% |
| MBBMB Bank | 33,62% | — | 13,24% |
| TCBTechcombank | 33,81% | 3,78% | 10,39% |
| VPBVPBank | 11,48% | 5,26% | 23,04% |
| ACBACB | 20,03% | — | 8,59% |
| HDBHDBank | 10,81% | — | 20,61% |
| VIBVIB | 11,76% | 3,05% | 3,96% |
| OCBOCB | 10,86% | — | 10,86% |
CASA và NIM dùng định nghĩa ghi trên trang; không trộn CASA ngân hàng tự công bố vào cột chuẩn hóa.
Nguồn định giá: VNDirect DStock. Đây là snapshot nghiên cứu, không phải dữ liệu giá thời gian thực hay khuyến nghị mua bán.
Số dư tại 30/06/2026 và 31/12/2025 · hợp nhất · BCTC bán niên 2026 soát xét. Bảng hiển thị tỷ đồng từ số gốc triệu đồng; tỷ trọng công bố giữ nguyên. Rà soát nguồn ngày 04/10/2026.
MBB dùng tổng gồm ký quỹ/ứng trước và dư nợ chi nhánh, ngân hàng con nước ngoài. TCB loại ký quỹ/ứng trước khỏi mẫu số 100%. Hai bảng được đọc riêng: tên nhóm giống nhau chưa đủ để xếp hạng tỷ trọng giữa hai ngân hàng.
Ngành kinh doanh bất động sản, khách hàng cá nhân, mục đích vay mua nhà và tài sản bảo đảm bất động sản là các chiều khác nhau. Chưa trích xuất được bảng mục đích vay riêng tương thích từ các thuyết minh đã kiểm tra. NPL/LLR toàn ngân hàng không mô tả chất lượng của từng nhóm dưới đây.
Tổng cho vay khách hàng gồm ký quỹ/ứng trước và dư nợ chi nhánh, ngân hàng con nước ngoài.
Mẫu số 30/06/2026: 1.227.554,5 tỷ đồng; tổng cho vay gộp: 1.227.554,5 tỷ đồng. Ngày 31/12/2025 tương ứng: 1.084.019,4 và 1.084.019,4 tỷ đồng.
Thuyết minh 9.4 · trang in 50, PDF 54. Tổng dòng chi tiết không chồng lấn / mẫu số: 100,00% tại 30/06/2026. Đây là đối chiếu số học bảng, không phải mức bao phủ nền kinh tế.
Mở bảng gốc MBB →| Nhóm theo nguồn | 30/06/2026 · tỷ đồng | 31/12/2025 · tỷ đồng | Tỷ trọng công bố 2026 / 2025 | Tự tính 2026 |
|---|---|---|---|---|
| Nông, lâm nghiệp và thủy sản | 13.048,9 | 10.777,6 | 1,06% / 0,99% | 1,06% |
| Khai khoáng | 6.621,8 | 6.775,4 | 0,54% / 0,63% | 0,54% |
| Công nghiệp chế biến, chế tạo | 195.657,1 | 178.931 | 15,94% / 16,51% | 15,94% |
| Sản xuất và phân phối điện, khí đốt, nước nóng, hơi nước và điều hòa không khí | 58.547,2 | 50.676,7 | 4,77% / 4,67% | 4,77% |
| Cung cấp nước; quản lý và xử lý rác thải, nước thải | 2.111,2 | 1.585,2 | 0,17% / 0,15% | 0,17% |
| Xây dựng | 47.023,2 | 45.398,6 | 3,83% / 4,19% | 3,83% |
| Bán buôn, bán lẻ; sửa chữa ô tô, xe máy | 311.735,3 | 297.131,4 | 25,39% / 27,41% | 25,39% |
| Vận tải kho bãi | 34.348,5 | 29.961,7 | 2,80% / 2,76% | 2,80% |
| Dịch vụ lưu trú, ăn uống | 21.627,4 | 20.003,7 | 1,76% / 1,85% | 1,76% |
| Thông tin và truyền thông | 5.076,3 | 9.807,9 | 0,41% / 0,90% | 0,41% |
| Hoạt động tài chính, ngân hàng, bảo hiểm | 42.475,3 | 30.446,4 | 3,46% / 2,81% | 3,46% |
| Hoạt động kinh doanh bất động sản | 167.468,3 | 121.188,7 | 13,64% / 11,18% | 13,64% |
| Chuyên môn, khoa học và công nghệ | 1.576,8 | 1.381,3 | 0,13% / 0,13% | 0,13% |
| Hoạt động hành chính và dịch vụ hỗ trợ | 4.595,8 | 3.409,1 | 0,37% / 0,31% | 0,37% |
| Giáo dục và đào tạo | 1.905,9 | 2.583,3 | 0,16% / 0,24% | 0,16% |
| Y tế và hoạt động trợ giúp xã hội | 8.960,1 | 7.888,4 | 0,73% / 0,73% | 0,73% |
| Nghệ thuật, vui chơi, giải trí | 1.429,2 | 1.708,7 | 0,12% / 0,16% | 0,12% |
| Hoạt động dịch vụ khác | 983,4 | 820,5 | 0,08% / 0,08% | 0,08% |
| Hoạt động làm thuê hộ gia đình | 276.239,1 | 239.172,4 | 22,52% / 22,05% | 22,50% |
| Dư nợ tại chi nhánh và ngân hàng con nước ngoài | 9.295,7 | 9.330,6 | 0,75% / 0,86% | 0,76% |
| Cho vay giao dịch ký quỹ và ứng trước cho khách hàng | 16.828,1 | 15.040,6 | 1,37% / 1,39% | 1,37% |
Tự tính = số dư nhóm / mẫu số công bố × 100. Tỷ trọng in 0,00% có thể là số dư dương nhỏ; giữ số dư gốc. Không ép tỷ trọng công bố khớp kết quả tự tính. Dấu gạch ở nguồn giữ là chưa xác định, không tự đổi thành 0.
Thuyết minh 9.3 · trang in 50, PDF 54. Tổng dòng chi tiết không chồng lấn / mẫu số: 100,00% tại 30/06/2026. Đây là đối chiếu số học bảng, không phải mức bao phủ nền kinh tế.
Mở bảng gốc MBB →| Nhóm theo nguồn | 30/06/2026 · tỷ đồng | 31/12/2025 · tỷ đồng | Tỷ trọng công bố 2026 / 2025 | Tự tính 2026 |
|---|---|---|---|---|
| Công ty Nhà nước | 45.263,8 | 39.709,9 | Chưa đối chiếu tỷ trọng công bố | 3,69% |
| Công ty TNHH MTV vốn Nhà nước 100% | 18.128,1 | 17.369,5 | Chưa đối chiếu tỷ trọng công bố | 1,48% |
| Công ty TNHH MTV trở lên có vốn Nhà nước trên 50% | 6.226 | 4.337,9 | Chưa đối chiếu tỷ trọng công bố | 0,51% |
| Công ty TNHH khác | 223.929,4 | 185.950,9 | Chưa đối chiếu tỷ trọng công bố | 18,24% |
| Công ty cổ phần vốn Nhà nước trên 50% | 3.733,7 | 4.188,2 | Chưa đối chiếu tỷ trọng công bố | 0,30% |
| Công ty cổ phần khác | 373.133,2 | 334.141 | Chưa đối chiếu tỷ trọng công bố | 30,40% |
| Công ty hợp danh | 0,3 | 0,3 | Chưa đối chiếu tỷ trọng công bố | 0,00% |
| Doanh nghiệp có vốn đầu tư nước ngoài | 50.684,8 | 35.103,9 | Chưa đối chiếu tỷ trọng công bố | 4,13% |
| Hợp tác xã và liên hiệp hợp tác xã | 198,4 | 254,5 | Chưa đối chiếu tỷ trọng công bố | 0,02% |
| Hộ kinh doanh, cá nhân | 479.195,7 | 437.687 | Chưa đối chiếu tỷ trọng công bố | 39,04% |
| Dịch vụ hành chính sự nghiệp, đoàn thể và hiệp hội | 324,9 | 296,6 | Chưa đối chiếu tỷ trọng công bố | 0,03% |
| Thành phần kinh tế khác | 612,5 | 608,4 | Chưa đối chiếu tỷ trọng công bố | 0,05% |
| Dư nợ tại chi nhánh và ngân hàng con nước ngoài | 9.295,7 | 9.330,6 | 0,75% / 0,86% | 0,76% |
| Cho vay giao dịch ký quỹ và ứng trước cho khách hàng | 16.828,1 | 15.040,6 | 1,37% / 1,39% | 1,37% |
Tự tính = số dư nhóm / mẫu số công bố × 100. Tỷ trọng in 0,00% có thể là số dư dương nhỏ; giữ số dư gốc. Không ép tỷ trọng công bố khớp kết quả tự tính. Dấu gạch ở nguồn giữ là chưa xác định, không tự đổi thành 0.
Thuyết minh 9.2 · trang in 49, PDF 53. Tổng dòng chi tiết không chồng lấn / mẫu số: 100,00% tại 30/06/2026. Đây là đối chiếu số học bảng, không phải mức bao phủ nền kinh tế.
Mở bảng gốc MBB →| Nhóm theo nguồn | 30/06/2026 · tỷ đồng | 31/12/2025 · tỷ đồng | Tỷ trọng công bố 2026 / 2025 | Tự tính 2026 |
|---|---|---|---|---|
| Nợ ngắn hạn | 603.040,9 | 587.136,9 | Chưa đối chiếu tỷ trọng công bố | 49,13% |
| Nợ trung hạn | 159.277,6 | 127.883,7 | Chưa đối chiếu tỷ trọng công bố | 12,98% |
| Nợ dài hạn | 448.407,9 | 353.958,1 | Chưa đối chiếu tỷ trọng công bố | 36,53% |
| Cho vay giao dịch ký quỹ và ứng trước cho khách hàng · ngắn hạn | 16.828,1 | 15.040,6 | Chưa đối chiếu tỷ trọng công bố | 1,37% |
Tự tính = số dư nhóm / mẫu số công bố × 100. Tỷ trọng in 0,00% có thể là số dư dương nhỏ; giữ số dư gốc. Không ép tỷ trọng công bố khớp kết quả tự tính. Dấu gạch ở nguồn giữ là chưa xác định, không tự đổi thành 0.
Tổng cho vay dùng cho 100% trong thuyết minh; không gồm ký quỹ và ứng trước tiền bán.
Mẫu số 30/06/2026: 795.813,1 tỷ đồng; tổng cho vay gộp: 847.335,6 tỷ đồng. Ngày 31/12/2025 tương ứng: 723.757,4 và 767.617,1 tỷ đồng.
Thuyết minh 9.3 · trang in 49, PDF 51. Tổng dòng chi tiết không chồng lấn / mẫu số: 100,00% tại 30/06/2026. Đây là đối chiếu số học bảng, không phải mức bao phủ nền kinh tế.
Mở bảng gốc TCB →| Nhóm theo nguồn | 30/06/2026 · tỷ đồng | 31/12/2025 · tỷ đồng | Tỷ trọng công bố 2026 / 2025 | Tự tính 2026 |
|---|---|---|---|---|
| Cho vay các tổ chức kinh tế · tổng cha, không cộng lần nữa | 460.428,5 | 411.429,5 | 57,87% / 56,85% | 57,86% |
| ↳ Nông nghiệp, lâm nghiệp và thủy sản | 3.725 | 3.622,4 | 0,47% / 0,50% | 0,47% |
| ↳ Khai khoáng | 3.331,4 | 1.295,6 | 0,42% / 0,18% | 0,42% |
| ↳ Công nghiệp chế biến, chế tạo | 66.002,6 | 56.386,7 | 8,29% / 7,79% | 8,29% |
| ↳ Sản xuất và phân phối điện, khí đốt và nước nóng, hơi nước và điều hòa không khí | 2.822,9 | 3.861,9 | 0,35% / 0,53% | 0,35% |
| ↳ Cung cấp nước; hoạt động quản lý và xử lý rác thải, nước thải | 46,1 | 57,9 | 0,01% / 0,01% | 0,01% |
| ↳ Xây dựng | 41.274,5 | 26.413,7 | 5,19% / 3,65% | 5,19% |
| ↳ Bán buôn và bán lẻ; sửa chữa ô tô, mô tô, xe máy và xe có động cơ khác | 69.467,2 | 61.559 | 8,73% / 8,51% | 8,73% |
| ↳ Vận tải kho bãi | 8.826,1 | 7.892,4 | 1,11% / 1,09% | 1,11% |
| ↳ Dịch vụ lưu trú và ăn uống | 920,7 | 600,1 | 0,12% / 0,08% | 0,12% |
| ↳ Thông tin và truyền thông | 2.045 | 847,8 | 0,26% / 0,12% | 0,26% |
| ↳ Hoạt động tài chính, ngân hàng và bảo hiểm | 19.899,2 | 19.255,8 | 2,50% / 2,66% | 2,50% |
| ↳ Hoạt động kinh doanh bất động sản | 212.311,4 | 207.026,8 | 26,68% / 28,60% | 26,68% |
| ↳ Hoạt động chuyên môn, khoa học và công nghệ | 10.312,9 | 8.218 | 1,30% / 1,14% | 1,30% |
| ↳ Hoạt động hành chính và dịch vụ hỗ trợ | 8.042,8 | 9.937,8 | 1,01% / 1,37% | 1,01% |
| ↳ Giáo dục và đào tạo | 1.585,8 | 216,1 | 0,20% / 0,03% | 0,20% |
| ↳ Y tế và hoạt động trợ giúp xã hội | 801,9 | 510,2 | 0,10% / 0,07% | 0,10% |
| ↳ Nghệ thuật, vui chơi và giải trí | 8.977,6 | 3.672,3 | 1,13% / 0,51% | 1,13% |
| ↳ Hoạt động dịch vụ khác | 35,3 | 55 | 0,00% / 0,01% | 0,00% |
| Cho vay cá nhân | 335.384,6 | 312.327,9 | 42,13% / 43,15% | 42,14% |
| Cho vay giao dịch ký quỹ và ứng trước cho khách hàng · ngoài mẫu số | 51.522,4 | 43.859,7 | Chưa đối chiếu tỷ trọng công bố | Ngoài mẫu số |
Tự tính = số dư nhóm / mẫu số công bố × 100. Tỷ trọng in 0,00% có thể là số dư dương nhỏ; giữ số dư gốc. Không ép tỷ trọng công bố khớp kết quả tự tính. Dấu gạch ở nguồn giữ là chưa xác định, không tự đổi thành 0.
Thuyết minh 9.4 · trang in 50, PDF 52. Tổng dòng chi tiết không chồng lấn / mẫu số: 100,00% tại 30/06/2026. Đây là đối chiếu số học bảng, không phải mức bao phủ nền kinh tế.
Mở bảng gốc TCB →| Nhóm theo nguồn | 30/06/2026 · tỷ đồng | 31/12/2025 · tỷ đồng | Tỷ trọng công bố 2026 / 2025 | Tự tính 2026 |
|---|---|---|---|---|
| Cho vay các tổ chức kinh tế · tổng cha, không cộng lần nữa | 460.428,5 | 411.429,5 | 57,87% / 56,85% | 57,86% |
| ↳ Công ty trách nhiệm hữu hạn Nhà nước | 3.236,2 | 2.402,3 | 0,41% / 0,33% | 0,41% |
| ↳ Công ty trách nhiệm hữu hạn khác | 151.164,8 | 154.564 | 18,99% / 21,35% | 19,00% |
| ↳ Công ty cổ phần có vốn cổ phần của Nhà nước | 7,8 | Chưa xác định | Chưa đối chiếu tỷ trọng công bố | 0,00% |
| ↳ Công ty cổ phần khác | 292.117,5 | 242.951,5 | 36,72% / 33,58% | 36,71% |
| ↳ Doanh nghiệp tư nhân và công ty hợp danh | 3,5 | 6 | 0,00% / 0,00% | 0,00% |
| ↳ Doanh nghiệp có vốn đầu tư nước ngoài | 13.779,1 | 11.406,2 | 1,73% / 1,58% | 1,73% |
| ↳ Hợp tác xã và liên hiệp hợp tác xã | 13 | 11,2 | 0,00% / 0,00% | 0,00% |
| ↳ Đơn vị hành chính sự nghiệp, Đảng, đoàn thể, hiệp hội | 44,6 | 28,2 | 0,01% / 0,00% | 0,01% |
| ↳ Khác | 62,2 | 60,1 | 0,01% / 0,01% | 0,01% |
| Cho vay cá nhân | 335.384,6 | 312.327,9 | 42,13% / 43,15% | 42,14% |
| Cho vay giao dịch ký quỹ và ứng trước cho khách hàng · ngoài mẫu số | 51.522,4 | 43.859,7 | Chưa đối chiếu tỷ trọng công bố | Ngoài mẫu số |
Tự tính = số dư nhóm / mẫu số công bố × 100. Tỷ trọng in 0,00% có thể là số dư dương nhỏ; giữ số dư gốc. Không ép tỷ trọng công bố khớp kết quả tự tính. Dấu gạch ở nguồn giữ là chưa xác định, không tự đổi thành 0.
Thuyết minh 9.2 · thời gian cho vay gốc · trang in 48, PDF 50. Tổng dòng chi tiết không chồng lấn / mẫu số: 100,00% tại 30/06/2026. Đây là đối chiếu số học bảng, không phải mức bao phủ nền kinh tế.
Mở bảng gốc TCB →| Nhóm theo nguồn | 30/06/2026 · tỷ đồng | 31/12/2025 · tỷ đồng | Tỷ trọng công bố 2026 / 2025 | Tự tính 2026 |
|---|---|---|---|---|
| Nợ ngắn hạn | 292.255,6 | 251.687 | 36,72% / 34,78% | 36,72% |
| Nợ trung hạn | 119.024,6 | 97.010,9 | 14,96% / 13,40% | 14,96% |
| Nợ dài hạn | 384.533 | 375.059,5 | 48,32% / 51,82% | 48,32% |
| Cho vay giao dịch ký quỹ và ứng trước cho khách hàng · ngoài mẫu số | 51.522,4 | 43.859,7 | Chưa đối chiếu tỷ trọng công bố | Ngoài mẫu số |
Tự tính = số dư nhóm / mẫu số công bố × 100. Tỷ trọng in 0,00% có thể là số dư dương nhỏ; giữ số dư gốc. Không ép tỷ trọng công bố khớp kết quả tự tính. Dấu gạch ở nguồn giữ là chưa xác định, không tự đổi thành 0.
Lớp phân tích · CAR–funding–CASA
Các tín hiệu dưới đây được dẫn xuất từ cùng bảng dữ liệu. Nhãn funding chỉ giúp ưu tiên câu hỏi nghiên cứu; không thay thế phân tích thanh khoản, cơ cấu giấy tờ có giá, liên ngân hàng hoặc kỳ hạn nguồn vốn.
Với TCB, chênh lệch được tính từ số dư gốc và chỉ làm tròn khi hiển thị; phép trừ hai tỷ lệ đã làm tròn có thể lệch 0,01 điểm phần trăm. Các ngân hàng khác trong bảng giữ mức chính xác của bộ dữ liệu hiện có. Xem đầu vào và đính chính cách làm tròn TCB.
Kiểm tra 01 · Khoảng cách funding
| Mã | Tín dụng | TGKH | Chênh | Tín hiệu |
|---|---|---|---|---|
| ACB | 8,59% | -1,47% | +10,06 điểm % | Khoảng cách lớn |
| MBB | 13,24% | 4,61% | +8,63 điểm % | Khoảng cách lớn |
| VPB | 23,04% | 16,69% | +6,35 điểm % | Cần theo dõi |
| OCB | 10,86% | 6,44% | +4,42 điểm % | Khoảng cách hẹp |
| BID | 5,43% | 1,74% | +3,69 điểm % | Khoảng cách hẹp |
| TCB | 10,39% | 7,03% | +3,35 điểm % | Khoảng cách hẹp |
| VCB | 5,06% | 3,37% | +1,69 điểm % | Khoảng cách hẹp |
| HDB | 20,61% | 20,21% | +0,40 điểm % | Khoảng cách hẹp |
| CTG | 5,04% | 5,41% | −0,37 điểm % | Huy động dẫn |
| VIB | 3,96% | 7,76% | −3,80 điểm % | Huy động dẫn |
Kiểm tra 02 · Hòa giải LDR
Chênh lệch dưới đây phản ánh khác biệt công thức và mẫu số, không phải “sai số” cần ép về bằng nhau.
Các số LDR trong bảng phải được đọc theo kỳ công bố và phương pháp đi kèm. Thông tư 50 có công thức và điều kiện chuyển đổi riêng; không lấy tỷ lệ cũ đổi nhãn thành tỷ lệ mới hoặc so thẳng LDR thô với trần pháp lý. Xem ví dụ tính lại dư địa LDR theo Thông tư 50
Kiểm tra 03 · Cohort CAR
Cùng khung TT14 nhưng VCB công bố phạm vi ngân hàng, ACB công bố hợp nhất; chưa phải cặp xếp hạng hoàn toàn đồng nhất.
Cùng nhãn Basel II nhưng phạm vi và độ chính xác công bố khác nhau; VPB và VIB là số xấp xỉ.
MBB: CAR ngân hàng mẹ dự kiến 10,7%. CTG: CAR hợp nhất 10,10% tại 30/06/2026. Cùng TT41 nhưng khác phạm vi và độ chính xác; không xếp hạng trực tiếp.
Giữ số để theo dõi nhưng không đưa vào thứ hạng CAR cho đến khi nguồn nêu rõ khung và phạm vi.
BID là quan sát 31/12/2025 theo TT41; HDB để trống thay vì ghép số không đủ nhãn.
Kiểm tra 04 · CASA
Trên cùng công thức BCTC, TCB ở 33,81% và MBB ở 33,62%, chênh 0,19 điểm %. Số 38,30% do Techcombank công bố gồm Auto-Earning, vì vậy được giữ như chỉ tiêu quản trị riêng thay vì dùng để tuyên bố TCB dẫn MBB 4,68 điểm %.
Data coverage ledger · Mẫu core
Funding và CASA chuẩn hóa có nguồn BCTC riêng; nguồn CAR được theo dõi độc lập. Hàng đợi bên dưới cho biết chính xác việc cần làm ở lần rà soát tiếp theo, thay vì âm thầm dùng số khác kỳ.
| Mã | Nguồn funding | Trạng thái CAR | Nguồn CAR | Việc cần làm |
|---|---|---|---|---|
| BID | BCTC/IR ↗ | Khác kỳ | Mở nguồn ↗ | Thay bằng công bố CAR 30/06/2026 có đủ khung và phạm vi. |
| CTG | BCTC/IR ↗ | Cùng kỳ · chính xác | Mở nguồn ↗ | CAR hợp nhất 10,10%, riêng lẻ 10,13%; PDF 4. Theo dõi vốn cùng tài sản có rủi ro; chưa xếp hạng peer khác phạm vi/khung. |
| VCB | BCTC/IR ↗ | Cùng kỳ · chính xác | Mở nguồn ↗ | Theo dõi bản hợp nhất hoặc thuyết minh phạm vi tương đương. |
| MBB | BCTC/IR ↗ | Cùng kỳ · xấp xỉ | Mở nguồn ↗ | Thay CAR dự kiến 10,7% bằng số thực tế khi MB công bố. |
| TCB | BCTC/IR ↗ | Cùng kỳ · chính xác | Mở nguồn ↗ | Khóa rõ phạm vi CAR trong lần công bố kế tiếp. |
| VPB | BCTC/IR ↗ | Cùng kỳ · xấp xỉ | Mở nguồn ↗ | Thay số khoảng 13% bằng bảng công bố chính xác khi có. |
| ACB | BCTC/IR ↗ | Cùng kỳ · chính xác | Mở nguồn ↗ | Duy trì chuỗi TT14 hợp nhất qua Q3/2026. |
| HDB | BCTC/IR ↗ | Còn thiếu | Chưa có | Bổ sung CAR Q2/2026 từ công bố an toàn vốn chính thức. |
| VIB | BCTC/IR ↗ | Cùng kỳ · xấp xỉ | Mở nguồn ↗ | Thay mức gần 12% bằng số chính xác và khóa phạm vi. |
| OCB | BCTC/IR ↗ | Cùng kỳ · thiếu nhãn | Mở nguồn ↗ | Bổ sung tên khung CAR và phạm vi tính từ tài liệu trụ cột 3. |
Cách đọc dữ liệu
Từ dữ liệu đến cách đọc
Mở định nghĩa, công thức, ví dụ Q2/2026 và những giới hạn cần kiểm tra trước khi dùng số liệu trong phân tích.
Tiếp tục nghiên cứu
Cặp đáng so sánh
Mở trang chuyên sâu khi cần kiểm tra luận điểm giữa các mã. Các phép so sánh dưới đây dùng cùng nền dữ liệu Q2/2026 và ghi riêng snapshot định giá.
Tăng trưởng nhanh, ROE cao và mức đánh đổi ở NPL, LLR cùng funding.
Mở phép so sánh →Hai nền CASA dẫn đầu, nhưng khác nhau ở tăng trưởng, CAR và cấu trúc nguồn vốn.
Mở phép so sánh →Hiệu quả vốn cao trong hai mô hình sở hữu và cấu trúc tăng trưởng khác nhau.
Mở phép so sánh →Đối chiếu ba ngân hàng quốc doanh qua định giá, chất lượng tài sản và bộ đệm vốn.
Mở phép so sánh →