- Phù hợp với câu hỏi nghiên cứu khi
- Ưu tiên NPL thấp, LLR trên 100% và khả năng giữ ROE mà không cần tăng trưởng tín dụng quá mạnh.
- Đánh đổi phải chấp nhận
- Bộ đệm tốt có thể đi cùng bội số P/B cao hơn hoặc tốc độ tăng lợi nhuận thấp hơn nhóm nhạy chu kỳ.
- Bằng chứng cần xác nhận
- NPL và nợ nhóm 2 ổn định, LLR không suy giảm mạnh, còn ROE đủ bù chi phí vốn chủ sở hữu.
- Điều làm luận điểm sai
- Chất lượng tài sản xấu đi trong khi premium P/B không co lại hoặc lợi nhuận không đủ hấp thụ dự phòng.
So sánh ngân hàng · Bảng 10 ngân hàng chốt 23/08/2026
So sánh 10 ngân hàng: P/B, ROE và nợ xấu
Đối chiếu định giá, hiệu quả sinh lời và chất lượng tài sản của 10 ngân hàng trên dữ liệu có ngày chốt. Dùng bảng để tìm khác biệt cần nghiên cứu; P/B thấp hoặc ROE cao riêng lẻ không đủ để kết luận nên mua.
- Mẫu so sánh
- 10 ngân hàng
- BCTC chốt
- 30/06/2026
- Định giá chốt
- 23/08/2026
- Chỉ tiêu
- 13 nhóm
Cùng kỳ BCTC · Cùng snapshot định giá
Bảng so sánh 10 ngân hàng Q2/2026
Lọc theo bốn cấu trúc nghiên cứu hoặc sắp xếp theo P/B, P/E, hiệu quả, tăng trưởng và chất lượng tài sản. Nhóm lọc chỉ giúp tổ chức câu hỏi, không phải xếp hạng nên mua.
BCTC chốt ngày 30/06/2026; P/B, P/E, BVPS, EPS 4Q, ROE snapshot và ROA lấy từ cùng snapshot VNDirect ngày 23/08/2026. Dấu “—” nghĩa là chưa đủ dữ liệu đồng nhất, không phải giá trị bằng 0.
Kỳ dữ liệu và nguồn: P/B là snapshot VNDirect lúc 19:27:55 ngày 23/08/2026. ROE BCTC, NPL, LLR và CASA dùng BCTC hợp nhất Q2/2026. NIM là proxy 6T hai mốc của TCB/VPB/VIB, khác NIM doanh nghiệp công bố; xem đầu vào tại /du-lieu/ngan-hang#nim-roe. Dấu “—” là thiếu dữ liệu phù hợp.
Lọc theo cấu trúc nghiên cứu
Lọc nhanh theo chỉ tiêu · Chọn một ngưỡng
Bộ lọc “Đủ dữ liệu 6 chỉ tiêu” chỉ giữ các hàng có đủ tăng trưởng LNTT, ROE, CASA, NPL, LLR và NIM trong bộ dữ liệu hiện tại. Đây là bộ lọc độ đầy đủ, không phải xếp hạng. “ROE BCTC > 15%” dùng cột ROE từ BCTC Q2/2026, không dùng ROE snapshot của nhà cung cấp định giá.
Hiển thị 10 / 10 ngân hàng
Định giá cùng snapshot · BCTC cùng kỳ
So sánh nhanh
Chọn 2–3 mã và nhóm chỉ tiêu cần đọc. Danh sách theo bộ lọc ở trên; vị trí hiển thị không phải xếp hạng hay khuyến nghị.
OCB: OCB · VIB: VIB
Đọc P/B cùng hiệu quả vốn và chất lượng tài sản. Một chỉ tiêu cao hơn chưa có nghĩa ngân hàng tốt hơn; số thiếu cần kiểm tra thêm, không phải số 0. Bộ lọc đủ 6 chỉ tiêu phản ánh độ đầy đủ dữ liệu.
| Chỉ tiêu | OCB | VIB |
|---|---|---|
| P/B · thời điểm định giá | 0,9x | 1,0x |
| ROE · BCTC Q2/2026 | 11,17% | 17,51% |
| Nợ xấu (NPL) | 3,49% | 2,93% |
| Bao phủ nợ xấu (LLR) | 59,39% | 43,58% |
Dấu “—” là chưa đủ dữ liệu phù hợp. ROE từ BCTC và ROE tại thời điểm định giá dùng hai cơ sở khác nhau. Kỳ dữ liệu và nguồn được ghi ở đầu bảng.
Xem bảng đầy đủ · 16 cột
Vuốt ngang để xem toàn bộ dữ liệu →
| Mã | Nhóm lọc | P/B | P/E 4Q | BVPS | EPS 4Q | ROE snapshot | ROA snapshot | Tín dụng 6T | LNTT 6T | ROE BCTC | CASA | NPL | LLR | NIM proxy 6T | Kế hoạch |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| OCBOCB | Theo dõi riêng | 0,9x | 7,5x | 11.697 | 1.454 | 13,07% | 1,36% | 10,86% | 30,52% | 11,17% | 10,86% | 3,49% | 59,39% | — | Đưa mã vào kế hoạch → |
| VIBVIB | Nhạy chu kỳ | 1,0x | 6,8x | 14.053 | 2.180 | 15,94% | 1,34% | 3,96% | 3,38% | 17,51% | 11,76% | 2,93% | 43,58% | 3,05% | Đưa mã vào kế hoạch → |
| VPBVPBank | Nhạy chu kỳ | 1,1x | 6,8x | 22.476 | 3.578 | 17,18% | 2,32% | 23,04% | 68,13% | 16,85% | 11,48% | 3,28% | 56,17% | 5,26% | Đưa mã vào kế hoạch → |
| CTGVietinBank | Cân bằng | 1,3x | 6,2x | 25.166 | 5.172 | 22,26% | 1,43% | 5,04% | 36,72% | 21,89% | 22,71% | 1,20% | 133,90% | — | Đưa mã vào kế hoạch → |
| MBBMB Bank | Cân bằng | 1,3x | 6,4x | 16.121 | 3.734 | 21,20% | 1,98% | 13,24% | 27,06% | 22,06% | 33,62% | 1,45% | 93,63% | — | Đưa mã vào kế hoạch → |
| TCBTechcombank | Cân bằng | 1,3x | 8,3x | 25.283 | 3.827 | 15,12% | 2,33% | 10,39% | 22,50% | 16,06% | 33,81% | 1,08% | 125,64% | 3,78% | Đưa mã vào kế hoạch → |
| ACBACB | Phòng thủ | 1,3x | 8,4x | 17.110 | 2.701 | 16,64% | 1,57% | 8,59% | 0,42% | 17,78% | 20,03% | 1,03% | 105,32% | — | Đưa mã vào kế hoạch → |
| BIDBIDV | Theo dõi riêng | 1,5x | 8,9x | 24.398 | 4.431 | 18,05% | 0,99% | 5,43% | 17,87% | 16,56% | 20,13% | 1,83% | 75,90% | — | Đưa mã vào kế hoạch → |
| HDBHDBank | Nhạy chu kỳ | 1,6x | 7,2x | 17.151 | 3.816 | 24,82% | 2,11% | 20,61% | 31,13% | 25,40% | 10,81% | 2,79% | 50,01% | — | Đưa mã vào kế hoạch → |
| VCBVietcombank | Phòng thủ | 2,0x | 11,9x | 29.279 | 4.984 | 18,21% | 1,70% | 5,06% | 33,47% | 20,30% | 32,34% | 0,61% | 279,30% | — | Đưa mã vào kế hoạch → |
Nếu cần đặt quy mô vào bối cảnh, xem bảng vốn hóa 13 ngân hàng VN30. Bảng đó dùng mẫu ngân hàng và ngày giá khác bảng 10 ngân hàng ở đây; không ghép tổng hoặc thứ hạng giữa hai bảng. Trước khi tự tính định giá, đối chiếu cách tính P/B từ vốn hóa và vốn chủ sở hữu cùng cơ sở.
Kết luận nhanh
Mỗi tiêu chí có một người dẫn đầu khác nhau
Các thẻ dưới đây được tính trực tiếp từ cùng bộ dữ liệu 10 ngân hàng. Chúng giúp định vị câu hỏi nghiên cứu, không tạo bảng điểm tổng hợp hay thứ hạng cổ phiếu.
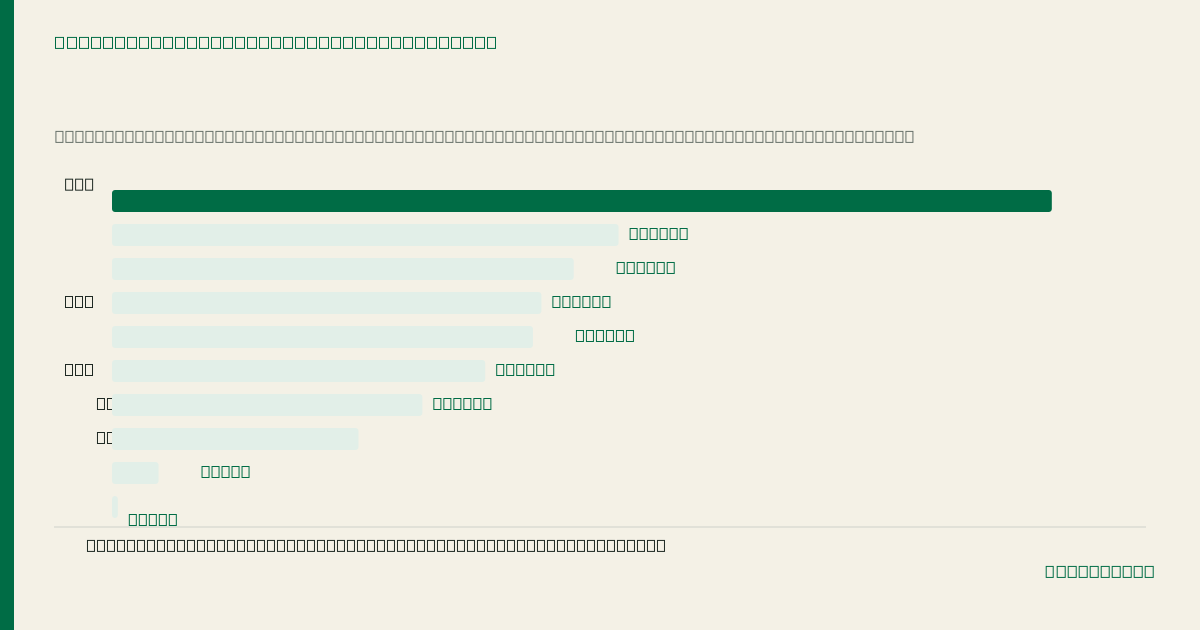
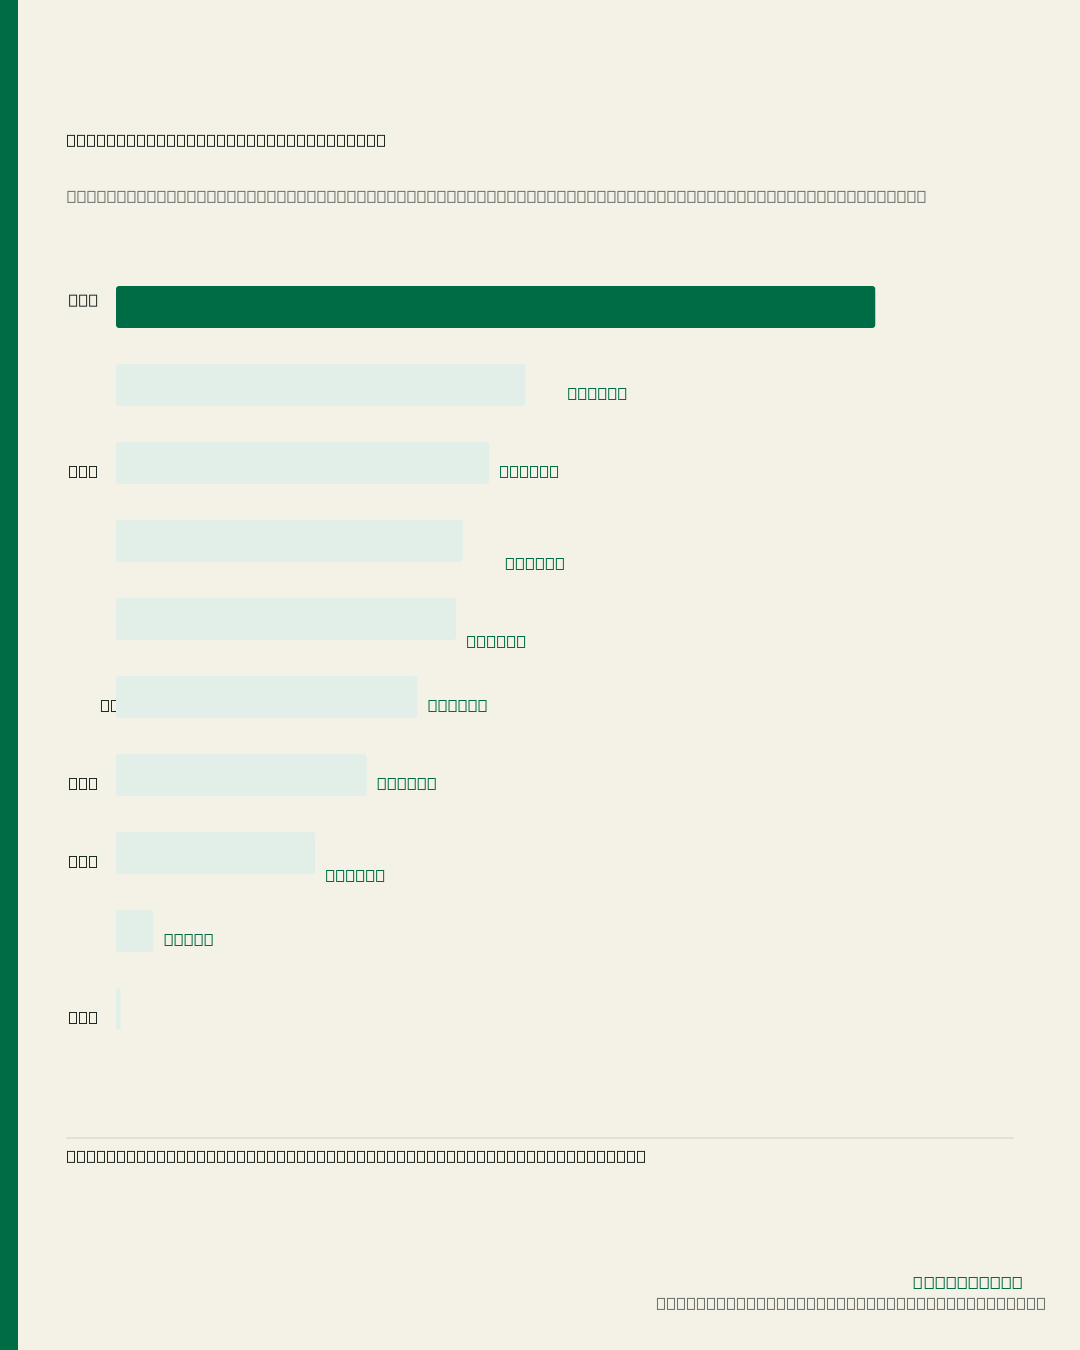
- Tín dụng 6T tăng nhanh nhất
- VPB23,04%
- LNTT 6T tăng nhanh nhất
- VPB68,13%
- ROE cao nhất
- HDB25,40%
- CASA cao nhất
- TCB33,81%
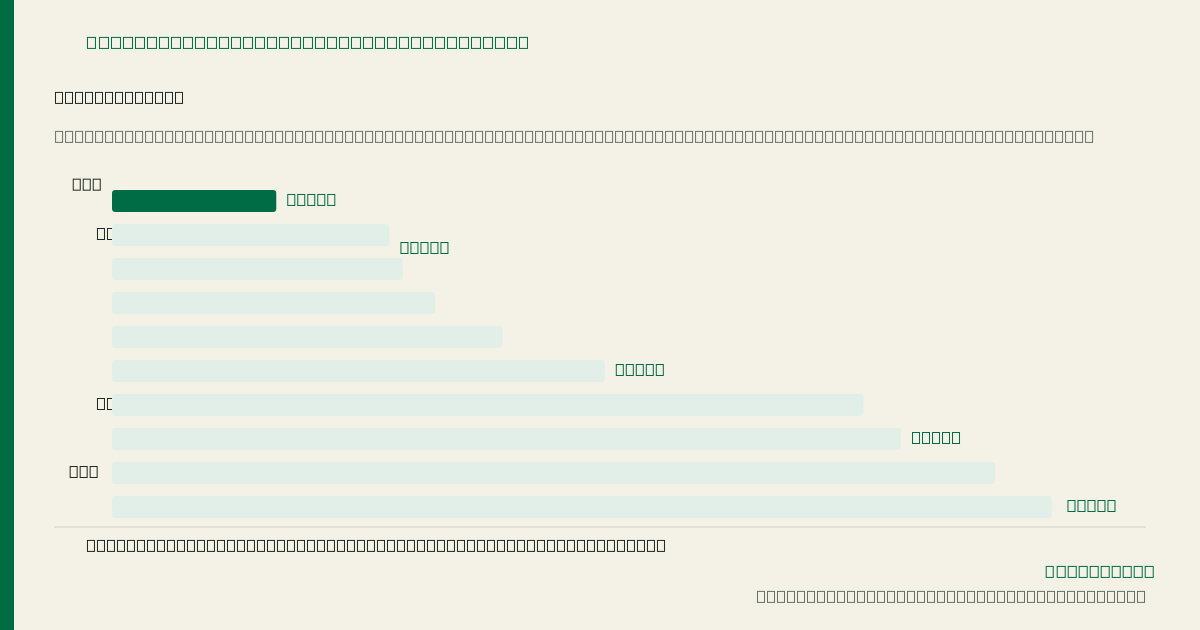
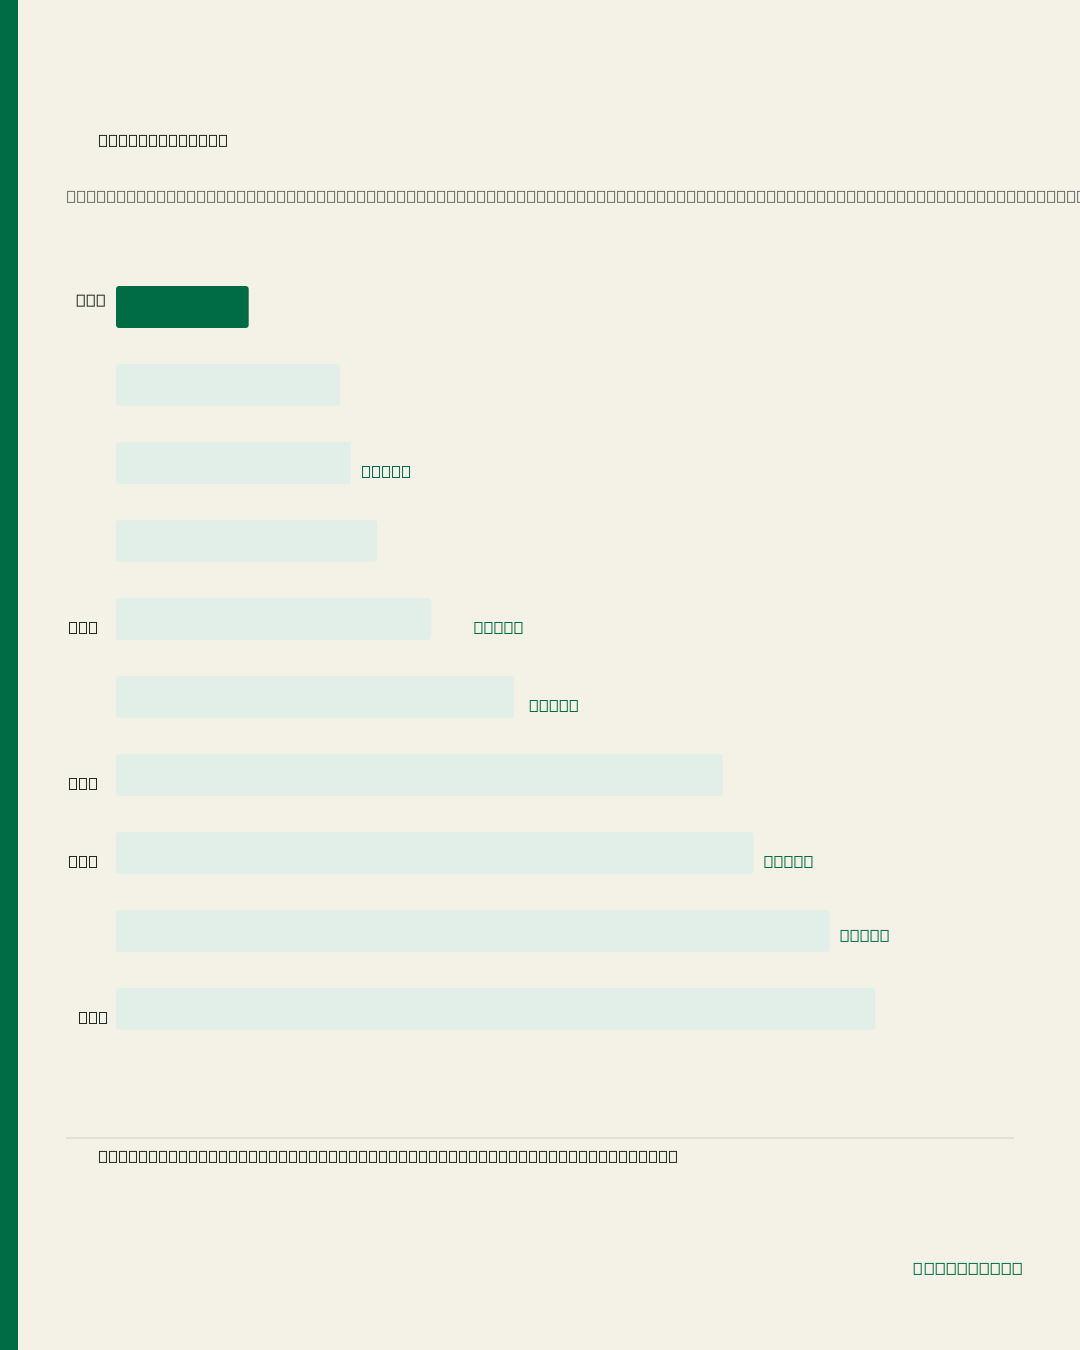
- NPL thấp nhất
- VCB0,61%
- LLR cao nhất trong mẫu đã lưu
- VCB279,30%
- P/B thấp nhất snapshot
- OCB0,9x
- P/E thấp nhất snapshot
- CTG6,2x
- ROE cao nhất snapshot
- HDB24,82%
- ROA cao nhất snapshot
- TCB2,33%
Nguồn định giá: snapshot VNDirect DStock lúc 19:27:55 ngày 23/08/2026, do người dùng cung cấp. Mở trang nguồn →
Nghiên cứu bổ sung dưới đây chỉ đối chiếu MBB, CTG và TCB, dùng giá tham chiếu 14/09/2026 cùng các giả định và mốc đối chiếu riêng. Các kịch bản pro forma không phải P/B thực tế tại ngày giá; không ghép với snapshot 23/08 của bảng 10 ngân hàng để xếp hạng ngân hàng hiện tại.
Bằng chứng định giá · công bố 20/09/2026
Cùng một bội số đang mua khả năng tạo lợi nhuận nào?
P/B thấp đang phản ánh cơ hội hay lợi nhuận chưa được xác nhận? Với MBB và CTG, hãy đi từ lợi nhuận cổ đông mẹ đến nguồn thu, chi phí và dự phòng trước khi đặt cạnh một bội số.
Lịch sử đối chiếu ngày 20/09/2026: MBB đã đăng ký thêm 1.208.249.986 cổ phiếu do cổ tức; quyền mua 805.499.990 cổ phiếu vẫn là số dự kiến trong nguồn chào bán đã kiểm tra. CTG đăng ký tháng 1/2026 đã nằm trong nền BCTC cuối 2025. Kiểm tra lịch 2026 và cầu nối vốn FY2025 trước khi ghép giá với giá trị sổ sách; số đăng ký không tự thay mẫu số lưu hành tại ngày D.
| Ngân hàng | P/B tham chiếu · 14/09 | ROE H1 ×2 | ROE Q2 ×4 | ROE TTM / năm | Nguồn tăng LNTT H1 | Phép kiểm còn thiếu |
|---|---|---|---|---|---|---|
| MBB | 1,29× pro formaKịch bản chưa ghi nhận cổ phiếu/tiền quyền mua.Giá 14/09: 19.700 đồng.1,33× nếu quyền mua phát hành đủ, thu đủ tiền gộp. Hai kịch bản, chưa phải P/B thực tế tại D. | 22,06% | 22,47% | TTM: 22,16%FY2023 → FY2024 → FY2025: 24,51% → 22,09% → 21,57% | TOI tăng, OPEX tăng chậm hơn; dự phòng giảm nhẹ | Đã đối chiếu kết quả cổ tức cổ phiếu 2026Tại lần đối chiếu 20/09, quyền mua còn chờ báo cáo tổng kết; bảng lịch sử tách hai kịch bản; tiếp tục kiểm tra thu hồi nợ và ROE bền vững |
| CTG | 1,19× pro formaGiá 14/09: 29.850 đồng.Đã trừ cổ tức tiền 450 đồng/cp theo thông báo. | 21,89% | 24,31% | TTM: 22,46%FY2023 → FY2024 → FY2025: 17,11% → 18,60% → 21,23% | TOI và PPOP tăng trong khi dự phòng vẫn tăng | Đã đối chiếu vốn FY2025 và lịch 2026Đã điều chỉnh cổ tức tiền theo thông báo; tiếp tục kiểm tra thu hồi nợ và ROE bền vững |
| TCB | 1,26× tham chiếu H1Giá 14/09: 31.850 đồng.Dùng số cổ phiếu hiện hữu; không cộng kế hoạch 50%/ESOP. | 16,06% | 16,51% | TTM: 15,97%FY2023 → FY2024 → FY2025: 14,84% → 15,61% → 16,03% | TOI/PPOP tăng và dự phòng giảm | Đã cập nhật phương án thay thế 50% và ESOP tháng 9Kế hoạch chưa cộng vào P/B; tiếp tục kiểm tra thu hồi nợ và ROE bền vững |
P/B tham chiếu cùng giá 14/09/2026 · cơ sở và phép tính
P/B = giá × số cổ phiếu / vốn thuộc cổ đông mẹ. Dùng BCTC H1 đã soát xét; không cần BCTC hoặc vốn bình quân đúng ngày giá. Đối chiếu hồi cứu ngày 20/09, chưa phải bộ dữ liệu biết tại 14/09 để backtest.
MBB: 1,29× pro formaKịch bản chưa ghi nhận cổ phiếu/tiền quyền mua.Giá 14/09: 19.700 đồng.1,33× nếu quyền mua phát hành đủ, thu đủ tiền gộp. Hai kịch bản, chưa phải P/B thực tế tại D. Vốn mẹ H1 149.337,0 tỷ; điều chỉnh cổ tức tiền −8.055,0 tỷ; vốn tham chiếu 141.282,0 tỷ. Mẫu số 9.263.249.895 cổ phiếu; BVPS tham chiếu 15.252 đồng. Giá MBB, dòng 14/09 · BCTC H1 MBB.
CTG: 1,19× pro formaGiá 14/09: 29.850 đồng.Đã trừ cổ tức tiền 450 đồng/cp theo thông báo. Vốn mẹ H1 198.956,5 tỷ; điều chỉnh cổ tức tiền −3.495,1 tỷ; vốn tham chiếu 195.461,4 tỷ. Mẫu số 7.766.944.637 cổ phiếu; BVPS tham chiếu 25.166 đồng. Giá CTG, dòng 14/09 · BCTC H1 CTG.
TCB: 1,26× tham chiếu H1Giá 14/09: 31.850 đồng.Dùng số cổ phiếu hiện hữu; không cộng kế hoạch 50%/ESOP. Vốn mẹ H1 179.162,3 tỷ; điều chỉnh cổ tức tiền −0,0 tỷ; vốn tham chiếu 179.162,3 tỷ. Mẫu số 7.086.240.414 cổ phiếu; BVPS tham chiếu 25.283 đồng. Giá TCB, dòng 14/09 · BCTC H1 TCB.
MBB/CTG điều chỉnh nghĩa vụ cổ tức tiền sau H1 theo thông báo; không sửa vốn H1 gốc hay xác nhận tiền thực chi. TCB đã ghi cổ tức trong H1 nên không trừ lại. Chưa cộng lợi nhuận Q3. Kịch bản MBB phát hành đủ cộng đồng thời 805.499.990 cổ phiếu và 8.054,9999 tỷ tiền gộp, chưa trừ phí; không thay báo cáo kết quả chào bán.
Số cổ phiếu dùng theo mốc công bố nêu trong phần vốn. Chưa chốt P/B thực tế tại D; không suy ra khoảng giá trị hợp lý hay xếp hạng rẻ/đắt. Lịch sử và ngưỡng đã duyệt giữ nguyên.
ROE TTM dùng đủ bốn quý lợi nhuận, chia bình quân xấp xỉ vốn mẹ từ bốn khoảng quý theo số ngày; không nhân thêm hệ số quy năm. Đọc độ nhạy mẫu số và chênh kiểm toán MBB–CTG, hoặc cùng phép kiểm TCB–MBB. Một cửa sổ TTM chưa phải ROE dài hạn để đưa vào công thức P/B.
TCB cùng cơ sở 2023–2025: ROE 14,84% → 15,61% → 16,03%. NPATMI tăng nhanh hơn vốn mẹ bình quân ở cả hai bước năm, trong khi chi phí dự phòng đều tăng. Đã tách điều chỉnh EPS khỏi lợi nhuận dùng tính ROE. Đối chiếu TCB–MBB, dự phòng và thay đổi công ty con. Chưa suy ra premium P/B từ chênh ROE.
Đối chiếu năm kiểm toán mở rộng: ROE FY2023 → FY2024 → FY2025 của MBB 24,51% → 22,09% → 21,57%, của CTG 17,11% → 18,60% → 21,23%, cùng phương pháp vốn mẹ bình quân hai đầu năm. MBB tăng lợi nhuận chậm hơn nền vốn trong cả hai bước năm; CTG năm 2024 tăng lợi nhuận dù dự phòng tăng, còn năm 2025 có đóng góp lớn từ dự phòng giảm. Kiểm tra nguồn tăng lợi nhuận và mẫu số từng năm. Ba năm chưa đại diện cả chu kỳ; FY2025 trùng sáu tháng với TTM nên không dùng chênh hai cửa sổ làm YoY.
TCB bổ sung cùng phương pháp ROE: Q2 16,51%, H1 16,06%; vốn mẹ đã loại NCI và tách biến động cổ tức. Ba ngân hàng là nhóm đối chiếu nghiên cứu, chưa đại diện toàn ngành hoặc thay tập Core-10. Xem ROE TCB–MBB, cầu nối lợi nhuận và vốn; chênh ROE một quý chưa xác nhận premium P/B.
ROE H1 MBB và CTG gần nhau, nhưng nhịp từng quý khác nhau. Q2/2026 CTG có ROE quy năm cao hơn MBB trong khi dự phòng giảm đóng góp lớn vào tăng lợi nhuận quý. So sánh này chưa đủ xác nhận premium P/B: cần kiểm tra khả năng lặp lại của lợi nhuận trên nền vốn đã loại NCI. Đối chiếu ROE bốn quý, thay đổi vốn và chênh lệch kiểm toán.
Chuỗi bốn quý đã được đối chiếu ở trang MBB–CTG: dự phòng Q4/2025 thấp hơn Q3 ở cả hai ngân hàng; trong Q2/2026, MBB tăng lợi nhuận dù dự phòng tăng so với Q1, còn CTG có đóng góp lớn từ dự phòng giảm. Cùng một ROE H1 chưa diễn tả hết nhịp lợi nhuận này. Đọc bảng quý và nguồn gốc từng dòng.
Phép kiểm nguồn vốn TCB–MBB đã có số dư không kỳ hạn và CASA chuẩn hóa qua bốn quý. CASA phục hồi trong Q2 ở cả hai, nhưng MBB chưa trở lại số dư cuối 2025 và dùng thêm nguồn từ TCTD/giấy tờ có giá. Cần kiểm tra chi phí cùng mẫu số trước khi dùng lợi thế CASA để giải thích premium P/B. Đối chiếu CASA, cơ cấu nguồn vốn và lợi nhuận sau dự phòng.
Bằng chứng rủi ro bổ sung: nợ xấu Q2 tăng ở cả MBB và CTG; tỷ lệ nhóm 2 MBB giảm nhưng số tiền vẫn tăng. LLR và lợi nhuận cần đọc cùng trích lập, sử dụng dự phòng và mẫu số cho vay. Xem số tuyệt đối, chuỗi bốn quý và cầu nối dự phòng.
Ở TCB, tỷ lệ NPL Q2 giảm nhẹ dù số nợ xấu tăng, trong khi trích lập riêng cho vay giảm. Cần chuẩn hóa phần margin và đọc phạm vi LLR trước khi đặt cạnh MBB hoặc dùng để giải thích P/B. Đối chiếu rủi ro TCB–MBB sau phép kiểm nguồn vốn.
Giữ các bội số lịch sử ở đúng ngày chụp của từng trang; chưa dùng để chọn mã rẻ hơn hiện tại. ROE H1 quy năm không thay cho ROE dài hạn trong mô hình P/B = (ROE − g)/(Ke − g). Điều kiện Ke > g và giả định vốn vẫn phải được kiểm tra.
NII tăng chưa đủ xác nhận lợi thế biên lãi: proxy chi phí lãi quý tăng ở cả TCB và MBB trong Q2. TCB công bố NIM riêng quý phục hồi dù LTM giảm. Đọc chi phí nguồn vốn, cầu nối NII và hai kỳ đo NIM trước khi dùng ROE ngắn hạn để giải thích premium P/B.
Phép tính cùng cơ sở tài sản chọn lọc cho thấy NIM proxy Q2 tăng ở cả TCB và MBB: lợi suất proxy tăng nhanh hơn gánh chi phí lãi trên cùng mẫu số. Đây là bằng chứng về một nhịp quý; chi phí tín dụng, cấu trúc công ty con và độ bền ROE vẫn cần kiểm tra trước khi giải thích premium P/B. Xem NIM proxy bốn quý, mẫu số và độ nhạy.
Đối chiếu BCTC soát xét: MBB, PDF trang 13 · CTG, PDF trang 10. Kỳ H1/2026 và cùng kỳ H1/2025; phạm vi hợp nhất.
Nguồn, phép tính và phiên bản
Phiên bản banking-valuation-h1-2026.v1; đối chiếu nguồn ngày 19/09/2026. Số gốc triệu đồng, bảng hiển thị tỷ đồng và làm tròn một chữ số. Sai số đối chiếu cho phép tối đa 1 triệu đồng; thực tế các cầu nối dưới đây khớp tuyệt đối.
- MBB · BCTC hợp nhất bán niên 2026 đã soát xét · PDF trang 13. So sánh với cột H1/2025 trong cùng báo cáo; tài liệu do ngân hàng lập, bản lưu trên CDN. EPS kỳ so sánh được ghi trình bày lại; không suy mọi dòng lợi nhuận đều đã điều chỉnh.
- CTG · BCTC hợp nhất bán niên 2026 đã soát xét · PDF trang 10. So sánh với cột H1/2025 trong cùng báo cáo; tài liệu do ngân hàng lập, bản lưu trên CDN. TOI cộng các khoản thu nhập thuần I–VII, khớp PPOP cộng OPEX.
Chi phí biểu diễn dương để trừ khỏi thu nhập. ΔLNTT = ΔTOI − ΔOPEX − Δdự phòng; sau đó trừ thay đổi thuế và lợi ích không kiểm soát để ra ΔNPATMI. Thu hồi nợ nằm trong dòng thu nhập của báo cáo, không cộng thêm lần nữa. Không tạo khoản điều chỉnh để ép cầu nối khớp.
ROE = NPATMI H1 × 2 / bình quân vốn thuộc cổ đông mẹ đầu và cuối H1. Đây là quy năm cơ học, không phải dự báo hay ROE bền vững. Các đầu vào TOI, NPATMI và vốn tái sử dụng gói đối chiếu hiện hữu.
6C · Research Distribution & Citation Layer
Sáu biểu đồ có thể tải, chia sẻ và dẫn nguồn
Mỗi biểu đồ có anchor ổn định, ảnh ngang và dọc ở cả SVG/PNG, nguồn dữ liệu, phương pháp và dòng trích dẫn. Tất cả cùng quay về một URL canonical thay vì tách thành các bài mỏng.
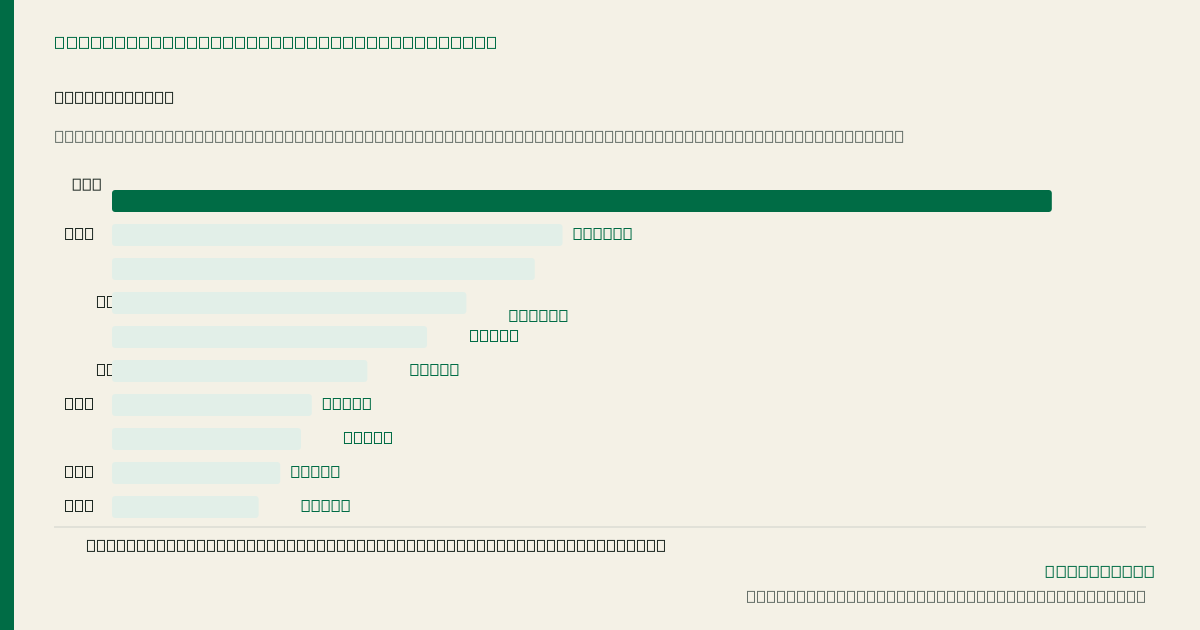
Lợi nhuận
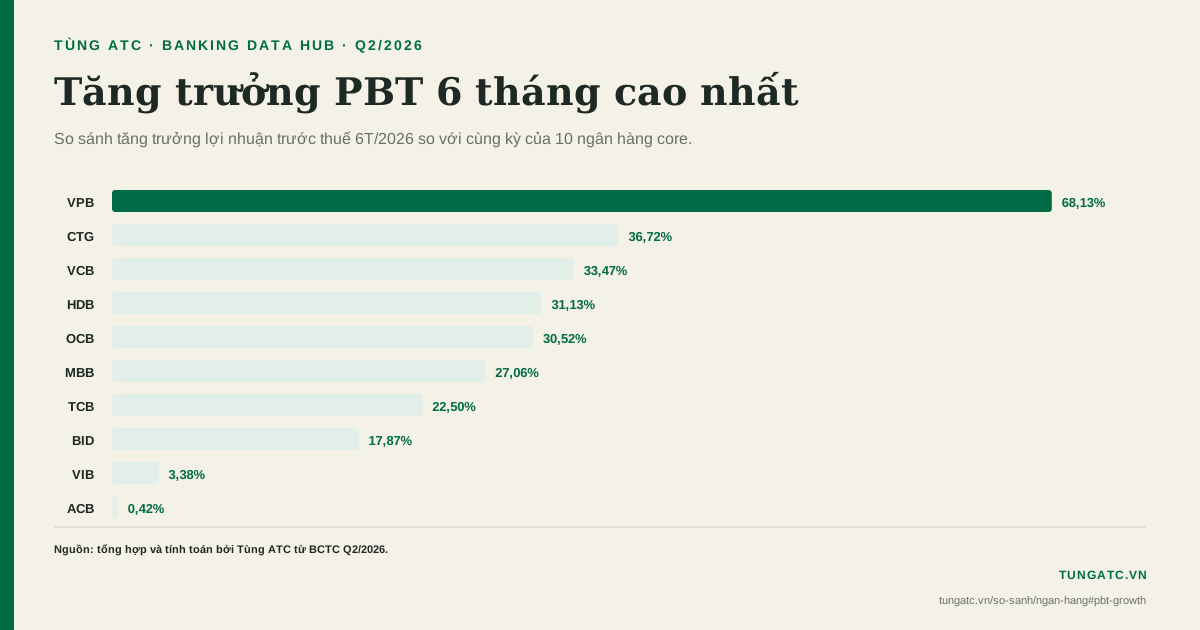
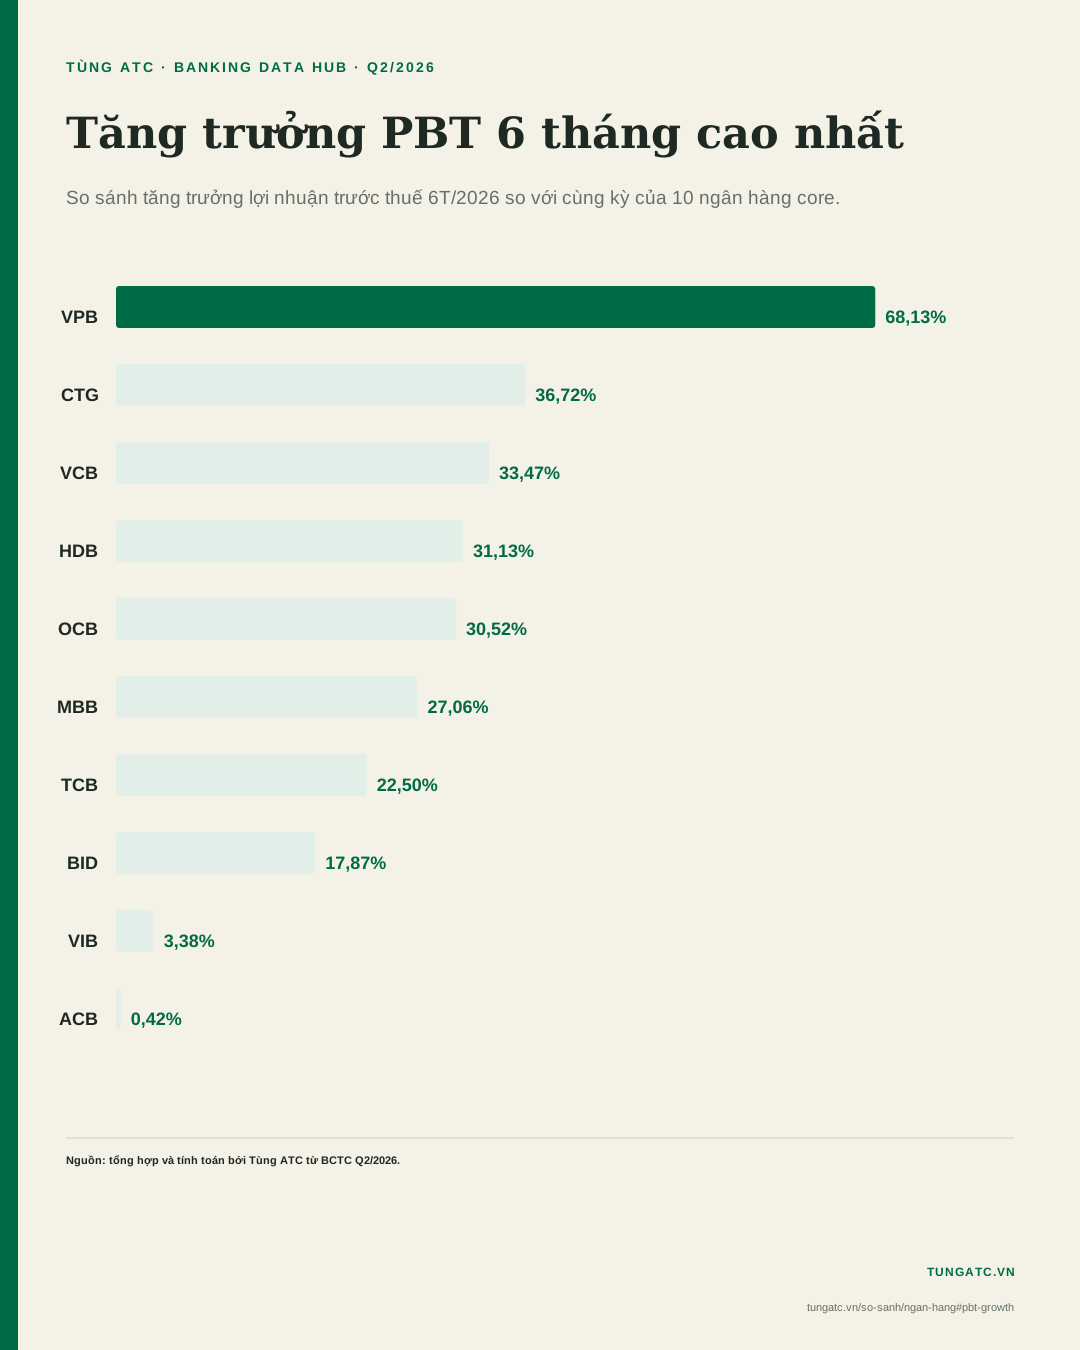
Tăng trưởng LNTT 6 tháng
So sánh tăng trưởng lợi nhuận trước thuế 6T/2026 so với cùng kỳ của 10 ngân hàng core.
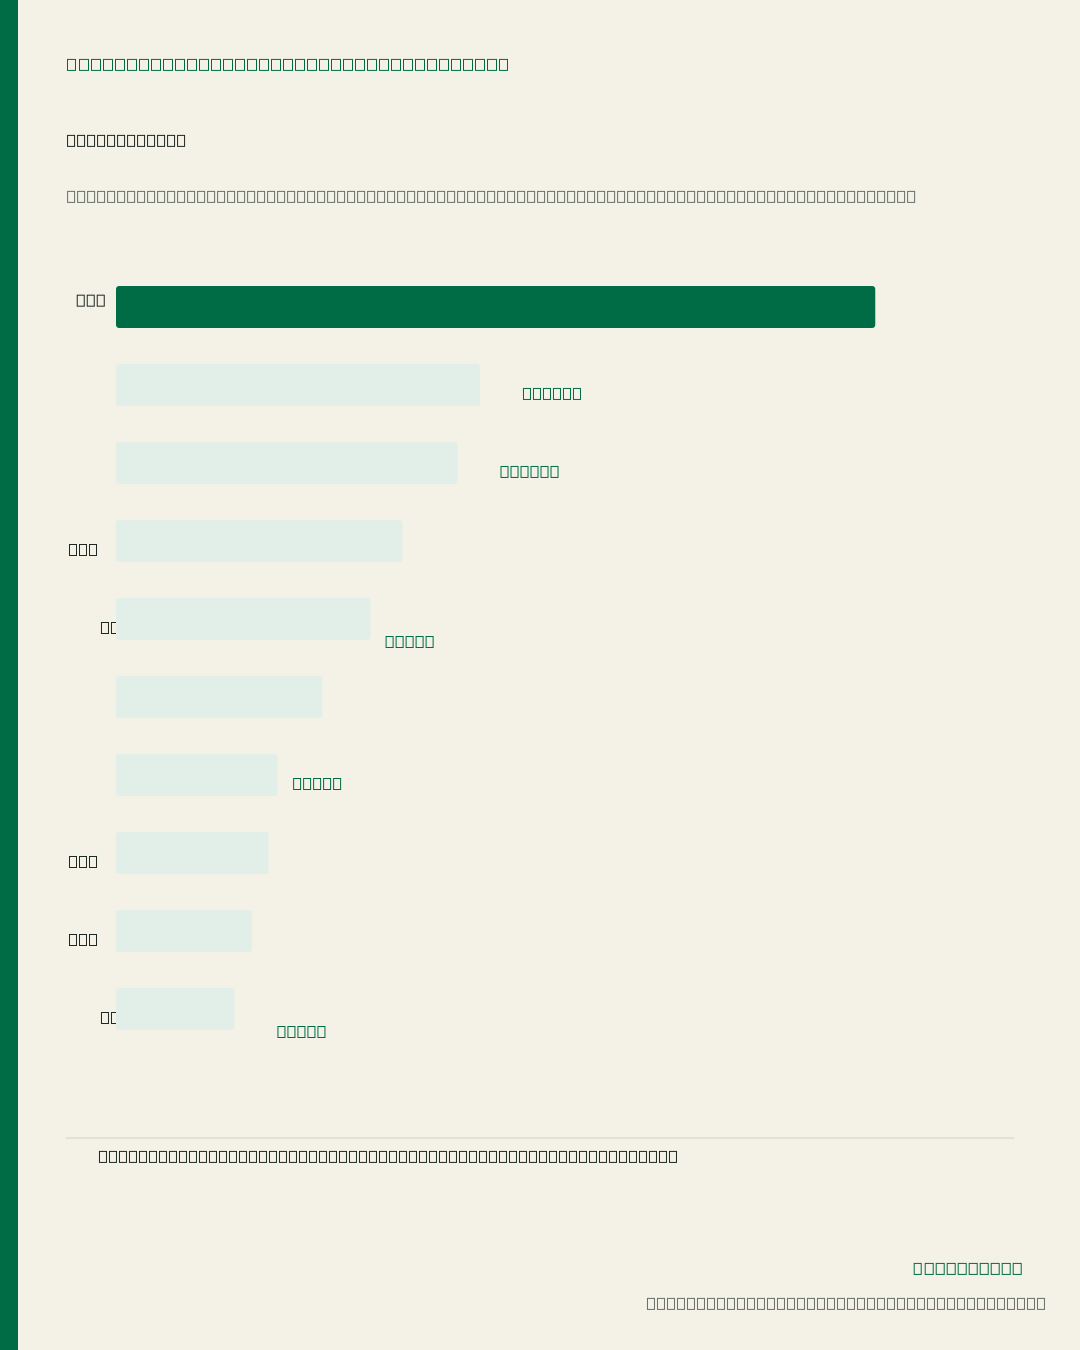
Chất lượng tài sản
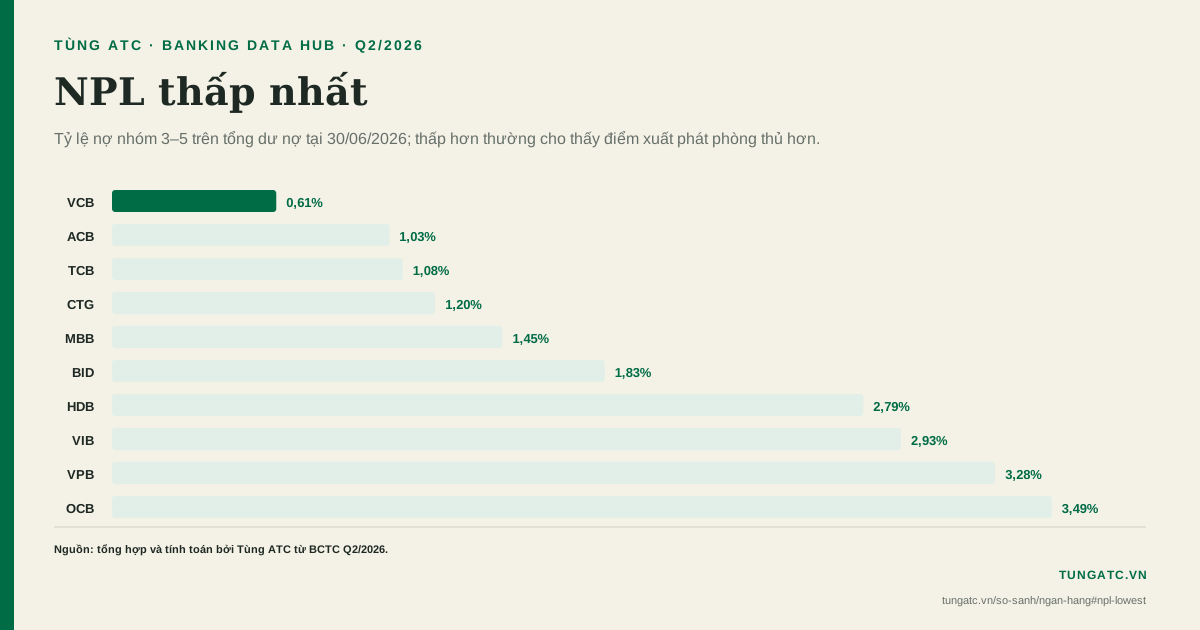
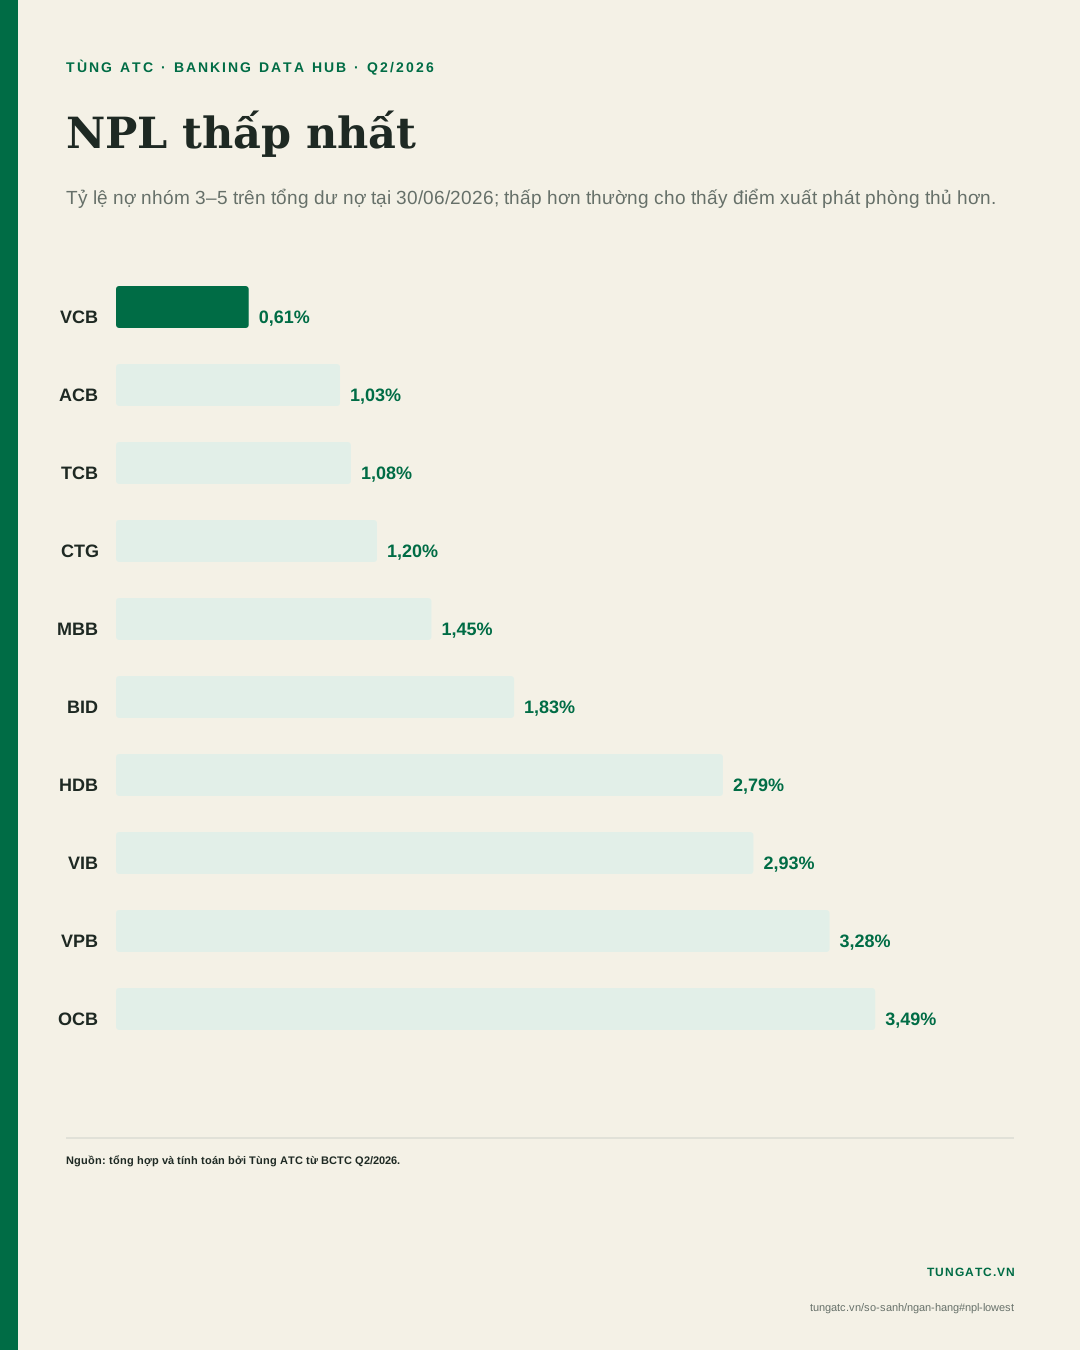
NPL thấp nhất
Tỷ lệ nợ nhóm 3–5 trên tổng dư nợ tại 30/06/2026; thấp hơn thường cho thấy điểm xuất phát phòng thủ hơn.
Bộ đệm dự phòng
LLR cao nhất trong mẫu 10 ngân hàng
30/06/2026 · Mẫu 10 ngân hàng. LLR TCB/MBB chưa khóa cơ sở đo; không suy mức an toàn từ thứ hạng.
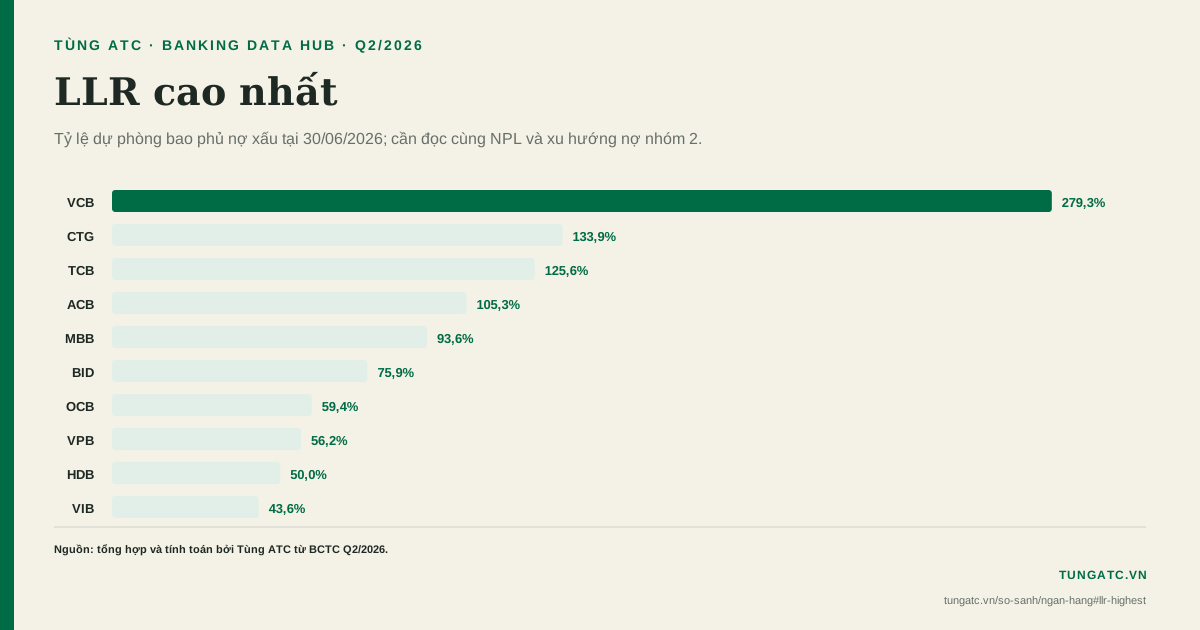
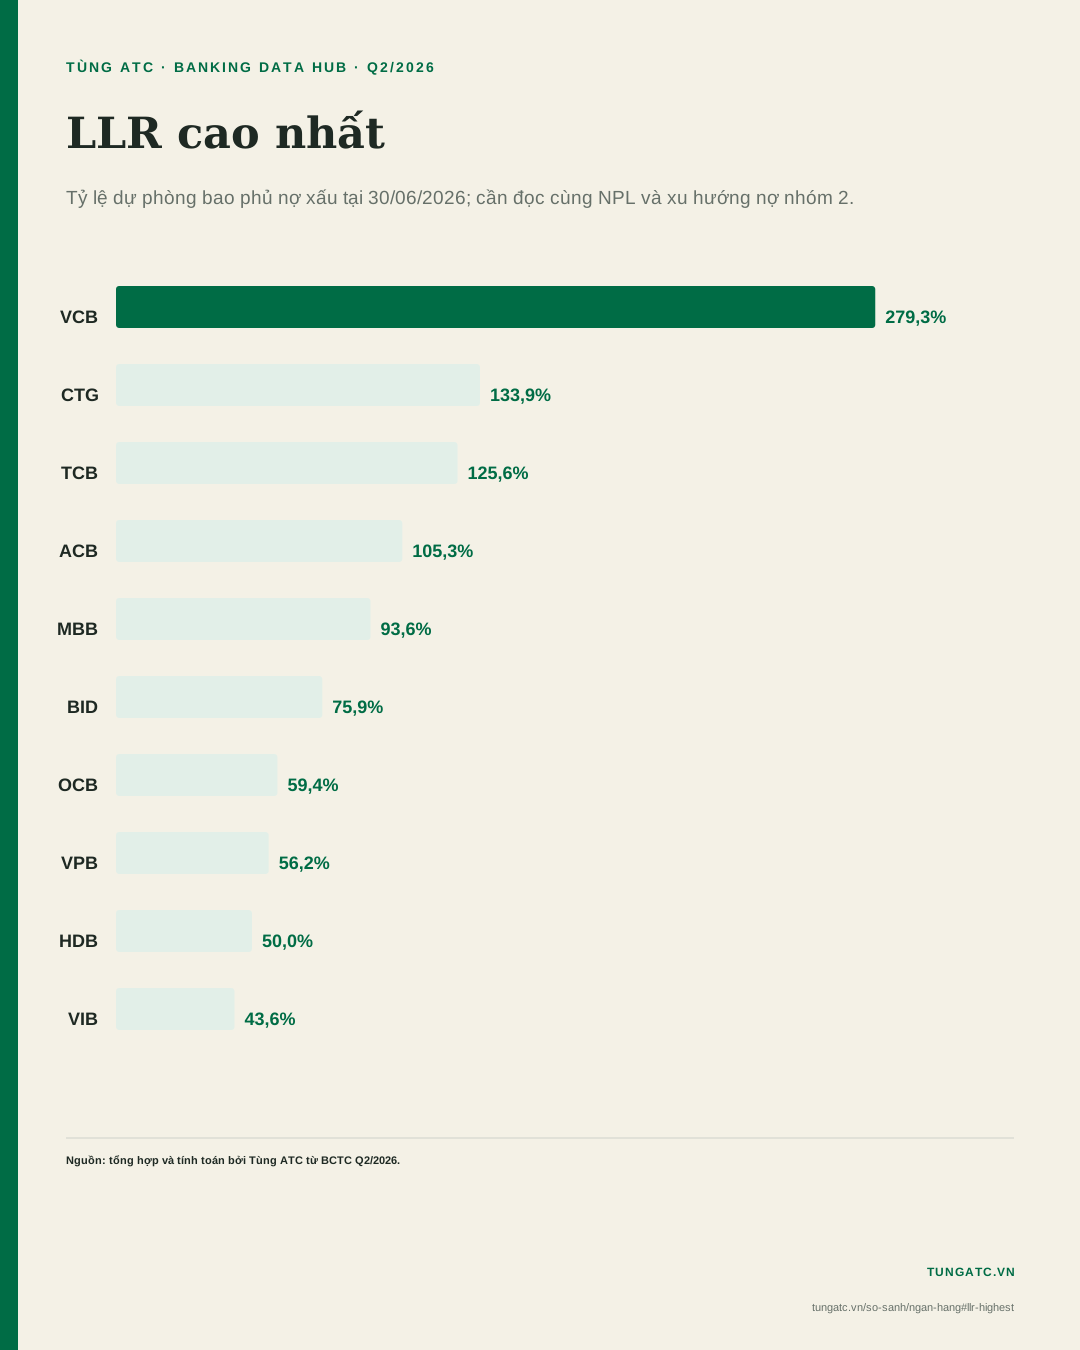
Nguồn: tổng hợp và tính toán bởi Tùng ATC từ BCTC Q2/2026.
Phương pháp: LLR = số dư dự phòng / nợ nhóm 3–5 tại 30/06/2026; sắp xếp số đã lưu giảm dần trong mẫu 10, không đại diện toàn thị trường. Snapshot TCB/MBB chưa khóa đầy đủ đầu vào và phương pháp. Cần đối chiếu loại dự phòng, phạm vi cho vay và phiên bản báo cáo trước khi so sánh ngang.
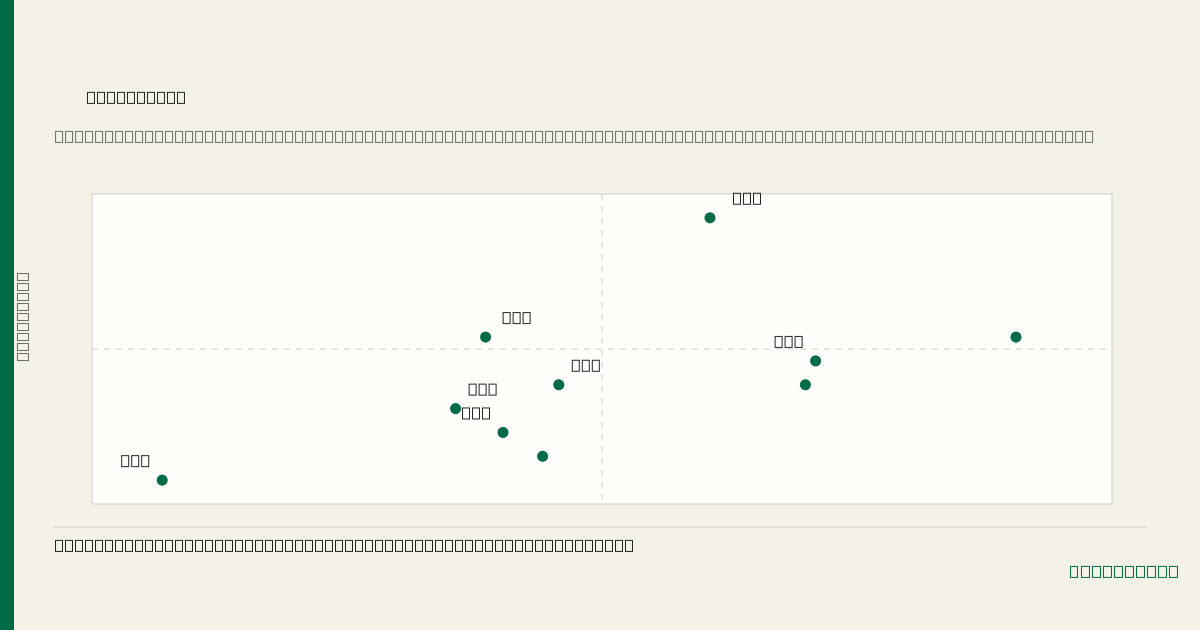
Hiệu quả vốn × định giá
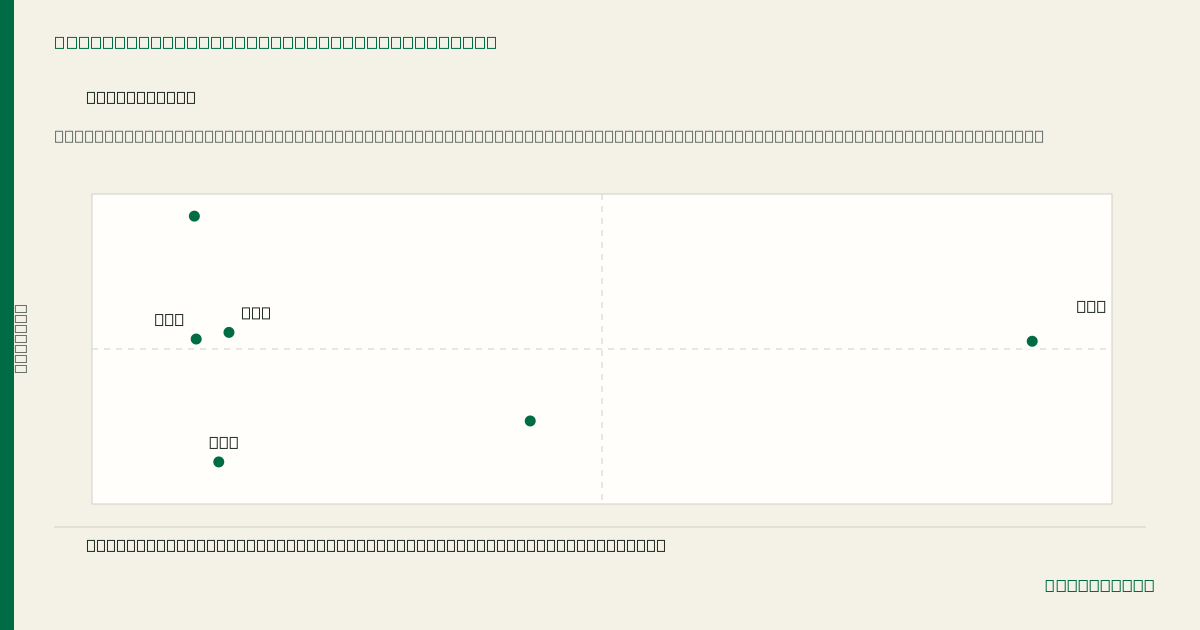
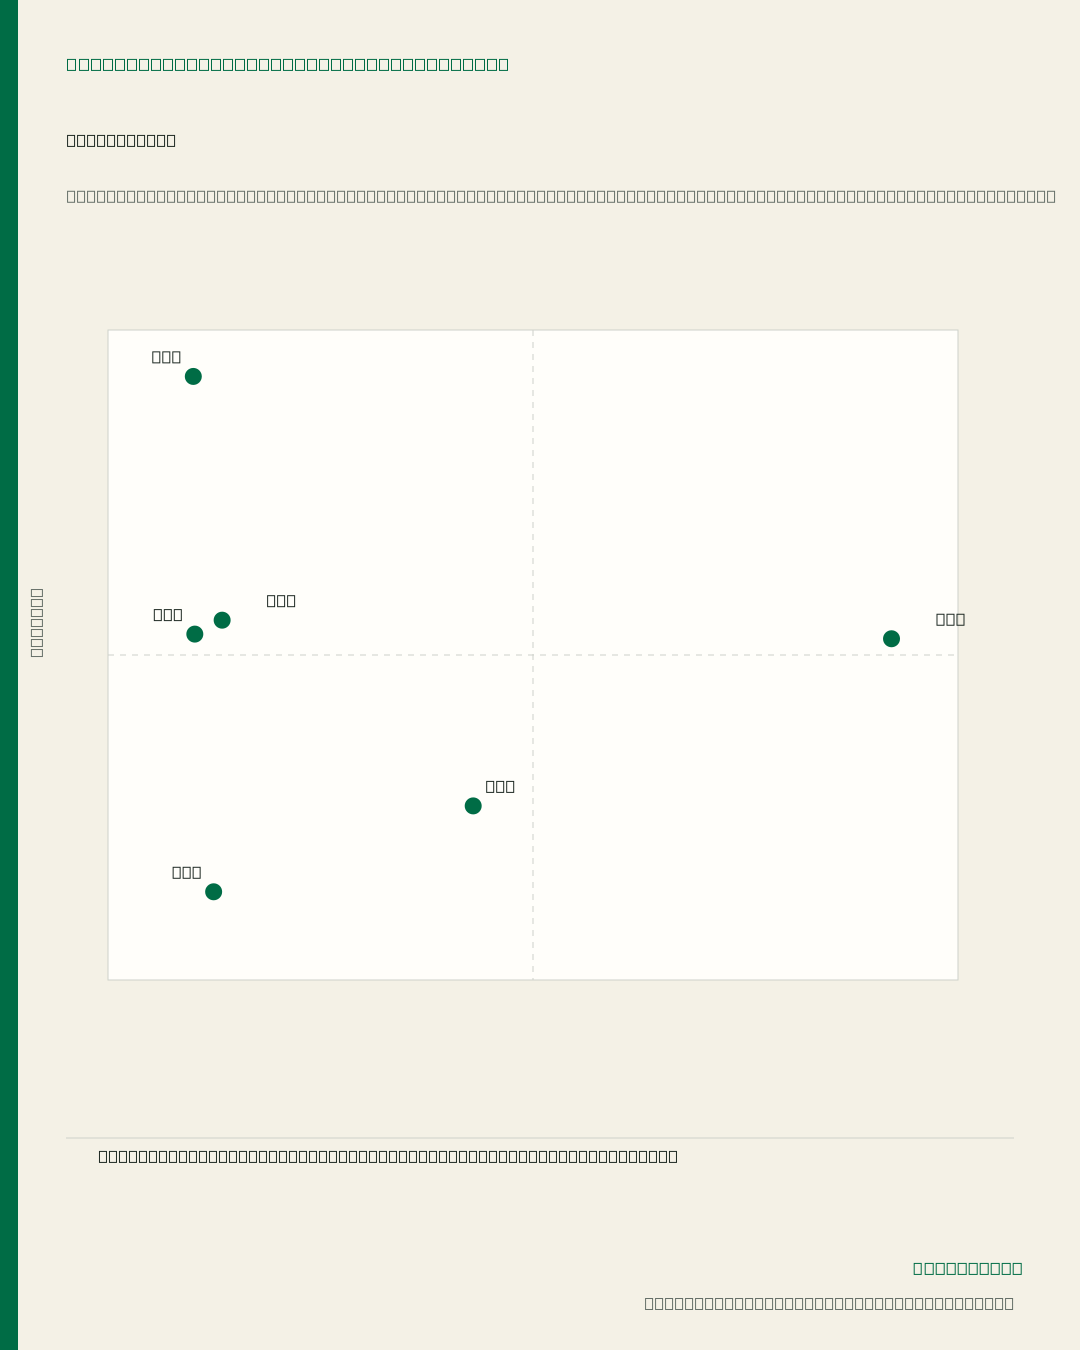
ROE và P/B
Đặt ROE BCTC hợp nhất Q2/2026, chốt 30/06/2026, cạnh P/B snapshot VNDirect ngày 23/08/2026 để nhìn premium, discount và câu hỏi thị trường đang định giá điều gì.
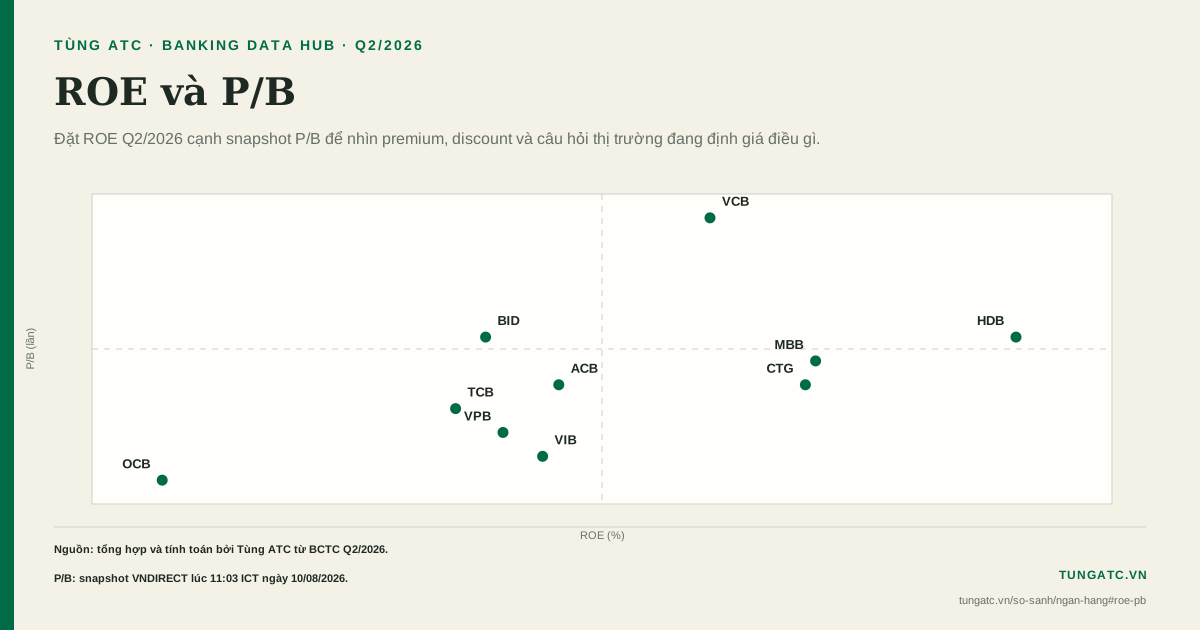
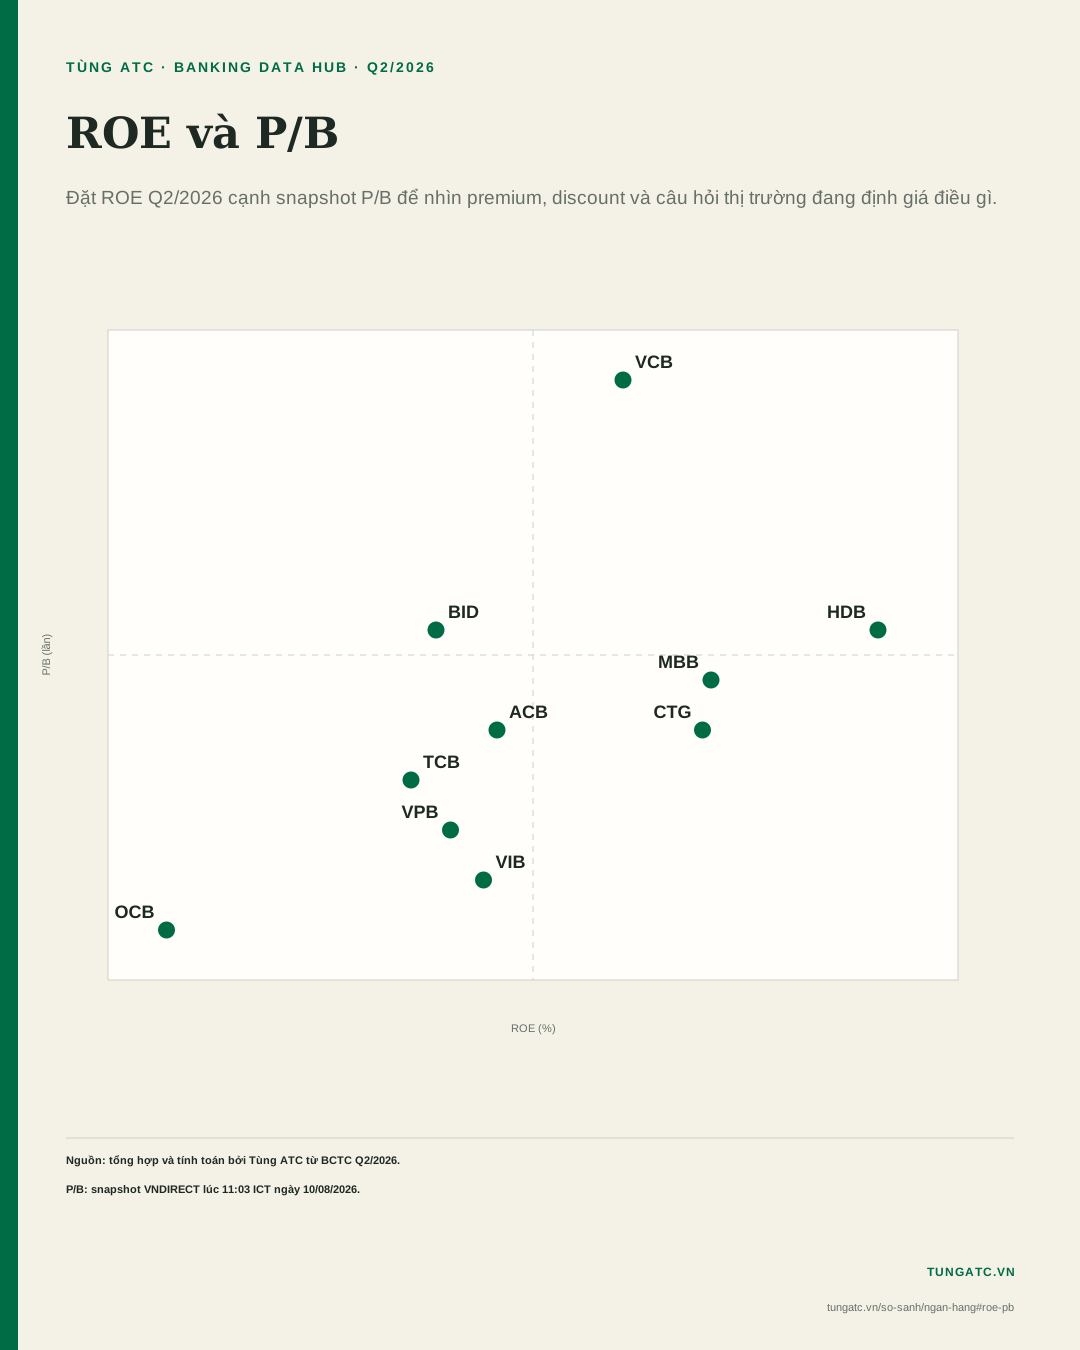
Nguồn: tổng hợp và tính toán bởi Tùng ATC từ BCTC Q2/2026.
Định giá: snapshot VNDirect DStock lúc 19:27:55 ngày 23/08/2026.
Phương pháp: Trục ngang là ROE BCTC hợp nhất Q2/2026, chốt 30/06/2026; trục dọc là P/B snapshot VNDirect lúc 19:27:55 ngày 23/08/2026. Hai kỳ dữ liệu được công bố riêng; đường chia vùng chỉ hỗ trợ đối chiếu, không phải ngưỡng mua bán.
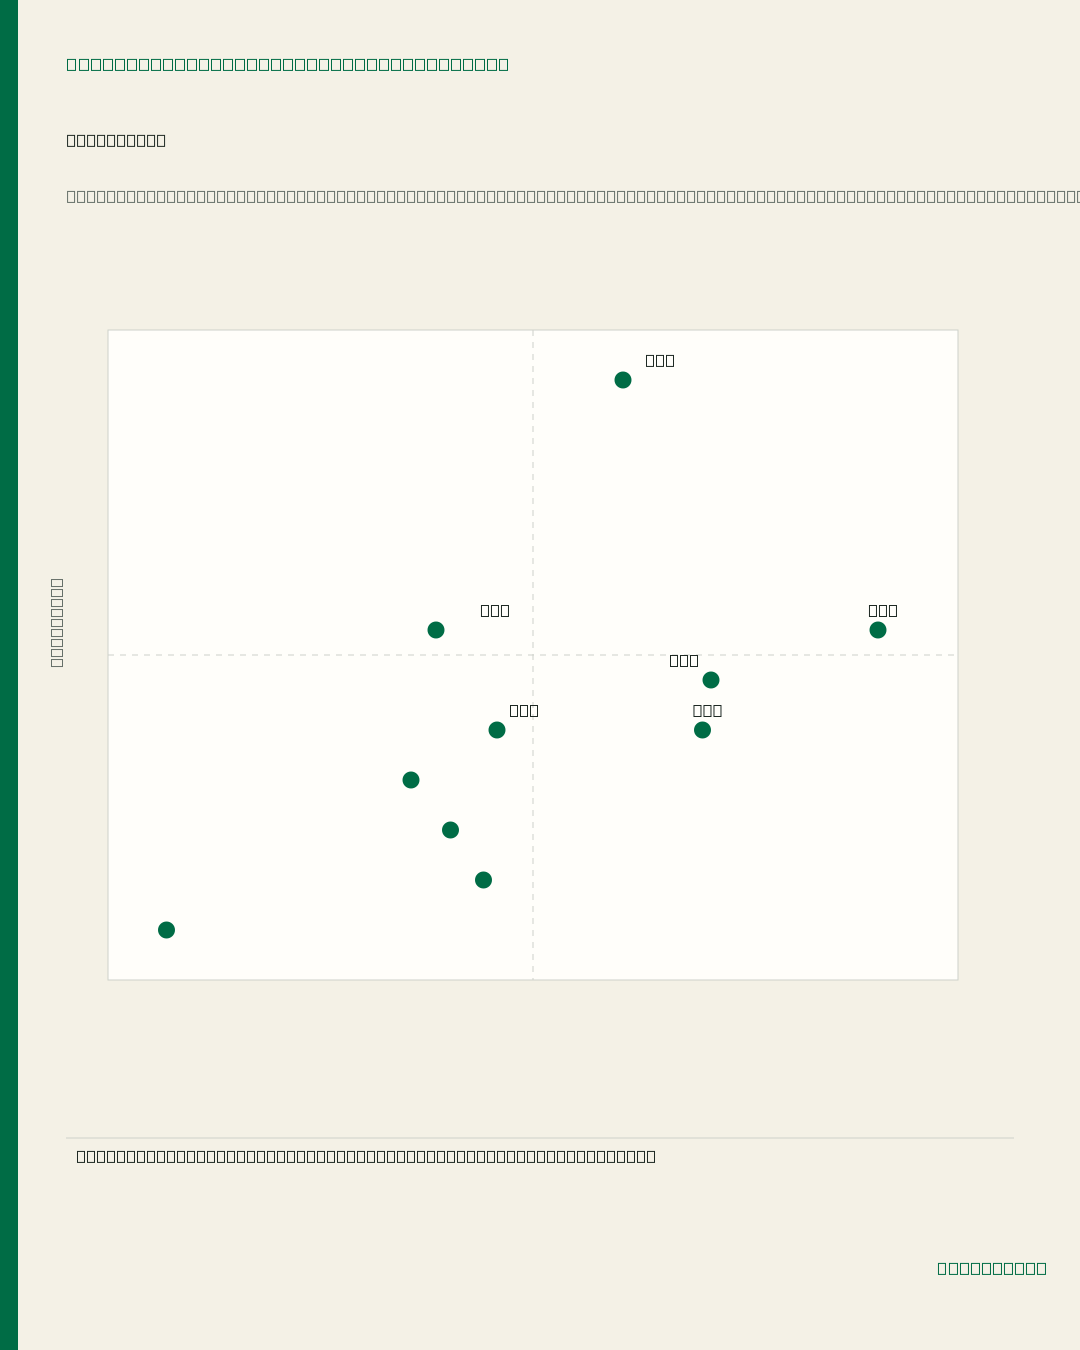
Biên lãi × nguồn vốn
NIM và CASA
TCB, VPB và VIB có proxy NIM 6T tái lập từ đầu vào công khai. Các ngân hàng thiếu đầu vào cùng phương pháp không được vẽ.
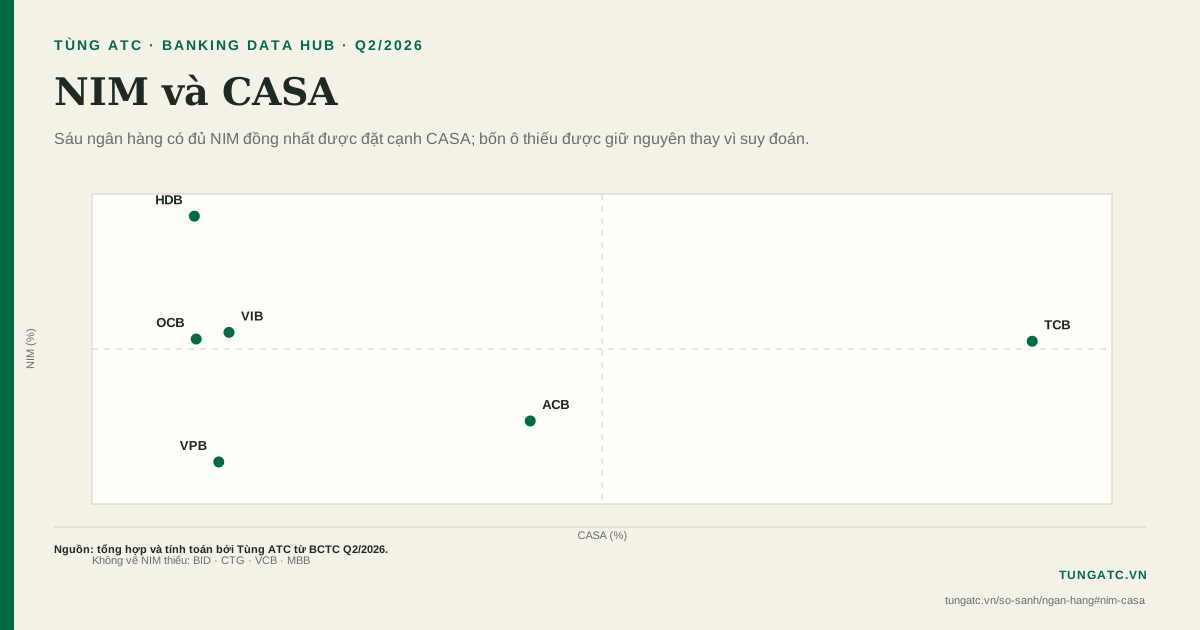
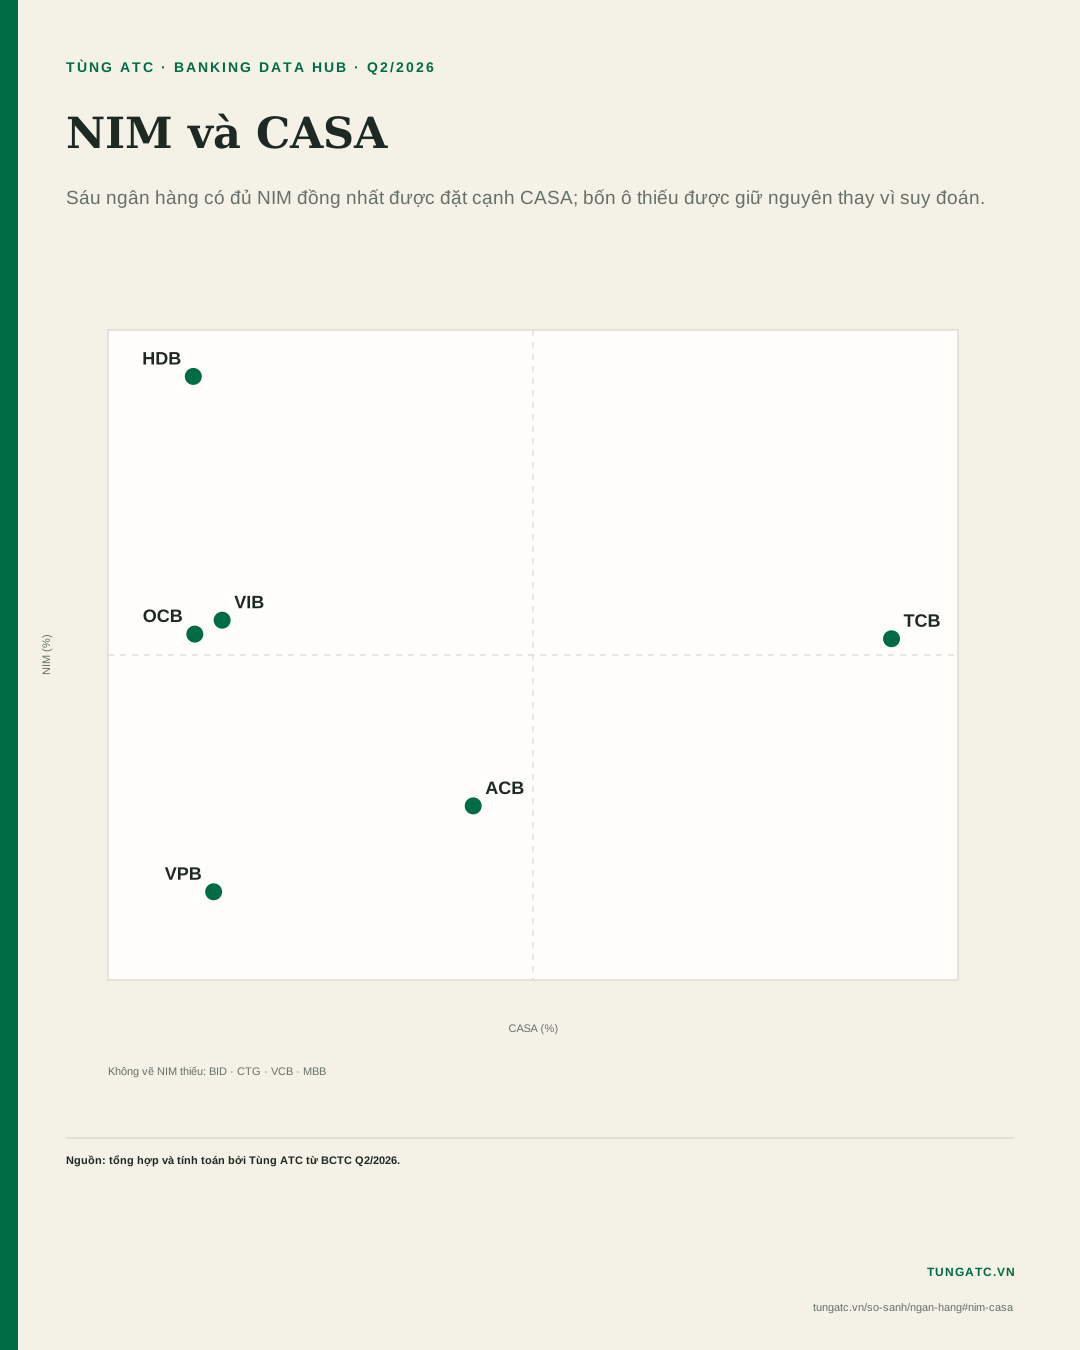
Nguồn: tổng hợp và tính toán bởi Tùng ATC từ BCTC Q2/2026.
Phương pháp: Chỉ vẽ TCB, VPB, VIB. Proxy = 2 × NII 6T / bình quân hai số dư tài sản chọn lọc; xem toàn bộ đầu vào, loại trừ và trang BCTC tại /du-lieu/ngan-hang#nim-roe. Khác NIM bình quân ngày hoặc LTM.
ATC View
Ma trận bốn cấu trúc nghiên cứu
Bốn nhóm giúp định vị câu hỏi nghiên cứu tiếp theo mà không biến phép so sánh thành điểm số cơ học.
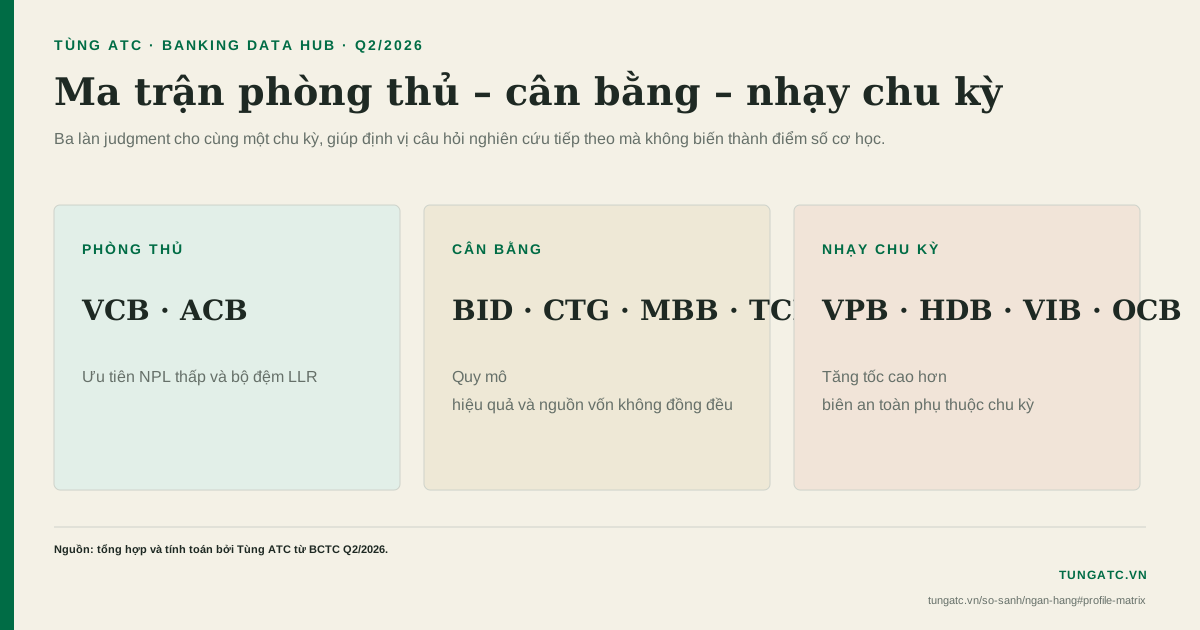
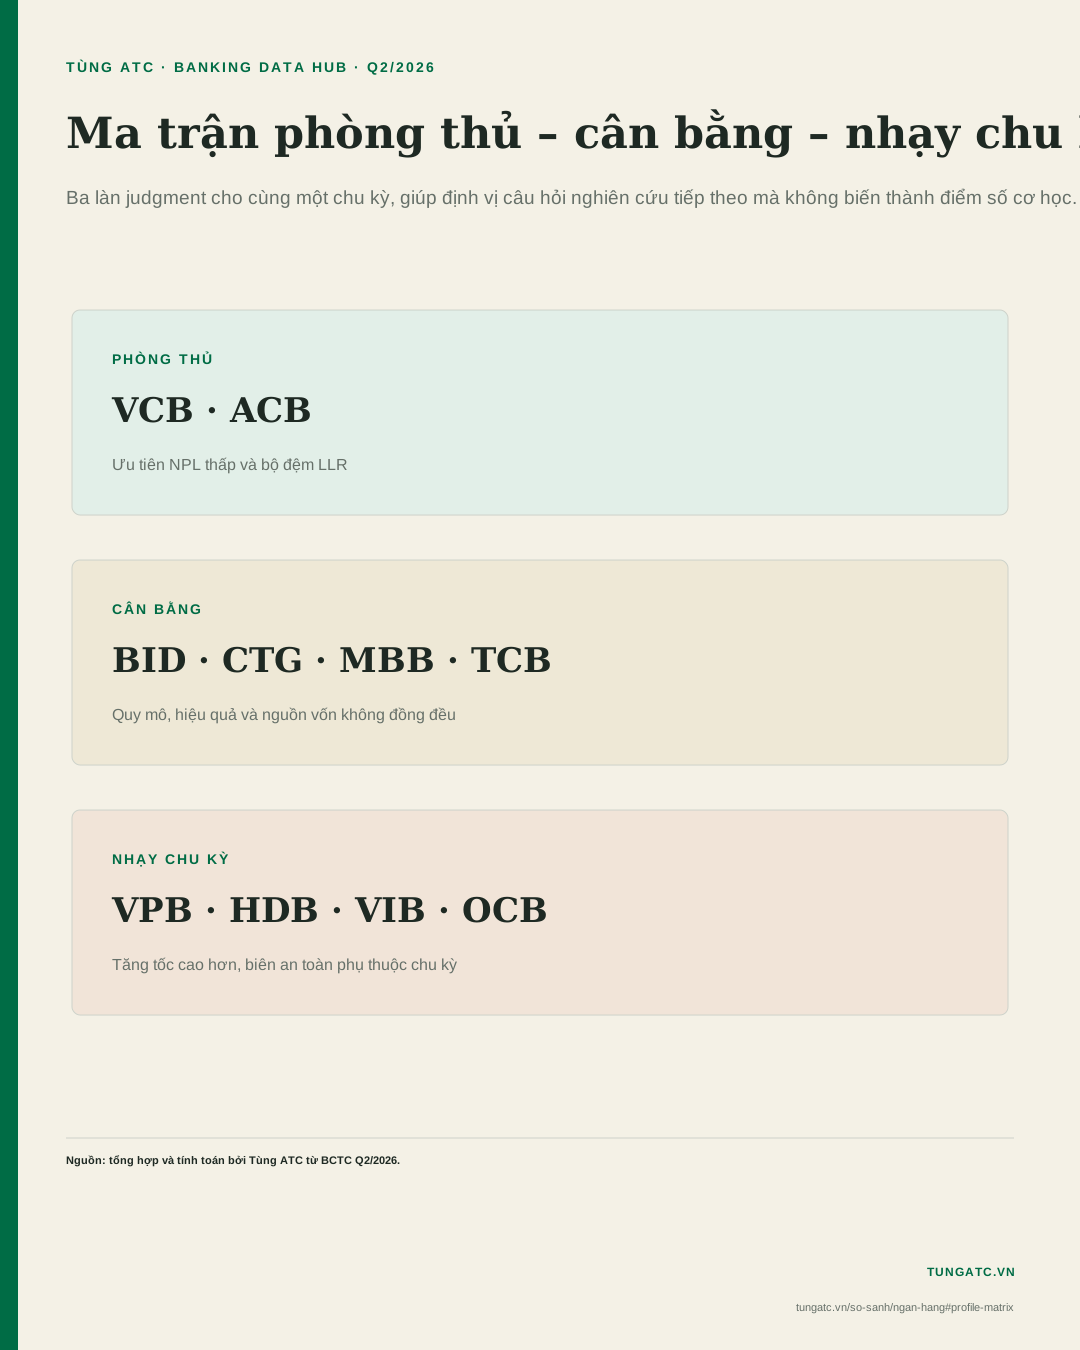
Lớp gần quyết định
Bốn nhóm, bốn điều kiện để phép so sánh có ý nghĩa
Bộ lọc giúp thu hẹp mẫu theo cấu trúc dữ liệu, không thay người đọc chọn cổ phiếu. Mỗi nhóm cần một loại bằng chứng khác nhau trước khi chuyển từ quan sát sang luận điểm.
- Phù hợp với câu hỏi nghiên cứu khi
- Ưu tiên sự kết hợp giữa tăng trưởng, CASA, ROE và bộ đệm thay vì dẫn đầu tuyệt đối một chỉ số.
- Đánh đổi phải chấp nhận
- Không có lợi thế áp đảo; kết quả phụ thuộc khả năng giữ cân bằng giữa mở rộng tín dụng và chất lượng tài sản.
- Bằng chứng cần xác nhận
- LNTT và ROE tăng cùng CASA ổn định, NPL được kiểm soát và LLR duy trì quanh hoặc trên 100%.
- Điều làm luận điểm sai
- Tín dụng tăng nhanh hơn huy động, NIM co hẹp và LLR giảm trong khi NPL hoặc nợ nhóm 2 đi lên.
- Phù hợp với câu hỏi nghiên cứu khi
- Ưu tiên tăng trưởng tín dụng, lợi nhuận và ROE cao, chấp nhận độ nhạy lớn hơn với chất lượng tài sản.
- Đánh đổi phải chấp nhận
- NPL cao hơn và LLR mỏng hơn làm kết quả dễ đảo chiều khi chi phí tín dụng tăng.
- Bằng chứng cần xác nhận
- Tăng trưởng chuyển thành NII và lợi nhuận mà NPL không tăng thêm, LLR không giảm và ROE giữ được nền cao.
- Điều làm luận điểm sai
- Chi phí tín dụng tăng nhanh, NPL đi lên hoặc ROE giảm ngay cả khi tín dụng vẫn mở rộng.
- Phù hợp với câu hỏi nghiên cứu khi
- Cần kiểm tra một ngoại lệ dữ liệu hoặc sự lệch pha giữa tăng trưởng, định giá và chất lượng tài sản.
- Đánh đổi phải chấp nhận
- Một bội số thấp có thể phản ánh rủi ro hoặc hiệu quả vốn thấp, không tự động tạo biên an toàn.
- Bằng chứng cần xác nhận
- Chỉ số yếu được cải thiện qua nhiều quý và bội số còn hấp dẫn sau khi chuẩn hóa chất lượng lợi nhuận.
- Điều làm luận điểm sai
- P/B thấp kéo dài vì ROE thấp, bộ đệm không cải thiện hoặc tăng trưởng không chuyển thành lợi nhuận bền vững.
Bốn cổng trước khi sử dụng so sánh
- 01Khóa cùng ngày định giá trước khi so sánh P/B, P/E, ROE và ROA.
- 02Dùng BCTC hợp nhất cùng kỳ cho tăng trưởng, CASA, NPL và LLR.
- 03Không coi P/B thấp là rẻ nếu ROE thấp hoặc chất lượng tài sản yếu.
- 04Ghi trước dữ kiện phải thấy ở Q3/2026 và điều kiện làm luận điểm sai.
Bốn lăng kính
Từ bảng số liệu đến câu hỏi cần kiểm chứng
Bảng so sánh đặt định giá cùng ngày cạnh BCTC cùng kỳ. Hãy dùng bộ lọc và khung quyết định phía trên để chọn câu hỏi cần kiểm chứng, rồi quay lại bốn lăng kính nền tảng này.
01VPB · HDB · CTG
Tăng trưởng
VPB dẫn cả tín dụng và tăng trưởng LNTT trong mẫu so sánh; HDB và CTG cũng tăng lợi nhuận trên 30%.
Giới hạn: Đọc cùng NPL, LLR và ROE để phân biệt tăng trưởng tạo giá trị với tăng trưởng làm mỏng bộ đệm.
02VCB · ACB · TCB
Chất lượng tài sản
VCB có NPL thấp nhất và LLR cao nhất; ACB và TCB duy trì NPL quanh 1% cùng LLR trên 100%.
Giới hạn: NPL và LLR là ảnh chụp 30/06/2026 trong mẫu 10 ngân hàng; snapshot TCB/MBB chưa khóa đầy đủ cơ sở đo. Không dùng riêng thứ tự LLR để xếp hạng mức an toàn; đọc thêm nợ nhóm 2, nợ xấu mới và chi phí tín dụng.
03HDB · MBB · CTG
Hiệu quả vốn
HDB có ROE cao nhất mẫu; MBB và CTG theo sau với ROE trên 21% trong bộ dữ liệu chuẩn hóa.
Giới hạn: ROE cao chỉ bền khi không phụ thuộc quá mức vào đòn bẩy, nền thấp hoặc mức dự phòng không đủ.
04TCB · MBB · VCB
Nguồn vốn
TCB và MBB dẫn CASA, trong khi VCB kết hợp CASA cao với bộ đệm chất lượng tài sản nổi bật.
Giới hạn: NIM mới đủ đồng nhất ở một phần mẫu, vì vậy bảng so sánh vẫn không xếp hạng toàn bộ 10 ngân hàng theo NIM.
Nguồn và phương pháp so sánh
Không trộn dữ liệu để lấp ô trống
STB và NVB là trường hợp tái cơ cấu; SHB thiếu bộ P&L đồng nhất; LPB hiện khác phạm vi báo cáo. Bốn mã này vẫn có trong bảng dữ liệu nguồn nhưng không đi vào phép so sánh 10 ngân hàng.
P/B, P/E, BVPS, EPS 4Q, ROE snapshot và ROA dùng đúng một snapshot VNDirect lúc 19:27:55 ngày 23/08/2026. Dữ liệu này không phải thời gian thực; khi giá hoặc lợi nhuận thay đổi, bội số cũng thay đổi.
ROE snapshot và ROE BCTC được giữ thành hai cột riêng vì khác nguồn và phương pháp tính. Không dùng P/B thấp như tín hiệu độc lập nếu ROE, NPL hoặc LLR chưa xác nhận chất lượng.
Hỏi đáp so sánh ngân hàng
Cách đọc bảng mà không biến nó thành khuyến nghị
Ngân hàng nào tăng trưởng tín dụng nhanh nhất 6T/2026?
VPB dẫn mẫu 10 ngân hàng trong mẫu với tăng trưởng tín dụng 23,04% từ đầu năm đến 30/06/2026. HDB đứng sau ở mức 20,61%. Tăng trưởng cần được đọc cùng NPL, LLR và khả năng duy trì ROE.
Ngân hàng nào có ROE cao nhất trong bảng Q2/2026?
HDB có ROE 25,40%, cao nhất mẫu so sánh; MBB đạt 22,06% và CTG đạt 21,89%. Đây là dữ liệu chuẩn hóa của kỳ Q2/2026, không phải dự báo ROE cả năm.
Ngân hàng nào có NPL thấp nhất và LLR cao nhất?
Trong mẫu 10 ngân hàng đã lưu tại 30/06/2026, VCB có NPL thấp nhất ở mức 0,61% và LLR cao nhất ở mức 279,30%. Đây là thứ tự số liệu trong mẫu, không phải xếp hạng toàn thị trường hoặc kết luận mức an toàn. Snapshot TCB/MBB chưa khóa đầy đủ đầu vào và phương pháp; cần đối chiếu cơ sở đo, nợ nhóm 2 và chi phí tín dụng qua nhiều quý.
P/B của ngân hàng nào thấp nhất trong snapshot 23/08/2026?
OCB có P/B 0,9 lần, thấp nhất trong 10 ngân hàng trong mẫu; VIB đứng sau ở mức 1,0 lần. P/B thấp không tự động đồng nghĩa cổ phiếu rẻ: cần đọc cùng ROE, NPL, LLR và chất lượng lợi nhuận.
P/E của ngân hàng nào thấp nhất trong snapshot 23/08/2026?
CTG có P/E bốn quý 6,2 lần, thấp nhất mẫu; MBB ở mức 6,4 lần, còn VPB và VIB cùng 6,8 lần. Đây là snapshot VNDirect lúc 19:27:55 ngày 23/08/2026, không phải dữ liệu thời gian thực.
Trang này có phải bảng xếp hạng cổ phiếu ngân hàng nên mua?
Không. Trang cho biết ngân hàng nào dẫn từng chỉ tiêu và nêu giới hạn phương pháp. Quyết định đầu tư còn phụ thuộc định giá cùng ngày, mục tiêu, khẩu vị rủi ro và dữ liệu mới ở các quý sau.